Ikonische Brillen
„… denn sie wissen nicht, was sie tun“ – James Dean setzte 1955 eine Ray-Ban auf, und sie war nie wieder wegzudenken. Ray-Ban und Luxottica machten das Geschäft daraus. Meta kann ikonische Marken gut gebrauchen. Kaum ein Konzern strahlt die amerikanische Beliebigkeit mehr aus. Gemeinsam entsteht gerade eine transatlantische Vision der Brille des 21. Jahrhunderts. Ob mit oder ohne Muse, wird sich noch zeigen. Ob sich Mark Zuckerberg und Leonardo Maria Del Vecchio (LMDV) verstehen, ist auch nicht bekannt. Beide suchen definitiv die mediale Öffentlichkeit. Letzterer, um den Familienstreit öffentlich auszutragen. EssilorLux ist einer der größten italienischen Konzerne. Der Auftritt im Pulp-Podcast (Titelbild) ist deshalb auch ein Politikum! Mit Konsequenzen für den Kapitalmarkt.
EssilorLux – Mehr als Tratsch und Klatsch
Der Wochenbericht 38/26 führte in die abstruse Welt EssilorLuxottica ein — jetzt ist die Story in Deutschland angekommen, im Handelsblatt, mit einem Podcast als Türöffner:
Der seriöseste Bericht über den Machtkampf beginnt bei Drogen und zweitausend Frauen im Portfolio eines Casanovas und Milliardärs.
Wie im richtigen Leben entwickelt sich das Drama über drei Stränge: ein Produktzyklus, eine Partnerschaft und eine Familienfehde.
Die Causa Apple
Beginnen wir beim Telefon. Apple hat diese Woche sein erstes faltbares Smartphone ausgeliefert — das iPhone Duo — und muss nun erleben, was Marktbeobachter seit zehn Jahren für den Faltmarkt für unmöglich hielten: Die Nachfrage ist schlicht zu groß. Die erste Charge war in der Store-App in drei Minuten ausverkauft, die Lieferfristen sind binnen zwei Tagen auf Ende Januar 2027 gerutscht, und Apple spricht offiziell von einer „schlicht außerordentlichen” Nachfrage. Zur Einordnung: Samsung liefert Falt-Smartphones inzwischen in der achten Generation aus. Huawei und Xiaomi dominieren den chinesischen Markt. Die Geräte sind ausgereift, günstiger — und trotzdem Nischenprodukte. Anscheinend brauchte es eine Marke, die das Gerät zum Statusobjekt erklärt – und einen Preisaufschlag von hundert Dollar – um das zu ändern.
Strang eins: Was das Falttelefon mit Brillen zu tun hat
Erstaunlich viel. Der Falt-Markt ist kein Formfaktor-Markt, er ist ein Aufmerksamkeitsmarkt — und derselbe Mechanismus läuft gerade bei Brillen. Meta hat auf der Connect im September die bislang tiefste Produktpalette seiner Smart Glasses vorgestellt (Versand pünktlich zum Weihnachtsgeschäft ab Mitte Oktober, also jetzt), und mit Muse läuft dort ein persönlicher AI-Agent, der Aufgaben übernimmt, bevor der Nutzer sie formuliert. Das ist der Übergang von der Kamera am Kopf zum Assistenten auf der Nase — eine neue Epoche, nicht nur ein neues Modell.
Ray-Ban Meta heißt die Brille.
Das ist auch für den Hersteller von modischen Sonnenbrillen ein revolutionärer Schritt. Essilor – Weltmarktführer für Linsen aus Frankreich und Luxottica – Produzent ikonischer Ray-Ban-Brillen. Die transatlantische Achse funktioniert weiterhin. Ein Bonbon für die italienische Ministerpräsidentin in ihrem postfaschistischen Kulturkampf um die italienische Identität. Ray-Ban – das steht für eine ganze Generation einfach für Dolce Vita an der Riviera und der Sehnsucht nach den Sommerfreuden im 20. Jahrhundert, für die Rebellion eines Easy Riders und die Männlichkeit der 1960er. Sie verkörpert mehr als jede andere Marke transatlantische Werte.
Ray-Ban hat das, was Meta so dringend sucht: Culture, Identität und Marke. Eine Erzählung, die Emotionen trägt; der Kontrapunkt zum zur Beliebigkeit neigenden Meta-Konzern, der wegen einer zuckerbergschen Vision sogar seinen Namen änderte, könnte nicht größer sein.
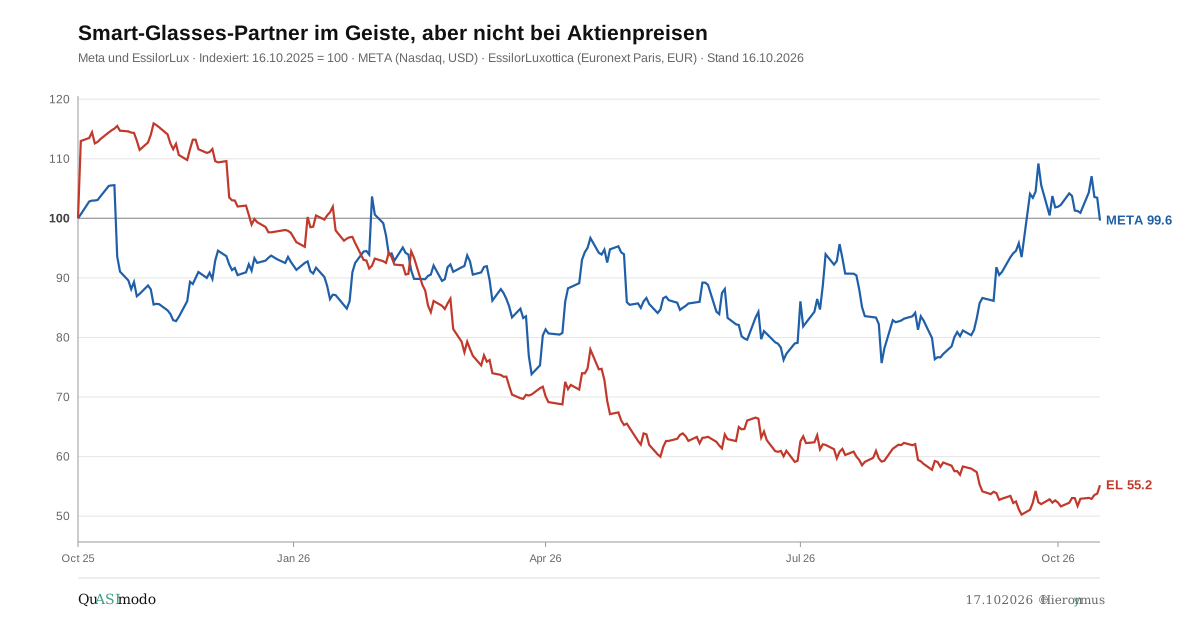
Aus Investorensicht könnten beide Unternehmen ein wenig mehr Aufbruch verkörpern!
Exkurs: Die Zwischenwahlen
Nichts ist aktuell unpolitisch. Brillenwerbung in den USA mit italienischem Design schon gar nicht. Da sich die MAGA-Bewegung ganz offenbar völlig vergalloppiert hat, steckt in dem Versuch von Meta, das nächste ikonische AI-Fallout ausgerechnet mit einer gut gegründeten europäischen Story zu präsentieren, ein Fragment einer sich ankündigenden nächsten zivilisatorischen Welle in den USA: Kapitalismus ja, aber mit Fundament. Wer immer die Werbung für Smart-Glasses sieht, entdeckt ein Stück Europa.
Vielleicht hilft’s ja.
Strang zwei: Die Medizin
Fast unbekannt ist, dass EssilorLux eine der weltweit einzigen Brillenglas-Therapien gegen Myopie bei Kindern baut — Essilor Stellest verlangsamt die Fehlsichtigkeit im Schnitt um 67 Prozent, über sechs Jahre getragen um knapp 2 Dioptrien; das Risiko, hochkurzsichtig zu werden, sinkt von 38 auf 9 Prozent. Kurzsichtigkeit ist die Volkskrankheit mit der steilsten Inzidenzkurve — die halbe Weltbevölkerung wird bis 2050 kurzsichtig sein.
Der CEO Milleri war nicht grundlos mehrere Monate in den USA, um die Medizintechnik-Sparte weiterzuentwickeln. Es würde nicht wundern, wenn Ergebnisse der Medizintechnik in Konsumprodukte einfließen und hier (möglicherweise KI-gestützt) gerade die Brillen des 21. Jahrhunderts entstehen.
Strang drei: Die Erben
Bleibt die Ebene, an der die Aktie aktuell gehandelt wird. Sie ist die eigentliche Hauptfigur des Stücks: Ein Patriarch hat ein Schloss gebaut und den Schlüssel auf dem Sterbebett zersägt. Acht Gesellschafter halten die Fragmente zu je 12,5 Prozent. Beschlüsse kommen nur mit qualifizierter Mehrheit zustande, also fünf von acht — niemand kann herrschen, jeder kann blockieren. Damit ein Imperium von vierzig Milliarden Euro unter solchen Bedingungen nicht einfach stehenbleibt, setzte Del Vecchio einen Verwalter obenauf: Milleri, den Vertrauten seit Jahrzehnten, CEO des Konzerns und in Personalunion Chairman der Holding. Formal ein Angestellter der Familie; faktisch der Einzige, der koordinieren kann, solange die Familie sich nicht koordiniert.
Diese Formel ist in Bewegung geraten. Der Versuch des Sohnes, zwei Geschwisteranteile für zehn Milliarden Euro zu übernehmen, scheiterte an der Arithmetik der acht — und an der Physik: Die Banken sollten den notwendigen Kredit gegen EL-Aktien als Sicherheit einräumen, die Aktie wäre ihr eigenes Pfand geworden, jeder Kursrückgang hätte den Kredit mit sich gerissen. Trotzdem: Milleri war dafür. Auch er wünschte sich eine funktionierende Familienholding.
Doch – Del Vecchio, der Patriarch, hatte so etwas geahnt. Er stellte dem Chairman Milleri einen Bürokraten zur Seite: Romolo Bardin (CEO von Delfin), verantwortlich gegenüber den acht Familienmitgliedern, nicht gegenüber dem Chairman. Er war es, der den Kredit mit Verweis auf die Collateral-Risiken blockierte. (Wie recht er hatte …)
Im August spitzte sich die Situation zu. Leonardo Maria Del Vecchio (LMDV) war der einzige Erbe, der sich operativ in die Firma einbrachte. Nach dem gescheiterten Versuch, seine Position mit drei Anteilen zu verbessern, zog er am 31. August die Konsequenzen und schied aus. Seitdem scheint seine ganze Aufmerksamkeit auf eine zügige Eskalation des Erbstreits zu ruhen.
Das gipfelte (vorerst) in einer langen Folge des äußerst populären Pulp-Podcasts (Sony Music).
Das war Ambivalenz par excellence. LMDV nutzte die Bühne, auf der wenige Wochen vorher Beppe Grillo und im Frühjahr Giorgia Meloni öffentlichkeitswirksam saßen, für seine Botschaft an Delfin: Der Stillstand ist nicht mehr tragbar.
Reaktionen: EssilorLux offiziell schweigend, mit Verweis auf das einstimmige Vertrauensvotum des Boards vom 9. September; die Führungsmannschaft ihrerseits solidarisiert sich in einem Memo an die Belegschaft. Am 15. Oktober meldet Reuters: Delfin spricht mit Banken über den Aufkauf von Anteilen — rund 25 %, zwei Gesellschaftern; das Sole 24 Ore nennt ausdrücklich den 12,5-%-Anteil des Mannes, der gerade im Podcast sprach. Jetzt ist es LMDV, der ausgezahlt wird.
Im April 2027 müssen die Gesellschafter die Mandate Milleris verlängern. Delfin hält 32 % an EssilorLux, kann also den CEO nicht im Alleingang entmachten. Delfin kann aber Einfluss nehmen auf die Besetzung des Aufsichtsrats, der nach französischem Recht den CEO jederzeit absetzen kann.
Vermutlich versucht man, über die Entfernung von LMDV aus Delfin genau diesen Weg schwieriger zu machen. Tatsächlich wäre eine handlungsunfähige Familienholding als kontrollierender Aktionär in Kombination mit einem entmachteten CEO die um jeden Preis zu vermeidende Tragödie.
Saisonalität: Dezember stützt, Oktober nicht
EssilorLux ist immer noch im Luxus-Segment verortet. In Frankreich wird es in einem Atemzug mit Kering, Armani und LVMH genannt — und beim laufenden Verkauf der Armani-Minderheit sitzt EssilorLux selbst auf der testamentarisch präferierten Käuferliste. Dieser Sektor ist durch seine ausgeprägte Saisonalität geprägt. QuASImodo hat sich aus diesem Grund die Preishistorie der Aktie genauer angeschaut.
Die Datenlage: 964 Wochenkerzen seit 2008 (TWS, teilweise gegen FT-Daten validiert), dazu die Volatilitäts-Serie der letzten zwei Jahre.
Der Befund: Das Weihnachtsgeschäft stützt die Aktie — aber anders, als vermutet. Der Effekt sitzt nicht im Geschäft selbst, sondern im Paar November/Dezember.
| Fenster | Mittel | Median | Win-Rate |
|---|---|---|---|
| November + Dezember | +3,1 % | +4,1 % | 78 % |
| Dezember allein | +1,1 % | +2,0 % | 72 % |
| Oktober | +0,5 % | +1,6 % | 53 % |
| August | −0,1 % | −0,8 % | 42 % |
| April | +3,3 % | +2,9 % | 61 % |
Der Oktober ist statistisch leer; wer auf das Weihnachtsgeschäft setzt, wartet bis zum Monatswechsel. Die Volatilität folgt demselben Rhythmus, aber umgekehrt: Sie steigt im April zum Jahresgipfel (Median 38,5 %), fällt zum Dezember auf das Jahrestief (19,4 %). Wer Prämien verkaufen will, verkauft sie besser jetzt als im Advent — und wer Kursgewinne erwartet, erwartet sie im November und Dezember.
Es gibt nur einen bekannten Gegenfall: November und Dezember 2025 — mitten im Delfin-Kollateral-Loop — brachen die Notierungen um 15,2 Prozent ein. Der Kalendereffekt gilt, solange die Eigentümerfrage im Hintergrund bleibt.
Die Strategie: Prämien kassieren, während die Erben sich sortieren
Drei Stränge, ein Kurs: Wer der Produkt- und Medizingeschichte glaubt und der Erbgeschichte misstraut, hat keinen schlechteren Stand als der Markt — seit dem Hoch vor knapp einem Jahr ist gut die Hälfte des Börsenwerts gegangen, ohne einen einzigen Crash-Tag. Das ist bitter für alle, die einen Anlass für einen Ausstieg suchten – und nicht fündig wurden.
Alles läuft auf die Hauptversammlung im Frühjahr zu, zu der Milleris Mandat ausläuft. Spätestens dann
muss die Eigentümerfrage beantwortet sein. Das ist terminierte Unsicherheit – oder Asymmetrie.
Sie ist das Arbeitsfeld des Stillhalters, eine erste kleine Position konnte mit dem Zielertrag in der
abgelaufenen Woche geschlossen werden. Der Aktienkurs hatte sich kaum verändert; die Asymmetrie drückte
mit der Zeit lehrbuchartig die Optionspreise.
| Kontrakt | Strike | Verfall | Menge | Status | Prämie |
|---|---|---|---|---|---|
| el_26_11_128p | 128 € | 20.11.2026 | 2 | geschlossen am 14.10. | +354 € realisiert |
| el_26_12_134p | 134 € | 18.12.2026 | 2 | offen | 3,00 € vereinnahmt, Restwert 2,48 € |
Die offene Position nimmt bei gut zwölf Prozent Kursdistanz (Schlusskurs 153,53 €) eine
Restprämie von 496 € ein. Sie läuft in gut zwei Monaten
aus: vor jeder denkbaren Delfin-Entscheidung,
vor dem Weihnachtsgeschäft, vor den Quartalszahlen am 20. Oktober. Delta 0,17, implizite
Volatilität 38,5 %. Die Logik dahinter ist die des Falttelefons: Warten wir, ob die Marke
die Nachfrage erklärt. Wenn ja, fallen die Puts aus dem Geld und die Prämie bleibt.
Wenn nein, kassieren wir bis zuletzt Theta — und rollen in den nächsten Verfall.
QuASImodos ungefähre Investment(nicht)empfehlung: Das Produktjahr ist gekauft, die Medizingeschichte
schreibt man nebenbei, und die Eigentumsfrage ist ein Datum, kein Verdacht — seit der
Podcast-Woche sogar ein Datum mit Preisnotierung. Wir lassen die Kurven sprechen und
kassieren die Prämie, bis die Erben gesprochen haben.