Der schlafende Riese
Nein, nicht der prachtvolle Galloway-Bulle des Titelbildes ist gemeint. Es geht um Tencent. Der Konzern glänzt mit phänomenalen Fundamentaldaten. Der Aktienpreis preist scheinbar eine unmittelbar bevorstehende Intervention des Politbüros in Peking ein. Die sehr vorsichtige Implementierung von AI-Features in WeChat ist gegenwärtig der größte Trumpf. Je öfter autonome Agenten der US-Konzerne aus ihren Umgebungen ausbrechen, desto stärker wird die Position Tencents. In der westlichen Hemisphäre zeigt Meta aktuell, wie man mit einem unterdurchschnittlichen LLM (Muse) brilliert. Das ist die Blaupause für die AI-Integration in WeChat.
Tierische Grüße aus Lermoos
Die letzten Spätsommertage verbringt Hieronymus gleich hinter der Grenze in Lermoos. Die Zugspitze immer im Blick, erkunden wir die Gegend mit Rad und per Pedes. Übermut kommt bekanntlich vor dem Fall: Der Versuch, nach Garmisch zu radeln, ohne an der vielbefahrenen Bundesstraße entlang zu müssen, kostete sehr viel Kraft. Am Ende haben wir zwar den Eibsee grandios von oben betrachten dürfen, An- und Abstieg waren eine Herausforderung, die Evelyn fast verzweifeln ließen. » Hier « geht’s zur Aufzeichnung der Bergfahrt (Komoot). Das Titelbild ist auf der Tuftl-Alm entstanden, dort wird biologische Tierhaltung praktiziert, mit Galloways, richtigen Schweinen, die draußen rumlaufen, und Alpenschafen. Unten im Dorf gibts im Restaurant Schweinshaxen von wenig artgerecht gehaltenen Tieren, die genauso so viel kosten, wie eine Scheibe Brot mit Käse auf der Alm.
Aus dieser Perspektive hat Hieronymus die Reaktionen auf die unerwartet positive Konjunkturprognose angeschaut. Trotz aller Störmanöver der Merz-Koalition wächst die heimische Wirtschaft. Das ist zum einen dem Geldregen aus den Sondervermögen zuzuschreiben, zum anderen den Weichenstellungen der Ampel-Koalition. Letzteres darf man natürlich nicht laut sagen.
Zum Wochenschluss bewies die politische Klasse ihre ökonomische Ohnmacht. Weil Geld scheinbar ohne Limit ausgegeben werden kann, setzt man mit dem Tankrabatt ein weiteres Mal Grundgesetze ökonomischen Handels außer Kraft. Es darf nicht sein, dass irgendjemand auf die Idee kommt, sich Alternativen zu fossilen Energiequellen zuzuwenden, weil es günstiger ist. Stattdessen reiht sich die Republik ein in den Club der Unterstützer der Ölkonzerne, eine Branche, die ohne staatliche Unterstützung offenbar nicht existenzfähig zu sein scheint und/oder unendlich mächtig ist. Hieronymus versteht die Welt hier einfach nicht.
Die Börsennotierungen haben nicht auf die verbesserte Konjunkturprognose reagiert, die Notierungen schwanken quasi orientierungslos. Die Konjunkturaussichten sind längst eingepreist. Interessanter: Auch hohe Öl- und Dieselpreise sind kaum preisrelevant. Selbst stetig steigenden Renditen für europäische und US-amerikanische Staatsanleihen stehen den aktuellen Preisniveaus nicht entgegen.
Ariston Holding (Wochenbericht 36) markierte mit einem Wochenschlusskurs von exakt 4 € ein neues strategisches Kaufsignal.
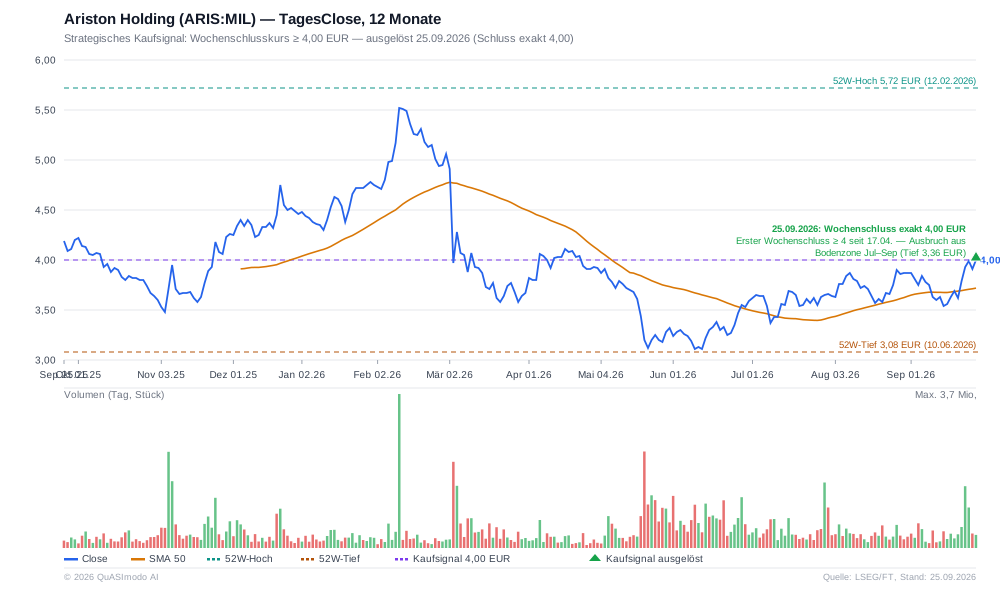
Am Freitag hatte Hieronymus per LinkedIn noch ein wenig nachgeholfen und öffentlich auf das bevorstehende Kaufsignal aufmerksam gemacht. Ob es was geholfen hat?
Die Charttechnik des Werts ist jedenfalls höchst interessant. Die Aktie wies im Sommer eine wenig nachvollziehbare Schwächephase auf. Nun zeigen sowohl der Umsatz- als auch der Preischart ein trenddefinierendes Kaufsignal. Schauen wir mal, ob und, wenn ja, wie weit es trägt.
D
Es gibt Unternehmen, die schlafen, weil sie müde und erschöpft sind. Und es gibt Unternehmen, die scheinen nur zu schlafen, tatsächlich sind sie höchst agil. Tencent gehört in die zweite Kategorie. Der Gewinn brummt, das Geschäft wächst, die Bilanz ist eine Festung — und dennoch notiert die Aktie rund ein Drittel unter ihrem Stand von vor einem Jahr. Ein KGV von 14,7 für ein Unternehmen, das fast jeden dritten Yuan Umsatz als Gewinn behält. Das ist kein Technologiewert, das ist ein Versorger. Nur dass Versorger keine Bruttomarge von 56 Prozent haben und nicht 1,4 Milliarden Menschen täglich durch ihre App führen.
Mit dieser Einleitung meldete sich QuASImodo auf Anweisung hin, „mal was über Tencent“ herauszusuchen. Das ist recht gelungen, oder? Der Rest allerdings musste in weiten Passagen neu zusammengesetzt werden. Weiter geht’s:
Das digitale Betriebssystem einer Nation
Um zu verstehen, was Tencent ist, hilft der Blick auf ein Handy in Shenzhen oder Chengdu. Man zahlt den Straßenhändler mit WeChat Pay, bestellt das Taxi, bucht den Zug, liest die Nachrichten, ruft die Eltern an — alles in derselben Anwendung. WeChat ist nicht die chinesische Antwort auf WhatsApp; WhatsApp ist ein Telefonbuch, WeChat ist eine Infrastruktur. Daraus entsteht ein geschlossener Kreislauf: Die Plattform hält den Nutzer, der Nutzer generiert Zahlungen, die Zahlungen erzeugen Daten, die Daten verfeinern Werbung und Kreditvergabe. Der Bruttogewinn wächst seit 2021 um durchschnittlich 14,5 Prozent pro Jahr, deutlich schneller als der Umsatz — die Marge kletterte in vier Jahren von 44 auf 56 Prozent.
Das Problem der Dominanz
Natürlich hat die Geschichte einen Haken. Ant Financial hat 2020 vorgeführt, was passiert, wenn ein Plattform-Betreiber zu selbstbewusst an die Öffentlichkeit tritt: Jack Mas berühmte Rede zu den Perspektiven von Ant Financial, die gestrichene Börsennotiz, die Narben, die Alibaba bis heute trägt. Alibaba wurde nicht bestraft, weil es schlecht wirtschaftete, sondern weil es zu sichtbar und zu mächtig wurde.
Tencent hat die Lektion studiert. Der Konzern verkaufte Beteiligungen (JD.com, Meituan), verzichtet auf Empire-Building, gibt stattdessen rund 4 Prozent der Marktkapitalisierung jährlich an die Aktionäre zurück. Bei der künstlichen Intelligenz tritt man leise auf: Der AI-Agent für WeChat wird nicht als Triumph vermarktet, sondern „compliance-first“ ausgerollt. Das ist weniger spektakulär, aber es ist die Überlebensstrategie eines Konzerns, der verstanden hat, dass in China Dominanz geduldet, Sichtbarkeit aber bestraft wird. Der Kursabschlag bepreist das Risiko einer regulatorischen Unterbrechung — nicht die Wirtschaftlichkeit des Geschäfts.
Dividenden und Buy-Backs
Tencent zahlt ökonomisch mehr zurück als ein solider Versorger: 1,2 Prozent Dividendenrendite plus Rückkäufe ergeben eine effektive Dividendenrendite von etwa 3,1 Prozent. Anders als die US-Technologietitel finanziert Tencent neben den Ausschüttungen an die Investoren auch die Entwicklung der AI aus dem operativen Cashflow. Man stelle sich vor, der Konzern würde die Dividende weiter erhöhen. Der Markt würde dies als Warnsignal verstehen: Steigende Dividenden implizieren, dass Shenzhen die Wachstumsära für beendet erklärt. Aktienrückkäufe sind die klügere Form des Kapitalzurückflusses. Ein Muster, das sich durch viele Werte zieht, die in den vergangenen Wochen an dieser Stelle besprochen wurden.
Liquiditätssorgen in Hongkong
2026 nutzten auffällig viele chinesische AI-Startups den Börsenplatz Hongkong für ihr internationales IPO. Am Hang Seng konkurrieren alle um Anlegergelder. Die blumigen Versprechungen lösen Verkäufe bei Bestandspositionen der Schwergewichte aus. Hinzu kommt: die Neuzugänge verdrängen Bestandstitel aus den Indizes — Tencent trägt mit Alibaba und Meituan zusammen über 20 Prozent des Hang Seng. Der Kursdruck auf die Aktien der Schwergewichte spiegelt schlicht einen lokalen (und wahrscheinlich temporären) Liquiditätsabfluss wider, keinen Substanzverlust. Die Gewinne wachsen, während der Preis fällt — das gibt es sonst nur in Lehrbüchern.
Surprise: Stillhalter sind wenig attraktiv
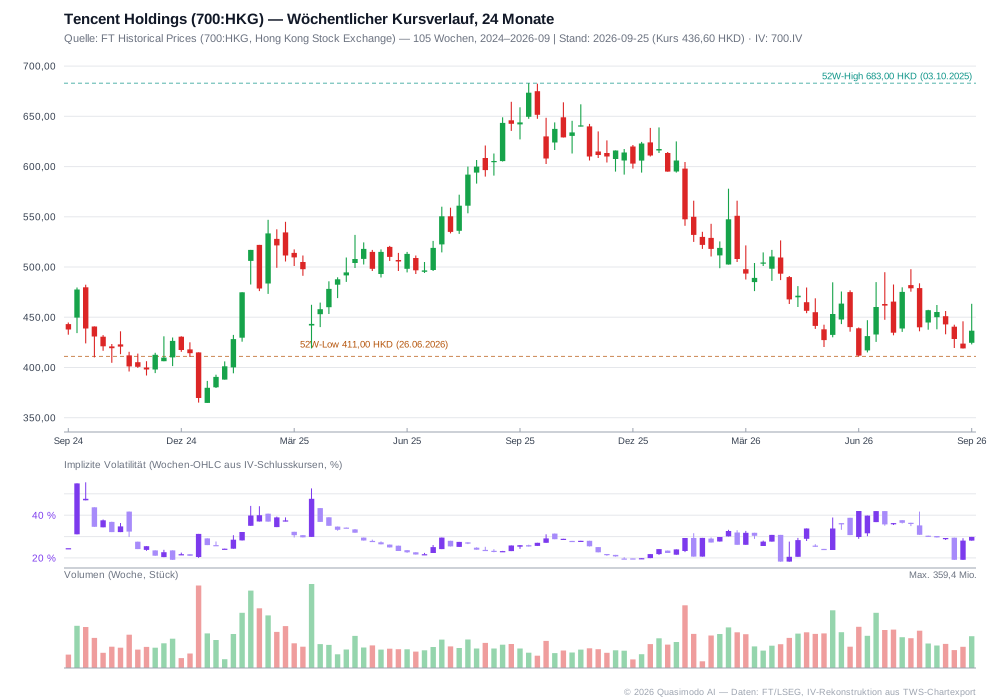
Damit zur Frage, die einen Einkommensanleger natürlich reizt: Lohnt das Schreiben von Optionen auf Tencent? Die These fällt für Covered Calls knapp aus: Nein — Tencent ist kein Stillhalter-Wert, sondern ein Richtungs-Wert. Dafür spricht der Chart selbst, zweimal sogar. Im Dezember 2024 und im Juni 2025 sank die implizite Volatilität auf Tiefstände um 19 bis 22 Prozent — und beide Male war die niedrige IV der Vorbote der kommenden, news-getriggerten Aufwärtsbewegung: Nach Dezember 2024 legte die Aktie in drei Monaten 22 Prozent zu, nach dem Sommer 2025 sogar 36 Prozent. Wer an diesen Tiefständen Calls verkaufte, hatte trotz „normaler Prämien“ das Nachsehen. Eine niedrige IV ist bei Tencent historisch kein Prämien-Signal, sondern ein Kaufsignal — die Volatilitätskurve atmet vor jedem Kursanstieg ein. Der aktuelle Newsflow — TenPayGo gegen Alipay, der vorsichtige AI-Agent-Launch, die Aufholjagd von 411 auf 437 HKD — liest sich als dritte Auflage dieses Musters.
Die Mathematik für Cash Secured Puts überlässt Hieronymus seinen aufmerksamen Leser:innen. Interessenten sendet QuASImodo gern ein Entscheidungsdeck mit der vollständigen Stillhaltermatrix.
Stand aller Kurs- und Volatilitätsdaten: 25. September 2026. Quellen: Diverse FT-Artikel; Kurs: FT Historical Prices (LSEG; ARIS:MIL, 700:HKG), weiterführende Details in Equity-Dossier + Stillhaltermatrix QuASImodo AI.