Geld wird teurer
Steigende Zinsen überall. Und verzweifelte Versuche, die offensichtlichste Konsequenz, höhere Kosten für die Schuldentilgung, abzumildern. In den USA zieht der Finanzminister alle Register – und scheitert auf ganzer Linie. Die Situation erinnert an die Spätphase des Vietnamkrieges, als die US-Staatsverschuldung zuletzt völlig aus dem Ruder lief. Damals war Nixon Präsident. Auch er machte ständig neue Nebenkriegsschauplätze auf, um vom eigentlichen Problem abzulenken.
USA: Das Haus hat verloren — und nun?
Wem gehört der US-Anleihemarkt? Der US-Finanzminister (Ex-Hedgefonds-Manager, Lehrling bei George Soros) dachte tatsächlich: Ihm. Breitbeinig stellte er sich vor die Kameras und warnte: „Ich weiß recht gut, was hinter den Kulissen gespielt wird – aber ich bin jetzt das Haus. Ihr könnt gerne gegen mich wetten.“ Am Mittwoch intervenierte das Schatzamt in Washington: Man werde für „mindestens“ vier, höchstens sechs Milliarden Dollar eigene Anleihen zurückkaufen, um das „Fieber“ zu senken, das Finanzminister Scott Bessent ausgemacht haben wollte. Die Renditen kletterten trotzdem weiter.
Montag bis Freitag: eine Chronik in Zählern
Bereits der Dienstag zeigte, wohin die Reise geht: Großbritannien platzierte 30-jährige Gilts zu 5,82 % — die teuerste Emission seit Gründung des Debt Management Office 1998. Am Mittwoch dann der Buyback-Plan der USA, 6 Milliarden, enttäuschend klein gegen die erwarteten 10 Mrd. $. 10-jährige Treasuries zogen auf den höchsten Stand seit fast drei Jahren an. Am Donnerstag eskalierte es: Zu den Konditionen des Schatzamts wurden nur Anleihen über 5,2 Mrd. $ angedient. Später platzierte die US-Treasury eine neue Anleihe (30 J), Volumen: 22 Mrd. $. Sie wurde zu 5,32 % begeben, dem höchsten Satz seit 2001. Bessent hatte hoch gewettet, ja es sogar mit der historischen Rede Mario Draghis aufgenommen (Whatever it takes …) und wurde auf ganzer Linie vorgeführt. Er mag zwar „Das Haus sein“, muss aber offenbar hart daran erinnert werden, dass es seinem Chef mühelos gelang, ein Spielkasino in den Bankrott zu treiben – das Haus gewinnt eben nicht immer.
Am Freitag beruhigte sich die Lage, als Ölpreise nach einem FT-Bericht über bevorstehende Golf-Iran-Gespräche fielen. Die 30-jährigen US-Renten gaben leicht nach. Die deutschen nicht: Der Bund stand bei 3,51 %, dem höchsten Niveau seit 2009, knapp über den Marken der Eurokrise.
Europa trifft es härter
Alle Aufmerksamkeit ist auf die Rekordverschuldung der USA, die gleichzeitig stark steigenden Preise für Energie und Lebensmittel und den Wahlkampf vor den Midterms im November gerichtet. Dabei geht unter, dass die Zinsanstiege in Europa heftiger sind, als auf der anderen Seite des Atlantiks. Ein Teil des Drucks am Anleihemarkt kommt von der EZB, die am Donnerstag den Leitzins anhob. Aber auch die Rekordverschuldung der Bundesrepublik und insbesondere die Unsicherheit vor den Haushaltsberatungen und den Präsidentschaftswahlen in Frankreich treiben das Zinsniveau.
Apropos Frankreich: Die Zehnjährigen notieren bei 4,45 %, dem höchsten Stand seit 2008 — im Februar standen sie bei 3,22 %, ein Anstieg von 123 Basispunkten in sieben Monaten. Der Spread zum Bund: über 90 Basispunkte, so weit seit der Eurokrise 2012 nicht mehr, weiter als Griechenland, weiter als Italien. Finanzminister Lescure bilanzierte nüchtern, man gebe inzwischen mehr für den Schuldendienst aus als für Bildung oder Verteidigung aus — 65 Milliarden Euro, plus 25 Prozent binnen Jahresfrist — und halbierte die Wachstumsprognose auf 0,5 Prozent. Der RN bringt traditionell immer wieder populistisch eine Vernichtung von Staatsanleihen durch die Banque de France ins Gespräch – obwohl das innerhalb der Eurozone völlig ausgeschlossen ist. Christine Lagarde wurde auf der EZB-Pressekonferenz auf die weiten Spreads angesprochen und wollte nicht antworten. Das ist selbst eine Antwort.
Alles dreht sich um Treasuries
Im Juli intervenierte der US-Finanzminister gemeinsam mit der Bank of Japan (BoJ) am Währungsmarkt. Vordergründig war es ein Freundschaftsdienst. Die BoJ hat ein großes Interesse an einer Aufwertung des Yen. Die US-Intervention war allerdings „weird“: Anstatt den Yen-Kurs durch Käufe von US-Dollar oder US-Treasuries zu stützen, setzten die USA auf den Euro.
Auch damals war der Schutz der US-Staatsanleihen das Primärziel der USA. Japan ist aufgrund der jüngsten Aufwertung des Yen nicht mehr gezwungen, US-Treasury-Bestände zu liquidieren.
Die aktuellen Interventionen des US-Schatzamts (Käufe von Langläufern und Verkäufe von Anleihen mit kurzen Laufzeiten) dienen ebenfalls dem Ziel, den Markt zu stabilisieren und große Adressen von einer Reduktion ihrer Staatsanleihenquoten abzuhalten. Die jüngste Renditeentwicklung in Europa spielt den USA in diesem Sinne in die Karten. Dennoch: Der norwegische Staatsfonds erwägt, US-Treasuries gegen US-Corporate Bonds zu tauschen. Das hätte fatale Konsequenzen für die US-Staatsfinanzen.
Wenig hilfreich ist die US-Tagespolitik. Jeder kennt inzwischen die Charts mit dem immer steileren Anstieg der US-Staatsschuld (aktuell 40 Billionen Dollar). Trotzdem stellt sich der Präsident vor seine Anhänger und verspricht: 5.000 Dollar für jeden, falls seine Partei die Midterms gewinnt. Das kostet eine weitere Billion Dollar – Kleingeld für einige, 3,5 % des BIP für alle übrigen.
| 10Y-Rendite, Stand Freitag | Niveau | Höchststand seit |
|---|---|---|
| US Treasury | 4,92 % | Ende 2007 / Oktober 2023 (30Y: 5,32 %) |
| Bund | 3,51 % | 2009 |
| OAT | 4,45 % | 2008 |
| Gilt | 5,34 % | 2007 |
| JGB | >3 % | ~1996 |
Die Bank of America formulierte es als Doppelbelastung: Öl nach oben, „buybacks and growing credibility risks“ drücken die Term-Prämie. Und Stanley Druckenmiller — Mentor sowohl von Bessent als auch von Fed-Chef Warsh — sagte hinter verschlossenen Türen, die Renditen seien „ein bisschen niedrig“. Wenn der Mentor des Notenbankchefs das sagt, meint er: Es ist nicht vorbei.
Vor einigen Wochen veröffentlichte die FT ein Diagramm, wonach die traditionell negative Korrelation zwischen Anleihen- und Aktienpreisen aufgebrochen ist. Das soll erklären, warum die Renditen stark steigen können, die Preise für Aktien aber trotzdem stabil bleiben.
Nun – das war auch in der Übertreibungsphase 1996–2001 so. Die Inflation veranlasste die Notenbanken, die Leitzinsen ständig anzuheben, die Kapitalrendite stieg immer weiter und die Aktienindizes feierten immer neue Höchststände.
Wie damals zeigen sich auch heute disruptive Produktivitätsfortschritte. Die Party ist offensichtlich noch nicht zu Ende. Das zeigen auch ein Blick in das AI-Labor im Halfgarten und der folgende QuASImodo Statusbericht.
QuASImodo .:. The teaching of
In den vergangenen Monaten entwickelten sich AI-Modelle stürmisch. Lokal einsetzbare Modelle sind heute leistungsfähig wie Frontiermodelle vor einem halben Jahr. Mit einer stabilen Konfiguration des neuen Flaggschiff-LLM für lokale Inferenz aus dem Hause Alibaba (Qwen3.8-Flash-Next) gelang ein Durchbruch bei der automatisierten Erstellung von Unternehmens-Reports, die aus Fundamentaldaten der LSEG und verifiziertem journalistischem Kontext aus Handelsblatt und Financial Times aggregiert werden: Die Reports werden durch die AI in reproduzierbarer Qualität erstellt, der Prozess ist deterministisch.
Am Montag war Hieronymus mit dem Rad zwischen Merklingen auf der schwäbischen Alb und Leipheim an der Donau unterwegs Komoot-Aufzeichnung. Das ist aber nur die Ra(n)dnotiz. Vor der Abfahrt wurde QuASImodo instruiert, aktuelle Analystenkommentare bezüglich der Nordex-Aktie einzuordnen und zu bewerten.
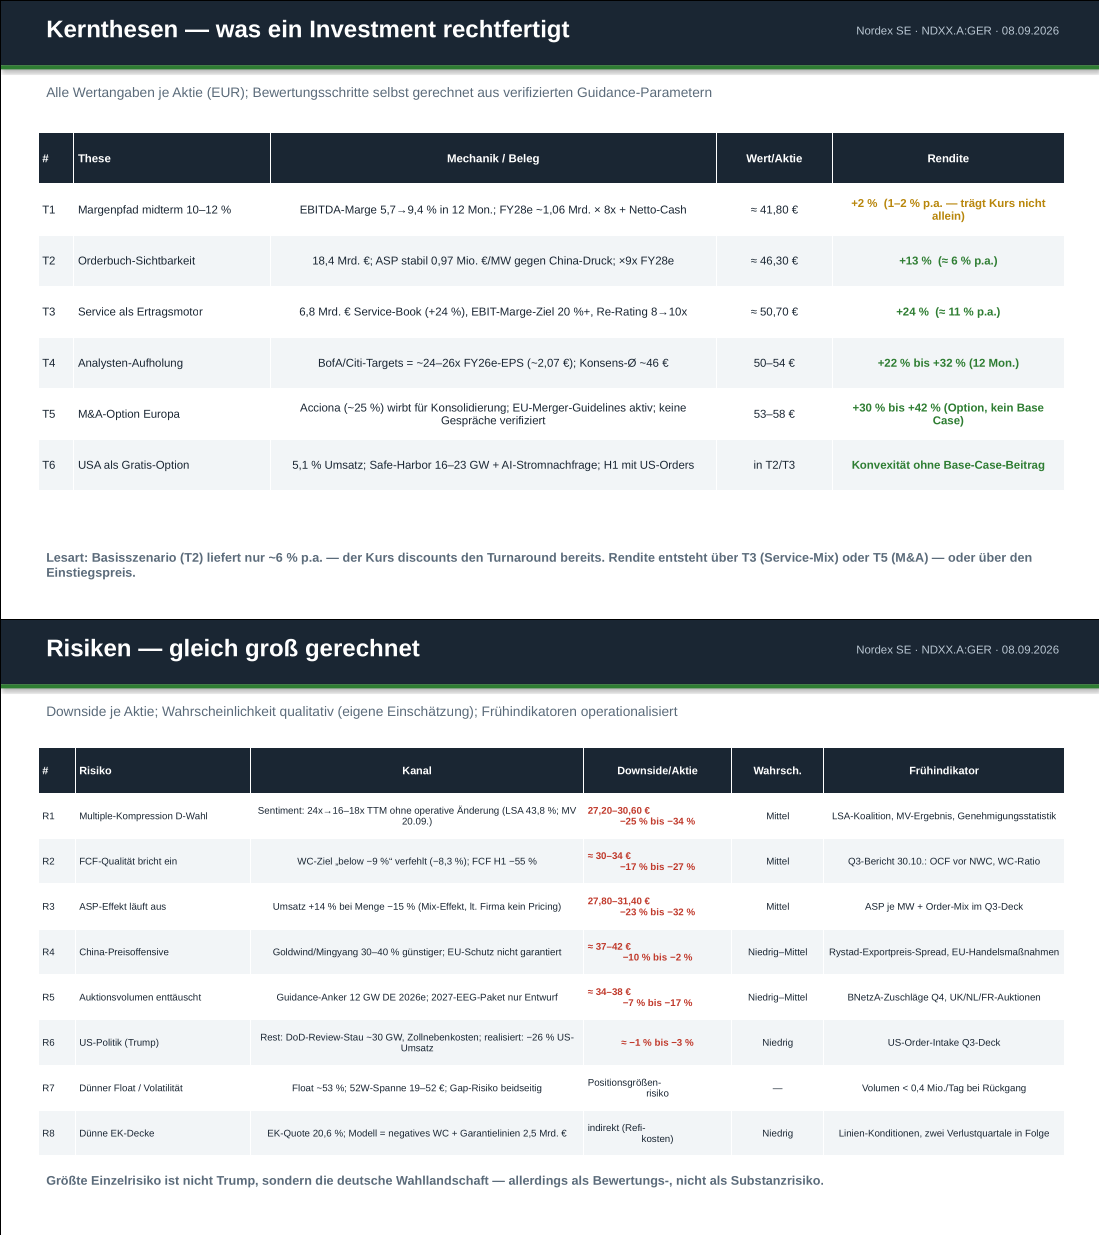
Ohne Zweifel: Trotz des (noch) gewöhnungsbedürftigen Sprachstils kann man damit gut arbeiten.
Die Erkenntnis:
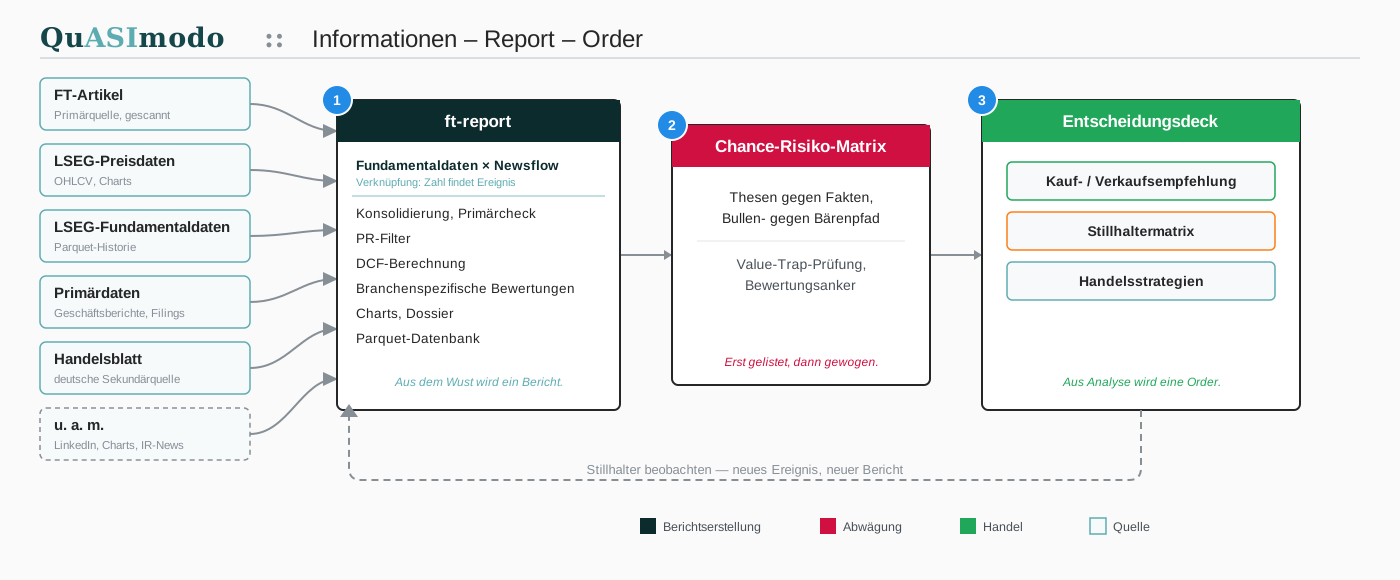
QuASImodo liefert nicht nur Analysen. Der Assistent kann hieraus auch selbstständig eine Handelsmatrix erstellen, die direkt für den Positionsauf- und -abbau genutzt werden kann.
Im nächsten Schritt wurde dies erweitert, um die Sinnhaftigkeit von Stillhalterpositionen auf unterschiedliche Basiswerte zu ermitteln. Nach wenigen Runden gelang es dem Assistenten, zuverlässig attraktive Basiswerte zu identifizieren.
Der inzwischen stabile Gesamtprozess (von QuASImodo visualisiert):
A2 Milk – Überprüfung der These
Der Prozess liefert mit bekannten und nachrichtlich gut gestützten Werten wie Munich Re, RWE, Bayer außerordentlich gute Ergebnisse. Wie sieht das aber mit weniger bekannten Werten mit indifferenter News-Coverage aus?
Hierfür wurde QuASImodo auf A2 Milk angesetzt, einer Molkerei mit Commonwealth-Vergangenheit, Sitz: Neuseeland.
Das ist das Deckblatt des Entscheidungsdeck-Reports, der die Grundlage für den AI-gestützten Positionsaufbau bildet.
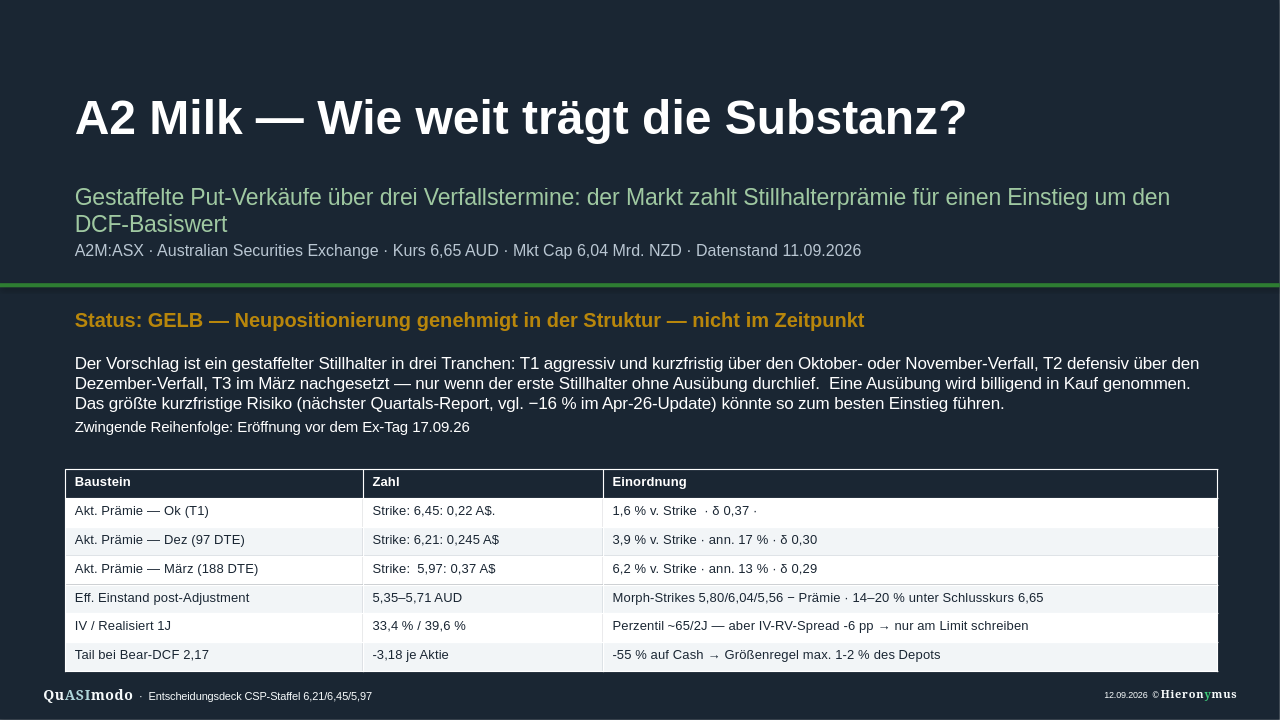
An dem Entscheidungsdeck muss noch ein wenig gefeilt werden. Die erste Version zeigt aber bereits, wohin die Reise führen wird.
Die gesamte Entscheidungsvorlage ist > hier < abrufbar.
Sie ist der Beweis für erzielbare Produktivitätsfortschritte durch den konsequenten Einsatz lokaler AI.
Quellen: FT: „Scott Bessent fails to break ‘fever’ in US bond market“ (10./11.09.), „Global bond sell-off reignites as oil jumps to $109“ (10.09.), „Bond markets stabilise after global sell-off“ (10./11.09.), „Is Scott Bessent winning the wrong battle in markets?“ (Katie Martin, 11.09.), „France’s debt interest bill to jump 25% this year“ (11.09.), „UK pays highest borrowing cost since 1998“ (08.09.), „Japan must raise rates“ (09.09.), „High oil prices could force ECB to raise rates further“ (11.09.), Live-Blog „Bond rout as it happened“ (10.09.)