Alle Wege führen nach Asien
Es ist eigentlich ganz einfach. Gas ist (und bleibt) teuer, der Trend geht zu Wärmepumpen. Das sollte auch in der Vermögensallokation abgebildet werden. Ein europäischer Hersteller ist scheinbar schnell gefunden. Blöd ist nur, dass ausgerechnet die Spekulation auf eine Wärmewende ein Geldgrab wurde. Jetzt wendet sich der Konzern nach Asien – und die Aktie vollzieht eine Bodenbildung. Egal wie man es anstellt. Immer wieder geht die Reise nach Asien.
Ariston – deutsche Heizungen und vietnamesische Wasserfilter
Ein italienischer Hersteller von Sanitärartikeln beschließt 1988, nach Vietnam zu gehen. In einen kommunistischen Staat, wo westliches Kapital schlicht »exotisch« ist. Fast vier Jahrzehnte später, im Januar 2014, nahm Ariston in Bắc Ninh eine Fabrik für Wassererhitzer in Betrieb — Boiler, Durchlauferhitzer, Wärmepumpen-Boiler für Südostasien — der 2025 die Bronze-Medaille für Weltklasse-Fertigung verliehen wurde. Und nun, am 3. September 2026, meldete ebendieser Hersteller eine Übernahme, die auf den ersten Blick winzig wirkt: 83 Prozent an Mutosi, einem Anbieter für Trinkwasseraufbereitungssysteme aus Hanoi, 14 Millionen Euro Umsatz im Jahr. Das war für Hieronymus die Meldung der Woche.
Vierzehn Millionen. Bei einem Konzern mit 2,7 Milliarden Umsatz ist das ein Rundungsfehler — gut ein halbes Prozent. Und trotzdem springt der Aktienkurs am Tag nach Veröffentlichung des Deals intraday knapp vier Prozent an.
Ein geschickt lancierter PR-Artikel im Handelsblatt (4. August 2026) weckte das Interesse. Aufhänger damals: Paolo Merloni („Unternehmer des Tages“, Seite 25) erzählt eine Milliardenwette auf den deutschen Heizungsmarkt — CCS, Wolf, Mainburg, Habecks Heizungsgesetz. Darin sagt der Executive Chairman den Satz, man sei „ein europäisches Unternehmen mit tiefen Wurzeln in Italien und Deutschland“, und der Mediobanca-Analyst Alessandro Tortora pflichtet bei: Allrounder des thermischen Komforts; die Strategie passe für Deutschland und Italien. Es geht um – Ariston – mit Sitz in Milano, wo auch sonst.
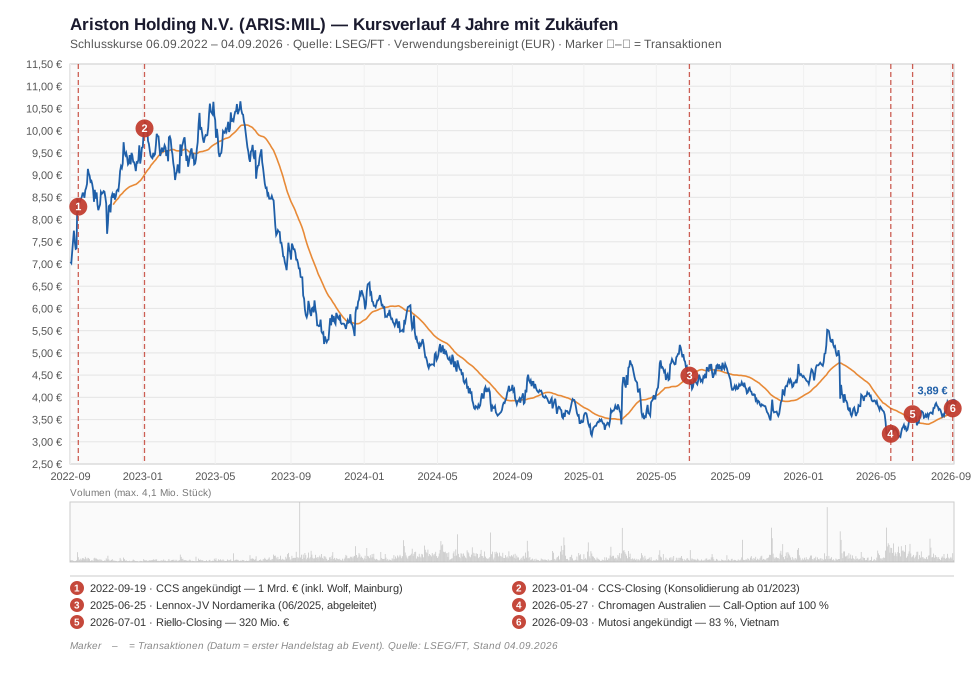
Die Halbjahreszahlen geben dem scheinbar Recht. Ariston weist den Umsatz nach Regionen aus: Europa trägt 995 von 1.347 Millionen Euro, also 74 Prozent, und wächst mit sieben Prozent am Stärksten. Asien inklusive Nahost bringt es auf 226 Millionen Umsatz, gut ein Viertel des Europageschäfts — und schrumpft um 3,5 Prozent; Nord- und Südamerika tragen weitere 9 Prozent bei (−0,7 Prozent YoY). Ariston kauft kräftig zu: Riello für 320 Millionen Euro in Italien, vorab CCS für eine Milliarde in Deutschland (inklusive Wolf Wärmepumpen); das Lennox-Joint-Venture in Nordamerika, die restlichen Chromagen-Anteile in Australien und nun Mutosi in Vietnam.
Ein Blick auf den
Chart zeigt allerdings eine brutale Realität: Seit der Integration von CCS im Jahr
2022 ist der Börsenwert drastisch gesunken. Die jüngsten Umsatzausweitungen
sind in den aktuellen Handelspreisen eingepreist. Erst die
Akquisitionen in Australien und nun Vietnam bestätigen eine Bodenbildung. Die
entscheidende Frage: Was qualifiziert eine Akquisition mit 14 Mio. € Umsatz als
Trigger für eine Bodenbildung, wenn Zukäufe und Beteiligungen im
Milliardenbereich für Aktionäre ein Geldgrab darstellten?
Im Kern: die
Perspektive auf wiederkehrende Umsätze jenseits des Heizungszyklus.
Was Mutosi eigentlich ist
Mutosi wurde 2018 gegründet, besitzt eine Fabrik in Hanoi und verkauft Wasserreiniger — stehend, unter der Spüle eingebaut, samt Ersatzteilen und Servicepaketen. Das Geschäftsjahr 2025 brachte 14 Millionen Euro bei jährlichen Wachstumsraten im mittleren zweistelligen Bereich. Trinkwasserreinigung boomt in Vietnam, weil Leitungswasser dort kein Trinkwasser ist und die Alternative in Plastik daherkommt.
Der eigentliche Kaufgrund steht zwischen den Zeilen der Pressemitteilung: Filterwechsel. Ein Wasserreiniger, der in jedem vietnamesischen Haushalt hängt, braucht alle paar Monate neue Filter — über Jahre. Ariston kauft nicht nur eine Fabrik nebst eingeführter Produktlinie. Ariston hat es auf die Kundenbeziehungen abgesehen, auf stetige, planbare Umsätze. Der Filter unter der Spüle ist im übertragenen Sinn eine Maut auf den Wasserverbrauch. Es besteht zwar kein Zwang, diese Maut zu begleichen. Trinkwasser wird aber immer wichtiger; wer den Aufbereitungsprozess beherrscht, kann hohe Margen verlangen.
Und das Schöne aus Sicht des Konzerns: Die Vertriebsleitung gehört längst Ariston. Seit 1988 hat die Gruppe in Vietnam alle Kanäle aufgebaut — traditionellen Handel, modernen, Online-Commerce. Mutosi-Filter in Ariston-Regalen zu legen ist Distribution aus dem Bestand, kein Neuland. Synergien bei Einkauf, Fertigung, Supply Chain wurden ausdrücklich angekündigt, ohne Bezifferung. Zur Wahrheit gehört auch: Dieselbe Ansage wurde auch bei CCS getätigt. Der Chart dokumentiert die nachfolgende Enttäuschung.
Immer wieder Asien
Wer die Hieronymus Wochenberichte regelmäßig liest, ist nicht überrascht: Hieronymus hat ein Faible für Asien. Dass ausgerechnet der Versuch, an dem Ausbau von Wärmepumpen in Europa mit einer Portfolioposition zu partizipieren, zu Wasserfiltern in Vietnam führt, ist allerdings purer Zufall.
Fundamentals und Datenverwirrung
Ariston notiert bei ca. 3,8 Euro, die Aktie liegt damit 62 Prozent unter dem Ausgabepreis des Börsengangs von 2021 (10,25 Euro). Am 29. Juli präsentierte das Management Halbjahreszahlen: Umsatz 1.347 Millionen Euro, plus 4,3 Prozent; bereinigtes EBIT plus 11,7 Prozent auf 73,5 Millionen; die Ausblicke fürs Gesamtjahr bestätigt, Riello(Zukauf 2026) steuert im zweiten Halbjahr 190 bis 200 Millionen Euro Umsatz bei.
QuASImodo ermittelt im Rahmen der Analyse stets über eine DCF-Berechnung einen fairen Aktienpreis. Für Ariston ergab die Standardberechnung einen Wert von 24,42 €. Das passt weder zum aktuellen Marktpreis noch zur Preishistorie. Um diese Diskrepanz aufzulösen, bedurfte es detektivischen Spürsinns. QuASImodo greift auf die Daten von LSEG/Datastream zurück. Das ist der Goldstandard für Finanzdaten in Europa. Dort stehen bei Ariston 125,5 Millionen ausgegebene Aktien und eine Marktkapitalisierung von knapp einer halben Milliarde Euro. Das geht bei einem Marktpreis für die Aktie von weniger als 4 € nicht auf. Zufällig fiel QuASImodo eine Sellside-Analyse der Mediobanca aus dem Jahr 2023 in die Hände. Mediobanca rechnete mit 373 Mio. existierenden Aktien. Der Rest ist dann wieder Routine: Tatsächlich hat Ariston drei Aktiengattungen: die 125,5 Millionen gelisteten Stammaktien, 22,1 Millionen nicht-notierte und 225 Millionen Stimmrechtsaktien. Der Inhaber des Stimmrechtsanteils heißt Merloni. Er hält über die Familienholding 75 Prozent der Stimmrechte. DCF liefert jetzt 8,33 Euro als fairen Aktienwert. Der Wert ist immer noch unterbewertet – aber das ist ja auch Sinn der Übung, das Finden preiswerter Aktien mit Entwicklungspotenzial.
Quellen: Ariston-Pressemitteilung 3.9.2026; Handelsblatt 4.8.2026 („Eine Milliardenwette auf den deutschen Heizungsmarkt“); Ariston Q2/H1 2026 (Umsatz nach Regionen); Mediobanca Equity Research 3.3.2023; Diverse FT-Artikel; Kurs: FT Historical Prices (LSEG; ARIS:MIL), Stand 4.9.2026 — weiterführende Details im Equity-Dossier QuASImodo AI.