Heimspiel
Die vergangene Woche hielten einige DAX-Konzerne die Finanzwelt in Atem. Bayer, Siemens, Infineon, Siemens Energy, RWE: Alle legten ihre Bilanzen vor. Zahlen lügen bekanntlich nicht. Die Preisentwicklungen der Aktien nach den Ad-hoc-Statements ist bezeichnend. Bis auf Siemens schlugen sich die AI-Roboter mindestens kurzfristig auf die Käuferseite. Siemens allerdings ist eine herbe Enttäuschung. Nicht unbedingt das Zahlenwerk, aber die Unprofessionalität der IR-Abteilung im Handling der geplanten Abspaltung der Healthineers. Da wird vor aller Augen Geldvernichtung betrieben. Das ist der ehrwürdigen Siemens unwürdig und erinnert an die Zeit, als der Konzern als Pensionskasse mit verlängerter Werkbank galt. Das passt allerdings hervorragend in die aktuelle Merz-Republik und ist ein Spiegel des Landes der Hausmeister und Gartenzwerge, dass seinen Rentnern das Geld hinterherträgt aber unfähig ist, ein Eisenbahnnetz zu betreiben (auf dem Siemens-Züge rollen könnten).
Siemens vs. Jardines
Der letzte Wochenbericht feierte den Strategiewechsel bei den Jardines in Hongkong. Dort holt man »verlorene Kinder« wieder in den Gesamtkonzern, lässt zusammenwachsen, was zusammen gehört. Die Jardines beenden die Unsitte, Unternehmensbereiche auszugliedern nur um danach trotzdem Mehrheitsanteilseigner zu bleiben.
Siemens geht den umgekehrten Weg. Der Konzern entlässt seine »Kinder« in die raue Welt. Nicht die hochprofitablen Anteile an der Siemens Energy, sondern die minderwertigeren an Siemens Healthineers.
Das passt den Aktionären nicht. Beide Aktien gaben deutlich ab. Es scheint, als ob sich kein adäquater Interessent für das Aktienpaket gefunden hat. Deshalb »verschenkt« Siemens seine Anteile nun an die Aktionäre. Der Konzern mag die Risiken nicht mehr tragen, andere Interessenten gibt es nicht, also lädt man alles bei den Aktionären ab, die sich nur durch einen verlustbehafteten Verkauf von Aktien diesen Risiken entledigen können. Tatsächlich empfiehlt sich ein Verkauf vor der Abspaltung (voraussichtlich im Q2 2026). Man erspart sich die Mühe, die Healthineers-Aktien später mit der Masse der aktuellen Siemens-Aktionäre wie Sauerbier anbieten zu müssen.
Die Abspaltung zu den aktuellen Konditionen ist pure Geldvernichtung. Die Siemens Healthineers Aktie dürfte bis nach der vollständigen Abspaltung von Siemens unter kontinuierlichem Abgabedruck stehen. Die Performance der Aktie ist ohnehin nicht berauschend:
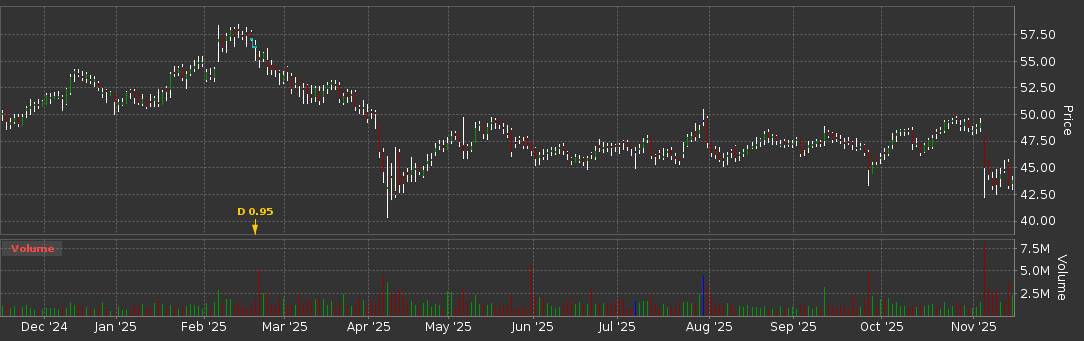
Für die Aktie des Stammhauses gilt Analoges. Wer kauft nun die Siemens-Aktie? – Wohlwissend, dass sehr bald unattraktive Healthineers-Aktien im eigenen Depot landen werden? Liebe IR-Abteilung, so etwas kündigt man nicht lange vorher an, sondern zieht es durch, wenn alles in trockenen Tüchern ist.
Wohltuend professionell agierte dagegen das Management der Jardines. Zuerst veräußerte man einen Bürokomplex im Herzen Hongkongs. Mit der nun verfügbaren Liquidität kaufte man die öffentlich gehandelten Aktien der Mandarin Oriental Hotelkette. Deren Altaktionäre sind hochzufrieden (und höchstwahrscheinlich glückliche Neuaktionäre der Jardines). Der Marktpreis der Jardines und der Mandarin Oriental zog nach der Ankündigung der Reintegration in den Konzern deutlich an. Hier wurde geschickt ein Mehrwert erzeugt.
BTW SAP
Eifrige Leser/innen haben es sicherlich bemerkt, Hieronymus ist kein eifriger Chartkonsument. Ab und an schauen wir hier im Halfgarten aber auch Chartbilder. Geradezu erschüttert hat der Blick auf den Preisverlauf der SAP.
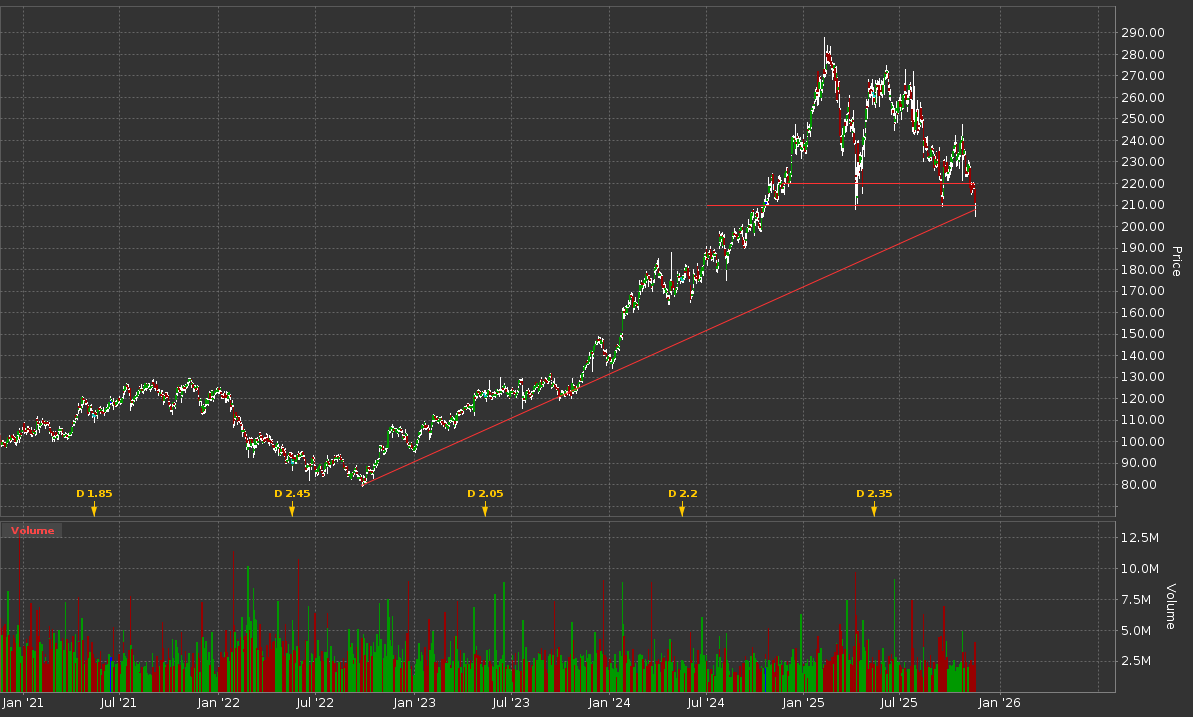
Die Aktie ist seit Februar 2025 um ein Viertel preiswerter geworden. Trotz Dividenden-Erhöhung, Abo-Modell und AI-Phantasie. Am Freitag schloss die Aktie exakt an der letzten charttechnischen Bastion, bevor ein strategisches Verkaufssignal generiert wird. Im aktuellen Marktumfeld könnte dies mit dem Monatswechsel zusammenfallen und eine Verkaufswelle strategischer Investoren im Dezember (vor dem Jahreswechsel :: Windowdressing) zur Konsequenz haben.
Dies erklärt, warum der Preissturz keine »Animal Instincts« bezüglich der Aufnahme des Stillhalterhandels mit diesem Basiswert weckt.
Bayer Handelssystem
In der vergangenen Woche legte das Bayer-Management Q3-Zahlen vor. Die Preisentwicklung der Aktie ist ein Spiegel der Wertwahrnehmung der Management-Leistung.
Abbildung 3: Wertentwicklung des Bayer-Handelssystems (5 Kontrakte, 10 k$ Kapitalbindung) und Preisentwicklung der Aktie (unten). Datenbasis: ArcadeDB, Stand 16.12.2025 (Aufbereitung: Quasimodo AI).
Das Handelssystem profitiert überproportional von der Erleichterungs-Rallye. Zur Wahrheit gehört (leider) auch, dass sich im Vorfeld deutliche Risiken aufgebaut hatten. Konkret bauten sich mit dem sinkenden Aktienpreis vor der Veröffentlichung des Zahlenwerks typische Stillhalterrisiken in Form einer stetig steigenden Partizipation des Handelssystems an Veränderungen des Marktpreises der Aktie. Auf Deutsch: Trotz fallender Marktpreise hielt das Handelssystem eine Überzahl an Put-Optionen, die immer deutlicher an Preisveränderungen teilnahmen, in der Spitze hebelte die Strategie die Preisentwicklung der Aktie mit 1,9. Im Schaufenster kann dies in den Monatsübersichten nachvollzogen werden: Nov. 25 und Dez. 25.
Nach der Veröffentlichung der Quartalsergebnisse reduzierte sich das Risiko sprunghaft.
Am Freitag gehörte die Aktie mit einem Tagesergebnis von -5% zu den Tagesverlierern in Europa. Das Handelssystem konnte dank der kurzfristigen Preisrallye trotzdem wieder in den normalen Risikobereich versetzt werden.
Wie geht es weiter? Nachdem die Risikopositionen geschlossen sind, nutzt das Handelssystem die aktuell sehr hohe Volatilität der Aktie (siehe Put Dez) für den Aufbau defensiver Spreads im Februar- und März-Verfall. Da das Management eindringlich vor weiteren Prozessrisiken mit Glyphosat-Geschädigten gewarnt hat (Rückstellung 1 Mrd. €), ist die Preisoberseite absehbar »vergattert«. Der rasche Abverkauf der kleinen Rallye nach den Unternehmenszahlen spricht Bände. Nach unten scheint die Aktie dank der immer noch vorhandenen Turnaround-Phantasie gut abgesichert. Außerdem handelt sie immer noch mit einem deutlichen Abschlag zum fairen Wert.
Quintessenz: Das Bayer-Handelssystem betreibt Volatility-Harvesting.