Release Day
Alibaba kündigt die Veröffentlichung eines Frontier-Modells an und ein Update des kleinen, lokal ausführbaren Bruders. HuggingFace geht am Release-Day fast in die Knie. Der Konzern treibt die US-Konkurrenz munter vor sich her. Anthropic und Open-AI müssen die Preise senken. Alibaba beherrscht die große AI-Bühne. Zeitgleich verkündet Nvidia, AI-Infrastruktur wird eine neue Assetklasse. Die Komplettfinanzierung von Rechenzentren verpacken US-Finanzierungsspezialisten in ein Derivat. Dies soll Pensionskassen und Versicherungen als langfristige Renditequelle dienen. Das erinnert sehr an die Endphase des Eisenbahnbooms, als die Baumeister verzweifelt neue Investoren suchten. Erinnerungen an die Verpackungskünste von Hypotheken bis 2008 werden natürlich auch wach. Die Grundsatzfrage bleibt: Brauchen wir tatsächlich so viele Rechenzentren, wenn leistungsfähige AI-Modelle preiswert lokal laufen?
Die US-Fernsehserie »Silo« (Apple TV) läuft in ihrer dritten Staffel und schlägt auch Hieronymus in ihren Bann. Aus einer profanen Romanadaption (Staffel 1) entwickelte sich eine profunde Kritik an der US-Gesellschaft der Gegenwart.
Die Serie beschreibt nun eine hypothetische Zukunft nach einer atomaren Eskalation zwischen dem Iran und den Vereinigten Staaten. Einige Überlebende haben sich in unterirdische Silos zurückgezogen. Dort existiert eine hierarchische Gesellschaft, in der sich Familiendynastien die Macht teilen. Es gibt einen (weitgehend machtlosen) Sheriff, einen gewählten und ebenso bedeutungslosen Bürgermeister und einen “Head of IT”, der von einer allmächtigen AI ausgewählt wird, die die eigentliche Machtbasis darstellt.
Errichtet wurden die Silos angesichts einer aufziehenden nuklearen Katastrophe vom »reichsten Menschen der Welt«, natürlich in Kooperation mit der kriegsführenden Regierung des Landes.
Apple projektiert in dieser Serie ein Spiegelbild der US-Gesellschaft in eine despotische Zukunft und hält den Zuschauern auf unterhaltsame Weise einen Spiegel vor die Nase. Die Reihe ist wohl das Beste, was die US-Unterhaltungsindustrie heute zu bieten hat. Sie wurde bereits 2025 abgedreht. Es ist interessant, dass man bereits damals den US-Iran-Konflikt als wahrscheinlichsten Auslöser einer globalen Katastrophe ausmachte. Die Rolle des »reichsten Mannes der Welt« ist dem damaligen Zeitgeist geschuldet. Heute würde diese Person die Auserwählten wohl eher zum Mars aussiedeln und die allmächtige AI würde aus einem Space-AI-Datacenter heraus ihr Unwesen treiben.
Disclaimer: Die allermeisten Serien Auf AppleTV sind seichteste US-Unterhaltung. Der Streamingdienst unterscheidet sich in dieser Hinsicht nicht von der Konkurrenz. Vorsicht also vor »Zeitdieben«.
Qwen3.8-27b
Am Freitag war Release-Day. Es gab diverse Counter, die die Minuten bis zur Freigabe des Downloads des neuen Standard-LLMs für lokale Inferenz von Alibaba zählten. Danach war HuggingFace an seiner Belastungsgrenze. Jede/r wollte sich offenbar ein Exemplar sichern. Inzwischen gibt es mehr als 400 Quantisierungen, Destillate und sonstige Optimierungen. Hieronymus macht sich erst in der kommenden Woche an die Installation, wenn alle Treiber funktionieren und gute Quantisierungen verfügbar sind.
Warum dieser Hype? Im Grunde ist Alibaba Nachzügler: Moondance (Kimi) und DeepSeek hatten bereits vorgelegt. Auch Z.AI (glm) veröffentlichte gerade ein neues Frontiermodell. Die US-Anbieter brachten ebenfalls im Wochentakt neue Frontier-Modelle heraus, zuletzt Grok (X.AI). Trotzdem richten sich die Augen auf Alibaba.
Nach dem Release von Kimi 3 (offenes Modell) und dem Start von Qwen-3.8-Max (zunächst geschlossenes Frontiermodell) senkten OpenAI und Anthropic ihre Tokenpreise deutlich. Die Nachfrage nach chinesischen Frontiermodellen (via Openrouter) stieg so stark, dass die großen US-Anbieter zu Preissenkungen gezwungen wurden.
Alibaba veröffentlichte am 12. August die Modellgewichte zu Qwen-Max (Qwen3.8-2.4T-A95B :: 2,4 Billionen Parameter, 95 Milliarden aktiv). Selbstbewusst zieht der Konzern gegenüber der US-Konkurrenz die Transparenzkarte. Schaut her: Wir haben ein Spitzenmodell und jeder kann schauen, was im Hintergrund passiert. Die Modelle aus den USA sind im Gegensatz dazu völlig intransparent. Niemand weiß, wie die ausgewiesene Performance zustande kommt, entsprechend groß ist die Überraschung, wenn ein Modell Dinge tut, die nicht vorgesehen waren.
Die Transparenzkarte zieht immer mehr. Qwen3.8-27b erbt (im Narrativ) Eigenschaften des großen Bruders und kann mit entsprechendem Training und Feintuning im lokalen Betrieb eine den Frontiermodellen vergleichbare Leistungsfähigkeit aufweisen.
Tatsächlich ist das Modell in ersten Tests bereits ohne diese »Optimierungen« vergleichbar mit Opus 4.6.
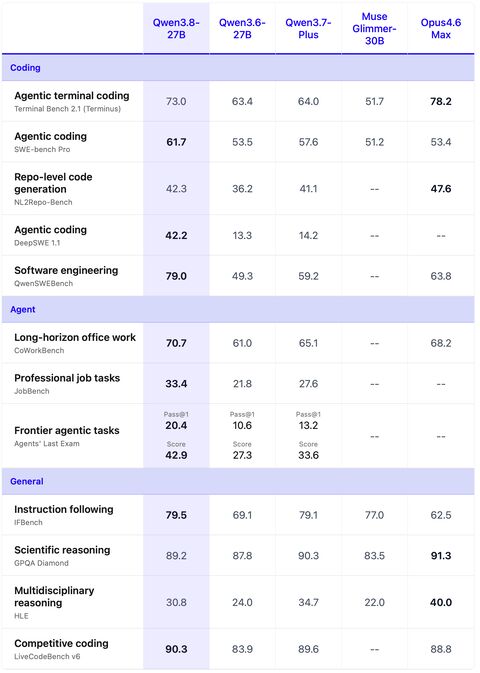
Zusammengefasst: Man benötigt kein Rechenzentrum mehr, für eine AI auf der Höhe der Zeit. Lokale Inferenz ist mit dem Standardmodell auf dem Niveau der Frontiermodelle vor etwa einem halben Jahr. Das schlägt sich in den Inferenzkosten via OpenRouter nieder. Qwen-Max kostet 0,57/6 $ (in/out pro Mio Token), Qwen3.8-27b trotz nur eines Bruchteils an Parametern ungefähr die Hälfte: 0,44/3,2 $. Zum Vergleich: Opus5(Anthropic) kostet 5/25 $.
Der Vergleich (Abb. 1) zeigt die Dominanz der chinesischen Anbieter gegenüber der US-Konkurrenz. Meta brachte in der vergangenen Woche (hektisch) Muse Glimmer 30b heraus. Gleiche Größe wie Qwen3.8. Trotzdem ist das Modell aus der Zeit gefallen. Selten hat sich Mark Zuckerberg mehr blamiert. Google hat vor Wochen Gemmi4 veröffentlicht. Auch dieses Modell ist durchgefallen.
Gefühlt steigt der Stresslevel bei OpenAI und Anthropic. Beide Unternehmen sind auf erfolgreiche Börsengänge angewiesen. Anthropic versucht eine ähnliche Bewertung zu erzielen, wie SpaceX, bei OpenAI verdichten sich die Gerüchte, dass eine Insolvenz kaum abwendbar ist. Der Börsengang wurde in der vergangenen Woche ganz weit ins Jahr 2027 verschoben. Wie lange die Firma liquide bleibt, gehört zu den heißesten Fragen im sowieso heißen Sommer 2026.
500 Mrd. $ für Datacenter
Es war die Meldung der vergangenen Woche: Nvidia beteiligt sich an der Finanzierung von weiteren Datacentern. Das Muster ist bekannt: Nvidia gibt Kredite an die Hyperscaler, diese verpflichten sich Nvidia-Chips einzubauen. Besonders ist die Summe: 500 Mrd. $ bis 2028. Besonders ist die Struktur. Nvidia finanziert die Datacenter gemeinsam mit einem hochkarätigem Konsortium:
- Apollo Global Management – Private capital
- Blackstone – Alternative asset management
- BlackRock – Institutional asset management
- Brookfield Asset Management – Alternative asset management
- Goldman Sachs – Investment banking
- KKR — Private equity
Das Konsortium dient als Kapitalsammelstelle und Verpackungskünstler. Es wird die gesamte Palette möglicher Finanzierungsquellen bespielt:
- Public equity (Kapitalerhöhungen / Börsengänge)
- Investment-grade bonds (Besicherte Anleihen)
- High-yield bonds (Junk-Bonds)
- Securitized debt (Derivate: ABS, CDO, WBS, etc.)
- Private credit (OTC Anleihen)
- Project finance (Gründung von Zweckgesellschaften, off-balance)
Gemäß der öffentlichen Bekanntgabe reiht sich diese Finanzierung in einen Kosmos von AI-Investments im Umfang von 8 Billionen USD bis 2028 ein. Mehr noch: Das Konsortium bekennt sich zu dem Ziel, eine neue Assetklasse »AI-Infrastruktur« zu etablieren, neben Hypotheken, (…) , Unternehmens- und Staatsanleihen.
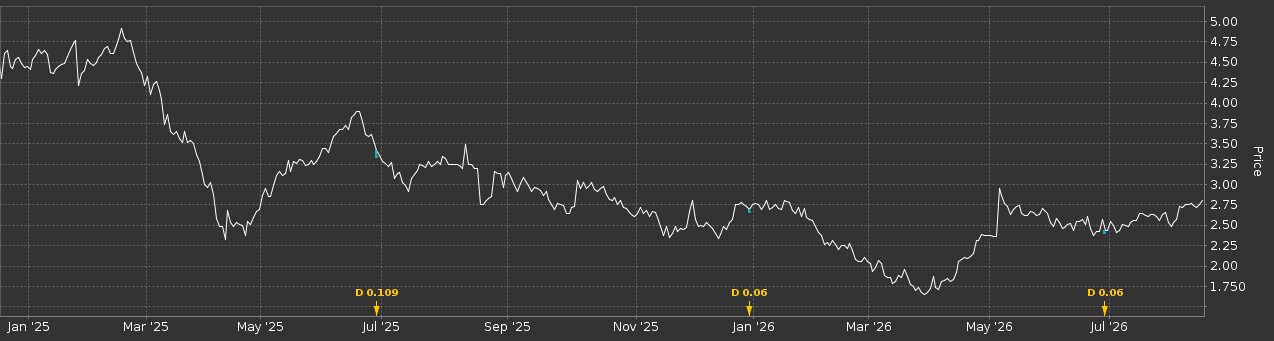
Prototyp dieser neuen Assetklasse ist der DigiCo-REIT, der nach der Bekanntgabe des Projekts (ordnungsgemäß) teurer wurde. Die Investoren sehen zukünftig primäre höhere Renditen. Risiken werden ausgeblendet.
Im Halfgarten leuchten rote Warnleuchten. Es riecht nach der Spätphase des Eisenbahnbaus, als privates Kapital z.B. die Eisenbahn nach Bagdad finanzierte. Damals war die Deutsche Bank Konsortialführer, die ähnlich wie Nvidia heute, Eisenbahnprojekte zur Sicherung ihrer Machtbasis im imperialen Geflecht nutzte.
Alibaba sägt am Narrativ des AI-Baubooms
Die Wirtschaftlichkeit der Eisenbahnverbindungen stieg und fiel mit dem Handelsvolumen auf den Strecken. Oligopole prägten die Epoche. Die Konzerne stellten mittels Absprachen sicher, dass die Wirtschaftlichkeit der Großprojekte mindestens auf dem Papier gesichert war.
Im Grunde handeln die großen AI-Unternehmen in den USA ähnlich. Sie versuchen über geschlossene Strukturen und geschicktes Marketing eine Machtbasis zu errichten.
Allein der technische Fortschritt stört in der Wiederholung des Erfolgs des 19. Jahrhunderts. Es ist schlichtweg unmöglich, Kompetenzträgern die Rückkehr in
ihr Heimatland zu verwehren, wo sie enthusiastisch eigene Firmen gründen. Mit der Veröffentlichung von Qwen3.8 ist eines klar: Es gibt keine Technologieführerschaft der USA. Die wesentlich
geringer bewerteten Unternehmen aus China sind technologisch mindestens gleichauf, wenn nicht sogar führend.
Das ist keine Fußnote. Qwen3.8-27b untergräbt die Datacenter-Story. Inferenz benötigt keine Rechenzentren. Hierfür reichen normale Server, wie sie Allerorten eingesetzt werden.
Inferenz erfolgt dezentral, große Datacenter benötigt man für die Forschung und die Entwicklung von Modellen.
Der Bauboom findet hauptsächlich in den Köpfen von Projektentwicklern und der Managementebene von Nvidia statt.
Das wiederum passt zu jüngsten Entwicklungen in den USA. Dort formiert sich ein wachsender Widerstand gegen Datacenter-Projekte.
Weil alles so schnell gehen muss, sind sie ein ökologisches Desaster, was selbst in den Weiten der Steppe von den Bewohnern nicht toleriert wird.
Kandidaten für den Senat oder das Repräsentantenhaus tun gut daran, öffentlich keine geplanten Datacenter zu unterstützen.
Einige Kommentatoren bezeichnen die Zwischenwahlen im November als erste »AI-Wahlen« der USA. Der Widerstand regt sich nicht nur gegen Infrastrukturbauten. Auch die fehlende AI-Regulierung ist ein Wahlkampfthema. Immer mehr Amerikaner/innen fühlen sich in sozialen Medien von Bots verfolgt, die wie physische Drohnen gezielt auf bestimmte Wähler angesetzt werden. Es ist unklar, welche Inhalte AI-generiert sind und welche nicht. Der Trend in den USA entwickelt sich in Richtung Technikskepzis oder gar -feindlichkeit – ausgerechnet im Land der unbegrenzten Möglichkeiten.
Möglicherweise ist dies aber einfach ein temporäres Phänomen, das der Brechstangenpolitik der Trump-Administration geschuldet ist.
Schaut man in andere Teile der Welt, wird ein Muster daraus. Die Jugendproteste in Indien sind auch wesentlich der Tatsache geschuldet, dass die rasche AI-Adaption einer gesamten Generation ihre Entwicklungschancen raubt. In weiten Teilen Asiens führt die AI-Adaption zu gesellschaftlichem Abstieg weiter Teile der Mittelschichten. Ironischerweise fördert die Entwicklung leistungsfähiger Modelle für die lokale Inferenz, wie Qwen3.8-27b, diesen Trend mehr als cloudbasierte Frontiermodelle.
Der »Releaseday« für Qwen3.8-27b hat eine nicht zu unterschätzende gesellschaftliche Relevanz.
RWE – Chancen als Infrastrukturprovider
Bisher drehte sich alles um die USA und mittelbar China bzw. Asien. Europa kam nicht vor. Dabei hat der Vorspann ganz viel mit der RWE (und auch Uniper) zu tun.
RWE bewirbt unter dem Label »Energised Land« derzeit 10 eigene Grundstücke mit der Entwicklungsoption »Rechenzentrum«. Der Konzern übernimmt Planungsrecht, Netzanschluss und Stromlieferung und verkauft oder verpachtet vorentwickelte, netzangeschlossene Flächen. Zwei Flächen stehen vor der Vergabe, sagt RWE, voraussichtliche Kapazität: 3 GW. (Wert: 10 – 50 € pro installiertes Watt Rechenleistung)
Gelänge es dem Nvidia-Konsortium eine Assetklasse »AI Infrastruktur« zu etablieren, könnte RWE ganz einfach an den Zug aufspringen und »AI Infrastruktur« nebst Finanzierung für globale Kunden »von der Stange« anbieten. Fraglich ist, ob sich hierdurch die Finanzierungskonditionen verändern, weil beispielsweise europäische Pensionskassen bevorzugt europäische Angebote dieser Assetklasse zeichnen. Hieronymus wird sich den Konzernbericht zum nächsten Quartalsreporting unter diesem Aspekt genau anschauen.
Aus der gesellschaftlichen Perspektive gelingt es Europa, die AI-Adaption zwar dynamisch aber immer noch evolutionär zu orchestrieren. Es gibt keine (oder kaum) heiß gestrickte Datacenter-Entwicklungen, Demographiebedingt triggert der Einsatz von AI in Unternehmen und Verwaltung keine Massenentlassungen, trotzdem gelingt es den Unternehmen, ihre Produktivität zu steigern. Die Entwicklungen der Aktienpreise reflektieren diese Entwicklung.
Das Beispiel RWE zeigt zudem, dass man durchaus vom Hyperkapitalismus in den USA profitieren kann, ohne seine Schattenseiten übernehmen zu müssen.
Fazit
Die Absicht, Rechenzentren komplett mit Rechenchips, Stromanschluss und Kühlung einem Betreiber zu übergeben ist ursprünglich eine weitere Idee aus dem Hause Nvidia, Absatzkanäle für die hauseigenen Chips zu sichern. Dem dortigen Management ist nicht entgangen, dass die Monopolstellung für GPUs massiv bröckelt. Es macht sehr viel Sinn, langfristig Rechenzentren an die hauseigenen GPU’s zu binden.
Ob die Prämisse allerdings trägt, wonach die Welt gar nicht genügend Datacenter haben kann, ist fraglich. Sie fußt auf der Annahme, dass es den US-Hypserscalern gelingt, ein Oligopol zu etablieren. Bislang boten die geschlossenen Modelle von Google, X.AI, OpenAI und Anthropic einen messbaren Leistungsvorsprung vor offenen chinesischen Modellen. An der Vormachtstellung der US-Modelle gab es bereits bei der Veröffentlichung von DeepSeek_V3 erste Zweifel. Mit Kimi3.1 und nun Qwen3.8 ist kaum noch ein Vorsprung der US-Modelle messbar.
Mit der Veröffentlichung von Qwen3.8-27b hat sich das Spektrum nochmals verschoben. Nun stellt sich zusätzlich die Frage, ob man Routineaufgaben überhaupt in die Cloud auslagert. Das Modell ist selbst in der Standardausfertigung Premiummodellen aus dem Februar 2026 ebenbürdig. Ein lokaler Betrieb rechnet sich für jeden Rechtsanwalt, jeden Architekten, jedes Ingenieurbüro. Die Frage, ob es wirklich so vieler Datacenter bedarf, stellt sich angesichts der Entwicklung kleiner Modelle neu.
Der organische Ausbau der Rechenzentrumskapazitäten geht weiter, keine Frage. Ob der exponentielle Zubau, wie er von den US-Hyperscalern prognostiziert wird, tatsächlich notwendig und rentabel ist, ist die Gretchenfrage des Herbstes 2026. Nvidia und das Finanzierungskonsortium setzen darauf. RWE profitiert in jedem Fall von dieser Entwicklung. Egal ob der Zubau organisch oder exponentiell erfolgt, der heimische Versorger sitzt wie die Spinne im Netz: RWE verfügt über Grundstücke mit bestehenden Netzanschlüssen, die nach dem Vorbild der USA als komplett ausgestattetes Rechenzentrum als »AI-Infrastruktur«-Asset entwickelt, finanziert und betrieben werden können oder – wie bisher – voll erschlossen einem zukünftigen Betreiber überlassen werden (Pacht/Miete/etc). »Energised Land« könnte eine weitere Ertragsquelle werden, für alle bundesdeutschen Versorger.