RoboTaxis, SpaceX und das Sommerloch
Robotaxis – ein struktureller Wachstumsmarkt! Der US-Markt wird sich gigantisch entwickeln, sagen Sellside-Analysten. Neu ist: Tesla wird bereits 2030 80 Prozent des US-Marktes belegen. Überraschung: Nicht Tesla profitiert, nein: SpaceX. Die ganze Story: Falsch in jeder Hinsicht. Denn der Robotaxi-Markt folgt nicht der Technologie-Logik aus Austin, sondern der Demografie: Wer dicht wohnt, kein Auto besitzt und alt wird, fährt autonom. Japan, China, Nigeria und Indien sind entscheidend, mAgA-Country ist Nebenkriegsschauplatz.
Die Frühnachrichten des DLF sind ein wichtiger Ankerpunkt. Samstags immer erst um 6 Uhr. Erste Meldung:
Der BUND kritisiert die Pläne des neuen Verkehrsministers, die Flüsse weiter auszubaggern, damit ganzjährig
Lieferketten gesichert werden.
Die zweite Meldung: Für die Drohnenabwehr sind auf nationaler Ebene 40 Behörden zuständig. Ein Skandal!
Damit ist klar: Saure-Gurken-Zeit, die Redakteure wissen nicht, womit sie die Morgensendungen füllen können.
Die Finanzmärkte schlafen nie. Aber auch hier bestimmen nun Sommerthemen das Geschehen.
SpaceX
Tratsch und Klatsch startet hier. Mangels halbwegs glaubwürdiger Fundamentaldaten oder belastbarer Geschäftserwartungen und hohen Investitionsgraden der »Glaubensgemeinschaft Elon Musk« ist dieser Wert prädestiniert für scharfe Preisbewegungen.
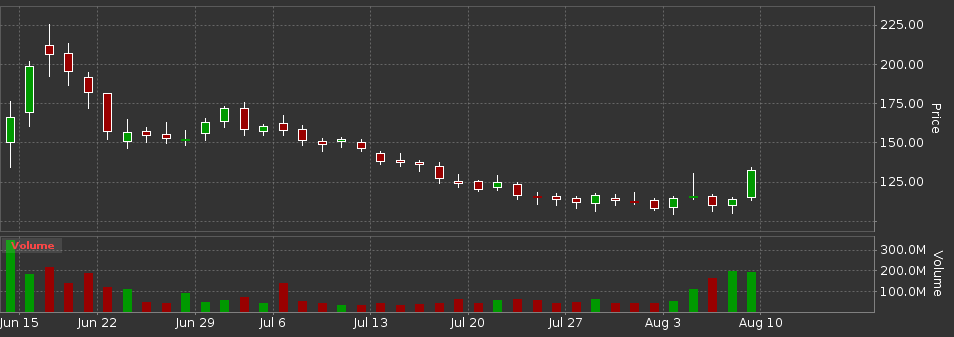
Hintergrund: Am Dienstag legte das Unternehmen Quartalszahlen vor. Danach sank der Aktienpreis nochmals um acht Prozent. Eine nähere Betrachtung dieses Ausdrucks maximaler buchhalterischer Kreativität erspart Hieronymus sich selbst und den hoffentlich entspannt sonnengebräunten Lesern.
Es ist hohe Zeit für Sellside-Analysen, die ganz kurzfristig die Marktpreise treiben.
Nachdem alles »Framen« der Quartalszahlen nicht gefruchtet hat, machte
Goldman Sachs ein anderes Thema auf: Das Marktvolumen für Robotaxis 2030 USA: 414 Mrd. $, 80% davon gehen an Tesla.
Starlink ist zentrale Infrastruktur.
Das saß!
Die Sellside-Analyse schaut auf lokale Lieferketten, den industriellen Backyard und die lokale Wertschöpfung. Sie macht die Rechnung ohne den Wirt: China – und übersieht die globale Perspektive.
Denn das Robotaxi-Potenzial folgt keiner Technologie-Logik aus Cupertino oder Austin. Es folgt zwei banalen demografischen Variablen: Wie dicht wohnen die Menschen zusammen, und wie viele von ihnen besitzen bereits ein Auto? Wo die Dichte hoch ist, die Menschen alt sind und/oder der Privatbesitz niedrig, dort entsteht der Markt. Das erklärt, warum Japan — 29 Prozent der Bevölkerung über 65, zunehmend ohne Führerschein — der natürlichste Robotaxi-Markt der Welt ist; warum Deutschland mit 589 Autos pro 1.000 Köpfen und der romantischen Bindung an den eigenen Golf Kombi kein Robotaxi-Land wird. China dagegen (220 PKW / 1000 EW, 65 Prozent urban, rasant alternd) hat alle Zutaten für den mit Abstand größten Markt.
Das Problem: Selbst optimistische Prognosen gehen für China »nur« von einem Marktvolumen von 180 Milliarden Dollar bis 2035 aus. Darauf fußen die Bewertungsannahmen für Baidu und Pony.ai. Wie Goldman Sachs für die strukturkonservative USA auf ein mehr als doppelt so hohes Marktvolumen für Robotaxis kommt, bleibt ein Rätsel.
Nevertheless. Die eigentliche Krux ist die strukturelle Fehleinschätzung des Markts.
Beginnen wir mit dem stark wachsenden Markt südlich der Sahara. Afrika hat nie ein wirkliches Verbrennerzeitalter durchlaufen. Mit weniger als 10 Autos pro 1.000 Einwohner springt der Kontinent (auch dank der aktuell hoch volatilen Benzinpreise) direkt von Boda-Boda-Motorrädern und Matatu-Minibussen in die shared-E-Mobilität — ohne den Umweg über Henry Ford und den Fetisch des zusätzlichen mobilen Wohnzimmers auf vier Rädern. Das Kleinbussystem ist sehr gut ausgebaut – und wartet eigentlich nur auf findige Entrepreneure, die autonome Shuttles ausrollen.
Auch hier sind sind Technik und Infrastruktur vorhanden: BYD liefert die Hardware zum Dumpingpreis, Bolt die Plattform, M-Pesa das Bezahlsystem. Tesla spielt in diesem Markt keine Rolle — zu teuer, zu amerikanisch, zu sehr auf MAGA-Wähler in Vororten optimiert. Das gilt 1:1 für Indonesien, Malaysia, Thailand, Laos und eigentlich auch für ganz Südamerika – wobei im Hinterhof der USA besondere Gesetze gelten.
Ohne Indien ist das Bild nicht komplett. Der Subkontinent geht einen dritten Weg. Der intrinsische Protektionismus begünstigt eine völlig andere Marktentwicklung. Hundert Prozent Importzölle auf E-Autos, verpflichtende lokale Produktion — und plötzlich dominieren Ola und Tata einen Markt mit 1,4 Milliarden Menschen und nur 50 Autos pro 1.000 Einwohner. Großes Potenzial, riesige Markteintrittsbarrieren.
Indien ist der perfekte Markt für die von Goldman Sachs sehnlichst für die USA antizipierte Monopolisierungsthese. Aber: Die Zeit ist nicht reif. Indien wird höchstwahrscheinlich von der Robotaxi-Welle überrollt, nachdem die übrige Welt ausprobiert hat, was funktioniert und was nicht. Es werden Wetten angenommen, wer sich dort durchsetzt. Indien ist der Joker des strategischen Players in diesem Markt.
Mythos: SpaceX katalysiert Autonomes Fahren
Es ist die zweite Sellside-Story dieser Woche. Noch phantastischer als die erste.
Der Markt hat sich in den Kopf gesetzt, dass Robotaxis zwingend satellitengestützte Kommunikation benötigen. Starlink als Rückgrat des autonomen Fahrens — was für ein Narrativ!
Dabei ist die Prämisse falsch in jeder denkbaren Hinsicht. For Starters: Robotaxis operieren in urbanen Zentren. Genau dort, wo die Mobilfunknetze am dichtesten sind, wo 5G bereits flächendeckend verfügbar ist und wo millisekundengenaue Latenzzeiten über Leben und Tod entscheiden. Ein Satellit im Low-Earth-Orbit mag hervorragend sein, um ein Model Y in der Wüste Nevadas mit Netflix zu versorgen. Für das Navigieren durch die Kreuzung am Shibuya Crossing taugt er nichts.
Die
Mobilfunknetze sind in genau jenen Schwellenländern, in denen der
Robotaxi-Markt tatsächlich entsteht, dramatisch besser ausgebaut
als in Europa oder den USA. Lagos hat zuverlässigeres 5G als
Brandenburg in Brandenburg. Nairobi schlägt das Silicon Valley bei der
Netzabdeckung.
In den Schwellenländern gab es nie flächendeckend Kupferkabel. Dort wurde
gleich Glasfaser verlegt und 5G ausgebaut. Starlink löst ein Problem, das in den
Wachstumsmärkten der Robotaxi-Industrie nicht existiert.
Um mit einem positiven Ton abzuschließen: Der haarsträubende Newsflow zu SpaceX
lieferte dem Autor einen schönen Anlass, dieses Thema an einem sonnigen
August-Samstag durchzudenken.
Es werden Wetten angenommen, wer sich den indischen Robotaximarkt schnappt.
Sommerrallye?
Zur Überraschung vieler steigen die Marktpreise ausgerechnet im August unisono auf neue Jahreshochs. Überraschend ist die Entwicklung insbesondere nach dem Scheitern von »Situational Awareness«.
Zum Wochenschluß kletterten die Indizes in Europa und den USA auf neue Jahreshöchststände. Eine Quick&Dirty-Saisonale-Analyse ergibt folgendes Bild: In neun Jahren notierte der S&P 500 Anfang August auf einem Jahreshoch. Bis auf einmal kletterten die Notierungen bis zum Jahresende weiter.
Datenquelle: Yahoo, SPY-ETF, Tagesdaten seit 1993.
| Jahr | Referenz | hist.Vola % | 2W % | 1M % | 3M % | Jahresende % | Max DD % | DD Datum | Bemerkung |
|---|---|---|---|---|---|---|---|---|---|
| 1995 | 1995-08-07 | 5.18% | +0.03% | +2.17% | +6.72% | +10.85% | -2.60% | 1995-12-18 | Greenspan |
| 1997 | 1997-08-07 | 21.20% | -2.89% | -1.85% | -2.73% | +2.62% | -11.20% | 1997-10-27 | |
| 2005 | 2005-08-05 | 10.07% | -0.33% | +0.67% | -0.11% | +2.30% | -5.35% | 2005-10-13 | |
| 2009 | 2009-08-07 | 15.91% | +1.75% | +1.72% | +8.79% | +11.24% | -5.67% | 2009-10-30 | Erholung nach Finanzkrise |
| 2013 | 2013-08-07 | 9.56% | -1.84% | -1.86% | +5.30% | +10.30% | -3.91% | 2013-10-08 | |
| 2016 | 2016-08-05 | 5.60% | +0.17% | +0.39% | -1.81% | +3.58% | -4.33% | 2016-11-04 | |
| 2018 | 2018-08-07 | 7.04% | +0.21% | +0.71% | -2.30% | -11.58% | -19.35% | 2018-12-24 | Trump I |
| 2021 | 2021-08-06 | 8.40% | +0.20% | +2.03% | +6.31% | +8.06% | -5.11% | 2021-10-04 | |
| 2026 | 2026-08-07 | 14.87% | Trump II |
Je größer der DrawDown (DD) im Herbst ausfällt, desto geringer ist die erwartbare Rest-Jahres-Aktien-Rendite.
Grundsätzlich ist ein freundlicher Markt in der ersten Augustwoche eine gute Ausgangslage für eine entspannte Preisentwicklung im weiteren Jahresverlauf. Tatsächlich sind die Marktpreise seit 1993 nur ein einziges Mal bis zum Jahresende merkbar gesunken: 2018. Ausgerechnet.
In diesem Jahr beherrschten ähnliche Themen das Tagesgeschehen:
| Woche (2018) | S&P 500 | Ereignis |
|---|---|---|
| 29. Okt - 2. Nov | -3.5% | Handelskrieg-Sorgen |
| 5. Nov - 9. Nov | -4.2% | Fed ist Hawkish |
| 12. Nov - 16. Nov | -2.8% | Ölpreis steigt deutlich |
| 19. Nov - 23. Nov | -5.1% | Thanksgiving-Flash-Crash |
| 26. Nov - 30. Nov | -1.9% | China droht mit Zöllen |
| 3. Dez - 7. Dez | -4.6% | G20-Drohungen gegenüber Trump |
| 10. Dez - 14. Dez | -6.8% | Fed(Powell): Alles im grünen Bereich |
| 17. Dez - 21. Dez | -7.2% | Christmas Crash |
| 24. Dez - 28. Dez | +3.1% | Die Jannuar-Rallye kündigt sich an |
Im «Maschinenraum« führte die gestiegene Rendite für US-Staatsanleihen zu einer rasanten Reduktion der Liquidität. Geld war im zweiten Halbjahr 2018 – trotz Inflation – ein knappes Gut. Aktien konkurrierten mit Anleihen um frisches Anlagekapital. Anleihen gewannen das Rennen.
Die Zukunft is ungewiss, kein Zweifel. Die Statistik steht 2026 aber klar auf der Seite der Optimisten. Wenn die USA nicht wären …
Diese Ad-Hoc Analyse wurde lokal durch den Hermes-Agenten mit Qwen3.5-122b als Denkstube und (natürlich) mit Sonnenstrom durchgeführt.