Halbleiter Pfui – Retail Hui
Spektakulär gescheitert ist der Überflieger des Halbleitertrades der vergangenen Monate: ›Situational Awareness‹. Highflying Ikarus träfe die Fondsstrategie wohl besser. Citadel spielte generös ›weißer Ritter‹ – im Kapitalismus gewinnen immer die Großen. Das gilt auch und insbesondere für den Einzelhandel. Entweder man ist selbst Oligopolist oder Bestandteil eines mächtigen Konglomerats. Dann ist man viel agiler als die behäbige Konkurrenz. Das zeigt DFI Retail gerade mit seinen Halbjahreszahlen.
Die Causa Aschenbrenner
Der Aufstieg: Von OpenAI zum 20 Milliarden Dollar Hedgefonds
Leopold Aschenbrenner war 2024 noch unbekannt. Er war gerade von OpenAI gefeuert worden und nutzte die Zeit für ein 165-seitiges Essay ›Situational Awareness‹, eine Prognose, wie AI die Gesellschaft transformieren wird. Daraus wurde dann ein HedgeFonds.
Die Person:
- 24 Jahre alt, Abitur mit 15, mit 19 Jahrgangsbester an der Columbia, dann OpenAI
- Keine vorherige Trading-Erfahrung
- Mehr als 250.000 Follower auf X, regelmäßiger Podcast-Gast
- ›Nostradamus of AI‹ — gelobt für seine treffsicheren öffentlichen Prognosen
Die Zahlen:
- 2024: Gründung Situational Awareness
- Erstes Halbjahr 2026: +439 %
- Verwaltetes Vermögen: Von 0 auf 24 Milliarden Dollar in 2 Jahren
- Mitarbeiter: 4 Investoren, 4 Menschen im Backoffice
Die Strategie:
- Konzentrierte Long-Positionen in AI-Aktien
- Hohe Hebelung via Prime Brokerage (Goldman Sachs, JPMorgan)
- Private Beteiligungen: u.a. 5 Mrd. $ in Anthropic (Potenzieller Wert: 900 Mrd. $!)
Der Markt war begeistert. Aschenbrenner galt als Visionär, der die AI-Revolution früher verstand als alle anderen.
Der Kollaps
Die Fakten:
- Juli 2026: AI-Aktien korrigieren nach starken Preisanstiegen
- Philadelphia Semiconductor Index: -20 % von Juni-Peak
- Nasdaq: Juli-Performance: -6,6 %
- Sandisk, CoreWeave: -60 % vom Peak
- Im Juli wurde im AI-Segment eine Marktkapitalisierung von über 3 Billionen Dollar vernichtet
- Situational Awareness: -67 % im Juli
- Zwangsverkauf: Fonds konnte Positionen nach Margin Call nicht mehr halten
Der Citadel-Transaktion:
Innerhalb von 24 Stunden kaufte Ken Griffins Citadel für 16 Mrd. $ öffentliche Aktienpositionen von Situational Awareness und übernahm die Mehrheit der nicht-liquiden Vermögenswerte. Der Deal war einer der schnellsten großen Transaktionen in der Geschichte der Wall Street. Die größten zu übertragenen Aktien wurden am Tag der Transaktion nochmals über 10 Prozent preiswerter.
›Removing a known forced seller is genuinely bullish.‹ — Charles-Henry Monchau, CIO Syz Bank
Der Nasdaq 100 stieg um 3 %. Die Märkte atmeten auf. Die vorher ›verprügelten‹ Fondspositionen legten zweistellig zu.
Seit der Interventionen von JP Morgan während der Knickerbocker-Krise 1907 gilt ein beherztes Zugreifen der größten Marktteilnehmer bei existenziellen Krisen als positives Zeichen. 1998 tat der frisch ernannte Alan Greenspan auf Notenbankebene ähnliches, um die LTCM-Krise zu bändigen.
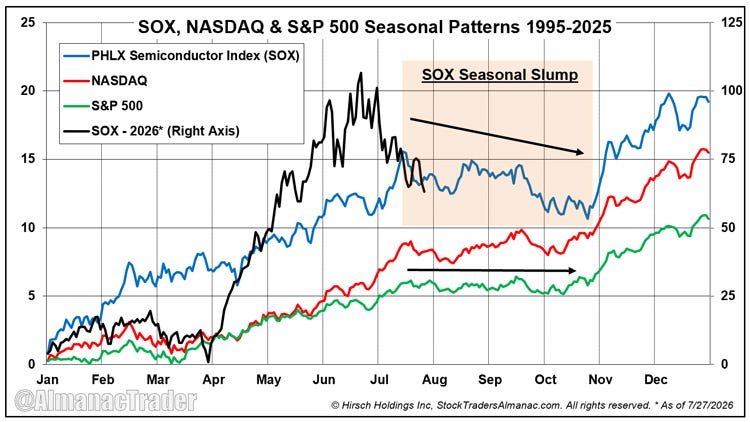
Am Donnerstag verpflichtete sich Citadel zur ›Rettung‹ von ›Situational Awareness‹. Die geprügelten Werte erholten sich deutlich. Der südkoreanische Leitindex Kospi kletterte am Freitag um 16 %.
Ein Blick auf den Chart zeigt, wie weit sich die Aktienpreise für Halbleiterwerte von der Realität entfernt haben. Es ist unmöglich, von der Wochenentwicklung auf die Zukunft zu extrapolieren. Im September 1929 hielt eine ähnliche Intervention eines Banken-Konsortiums den Preisverfall der Aktien in New York kurzfristig auf. Ein paar Tage später folgte der ›richtige‹ Abverkauf. 1998 verhinderte die ungleich größere Intervention der Fed unter Greenspan einen deutlicheren Preisrutsch.
Aktuell konzentriert sich der Preisverfall auf eine sehr kleine Gruppe von Aktien. Jenseits der überhitzten Halbleiterwerte sind die Aktienmärkte sommerlich entspannt. Wegen der hohen Medienpräsenz ist sogar wahrscheinlicher, dass sich der Preisverfall fortsetzt. Ein sehr wichtiges Börsensprichwort lautet nicht umsonst: ›Zum Einstieg wird nicht geklingelt.‹ Genau das suggeriert der Deal von Citadel aber.
Hinzu kommt die vermasselte PK der FED am Mittwoch. Der neue FED-Chair zeigt massive kommunikative Schwächen und ist operativ inkonsistent. Fehlende Professionalität an der Spitze der wichtigsten Notenbank der Welt wird von den Finanzmärkten nicht toleriert. Es folgte eine deutliche Reaktion der Rentenmärkte, die insbesondere zinssensible US-Aktien belasten. Die Zinsen für aufgenommene Kredite der Hyperscaler steigen genauso wie die geforderten Versicherungsprämien(CDS).
Das sind nicht die Rahmenbedingungen für eine AI-Sommer-Rallye!
Berichtssaison: DFI Retail
Im Wochenbericht 14/25 stellte Hieronymus Jardine Matheson als Wertanlage vor und nannte die DFI Retail Group als einen der wichtigsten Treiber innerhalb des Konglomerats. Damals war DFI ein Restrukturierungsfall: operative Verluste, Goodwill-Abschreibungen, sinkende Filialzahlen. Jetzt, 15 Monate später, liegen die Halbjahreszahlen 2026 vor — und die Wende ist da.
Underlying Profit +44 %, berichteter Gewinn +156 Mio. USD Wende
DFI verdiente im ersten Halbjahr 2026 117 Mio. USD — eine Steigerung von 44 % gegenüber dem Vorjahr. Der berichtete Gewinn von 118 Mio. USD markiert die vollständige Erholung aus dem H1-2025-Verlust von -38 Mio. USD. Das ist die operative Trendwende: Like-for-Like (LFL)-Umsatz stieg von +2 auf +3 Prozent, die Kapitalrendite (ROCE) von 9 auf 12 Prozent. Die Interimdividende wurde um 77 % auf 6,20 US-Cent angehoben. Das Management hob die Prognose an: organisches Umsatzwachstum jetzt 3 bis 4 %, Underlying Profit 285 bis 305 Mio. USD für das Gesamtjahr.
Der Umsatz sank zwar nominell um 6 %, aber das täuscht. Der Rückgang resultiert aus Veräußerungen (Yonghui, Singapore Food, Teilverkauf von Robinsons Retail). Bereinigt um diese Portfolio-Bereinigung wächst DFI organisch um 4 Prozent.
Convenience kehrt nach zehn Quartalen zurück
Drei Segmente tragen die Wende. Health & Beauty (Mannings, Guardian) wuchs um 8 % und bleibt der Profitmotor. Convenience (7-Eleven) meldet nach zehn Quartalen des Rückgangs in Hongkong wieder Wachstum — eine psychologische Zäsur für den wichtigsten Markt. Home Furnishings (IKEA) kehrt von -6 auf +4 Prozent LFL um. Die digitale Plattform (yuu mit über 5 Mio. Mitgliedern, DFIQ Media mit verdreifachtem Umsatz) trug rund 35 % zum Umsatzwachstum bei und ist erstmals profitabel geworden.
Expansion: ParknShop
Die Jardine-Gruppe verhandelt über die Übernahme von ParknShop (CK Hutchison) und plant eine Fusion mit Wellcome. Die neue Kette wäre in Hongkong Marktführer im Lebensmittelhandel. DFI bringt mit einer Nettoverschuldung von nur 22 Mio. USD die Bilanz dafür mit.
DFI wird strikt nach den Konglomeratskriterien gemanagt: ROCE über 7 %, Asset-Rotation, Asset-Light-Expansion. Was nicht passt, wird verkauft — wie Yonghui, wie Robinsons (teilweise), möglicherweise bald IKEA Indonesien.
Risiken bleiben
Die Verschuldung (Current Ratio: 0,41) ist objektiv kritisch. Ohne den Jardine-Rückhalt wäre das ein Alarmzeichen. Die indonesische Rupiah-Abwertung belastet das IKEA-Geschäft dort; Analysten diskutieren einen Exit. Andererseits sind Währungsschwankungen meist temporär. Hongkong als Hauptsitz trägt das volle China-Risiko.
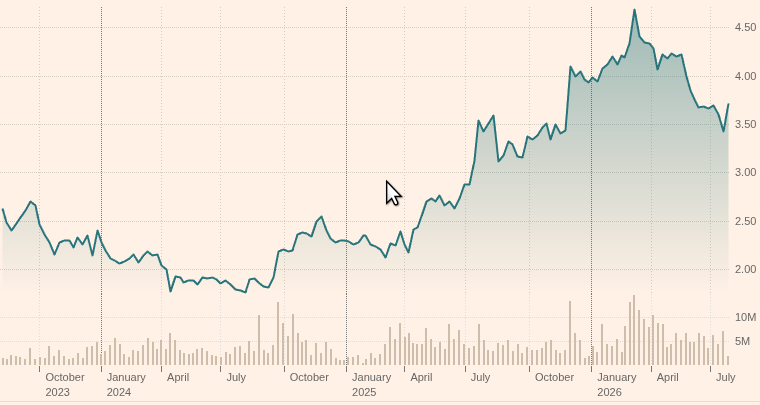
Vor den Halbjahreszahlen überwogen auch wegen der geopolitischen Unsicherheiten die Zweifel an der Tragfähigkeit des Einzelhandelgeschäfts. Der Aktienpreis sank von 4,70 USD im März auf 3,40 USD im Wochenverlauf. Nach der Veröffentlichung der Unternehmensdaten stieg die Aktie bis 4 USD (Wochenschluss: 3,95 USD). Das Zahlenwerk hat nicht nur Hieronymus überzeugt, so scheint es.
Fazit. DFI liefert den Beweis, dass die Restrukturierung unter Scott Price und dem neuen Chairman Lincoln Pan funktioniert. Die Profitabilitätswende ist nachhaltig, die Bilanz ist sauber, die digitale Plattform wird zum eigenständigen Profit-Treiber. Der Konglomeratsabschlag bleibt, aber er schrumpft — und der ParknShop-Deal könnte ihn weiter reduzieren. Die Aktie ist der global interessanteste öffentlich gehandelte Einzelhandelswert, der (mit allerdings hohen Spreads) sogar bei heimischen Retailbanken handelbar ist.