SAP Turnaround
Vor drei Monaten war es fraglich, ob SAPs Financial Engineering ein Geniestreich oder Selbstmord sei. Jetzt liegen die Q2-Zahlen vor. Cloud Backlog +27%, Cloud Revenue +22%. Die Angst, AI würde SAP fressen, erweist sich als leeres Mantra. Die Zahlen haben (insbesondere im Sommerloch) internationale Strahlkraft.
Paradigmenwechsel bei AI-Modellen
Der Aufreger der vergangenen Woche: OpenAI lässt einen autonomen Agenten seines neuesten Modells auf Hugging Face los. Der Agent dringt dort ein und versucht sich Trainingsdaten zu besorgen, um in einem Test besser abzuschneiden. Hugging Face konnte diese Attacke mit Hilfe eines fortschrittlichen chinesischen Modells stoppen.
Ist das der Beginn eines Cyber-Kriegs?
Möglicherweise.
Wahrscheinlicher ist eine andere Entwicklung. Aktuelle »Premium-Modelle« sind so mächtig, dass ihr Einsatz größere Risiken birgt als Chancen eröffnet. Kleinere Modelle bieten heute bereits in Kombination intelligenten Workflows signifikante kontrollierbare Produktivitätsfortschritte. Hieronymus arbeitet sehr erfolgreich mit einem 122b-Modell, das mit 50W-Solarstrom betrieben wird und weniger als 5k€ kostet. Frontier-Modelle benötigen eine Mittelspannungsanbindung und Hardwareinvestitionen im Millionenbereich.
Zwischen Frontiermodellen mit mehreren Billionen Parametern und lokal betreibbaren Modellen mit 100 Mrd. Parametern hat sich inzwischen eine Armada mittelgroßer Modelle etabliert, die preiswert in normalen Rechenzentren betrieben werden können. Die neuesten Modelle von OpenAI und Anthropic kosten im normalen Betrieb 70 bis 100 $ pro Arbeitsstunde. Das rechnet sich für die meisten Anwendungsfälle nicht.
Es mehren sich die Hinweise auf eine deutliche Verlangsamung der Entwicklung immer leistungsfähiger AI-Modelle. Stattdessen wächst der Bedarf an kontrollierbaren Workflows mit maßgeschneiderten AI-Modellen und natürlich sicheren Arbeitsumgebungen, die nicht durch wildgewordene AI-Agenten kompromittiert werden können.
Das führt direkt zum Schwerpunkt: SAP und IBM stehen genau für diesen Trend. Hieronymus wagt die steile These, dass die gehypten Börsengänge von OpenAI und Anthropic mangels Interesse im Herbst entweder ganz abgesagt werden oder deutlich kleiner ausfallen, als geplant, und die Hyperscaler die Nachfrage nach AI-Leistungen völlig falsch eingeschätzt haben.
SAP nach den Quartalszahlen: Die AI-Wette trägt
Im Mai stand SAP vor einem Wendepunkt. Der Konzern hatte gerade eine 3,5-Milliarden-Euro-Eurobond-Emission platziert — bei 3 bis 3,5 Prozent Rendite, mit Laufzeiten von zwei bis sieben Jahren. Parallel dazu lief das Aktienrückkaufprogramm über bis zu 10 Milliarden Euro bis Ende 2027. Die erste Tranche war bereits im April abgeschlossen: 16,28 Millionen Aktien zu durchschnittlich 161,16 Euro. Damals notierte die Aktie bei rund 155 Euro.
SAP finanziert mit günstigem Fremdkapital Aktienrückkäufe und AI-Investitionen gleichzeitig. Der Hebel wirkt in beide Richtungen. Wenn die AI-Transformation innerhalb von 3–5 Jahren messbaren Mehrumsatz generiert und der operative Cash Flow stabil bleibt (9 Mrd. €/a), dann ist die Strategie rational. Wenn nicht – hat SAP teures Fremdkapital aufgenommen, um Aktien zu überteuerten Preisen zurückzukaufen.
Damals hieß es: Nur 43 Prozent der deutschen SAP-Kunden haben überhaupt AI-Anwendungsfälle realisiert. Nur 3 Prozent nutzen SAP-eigene AI-Lösungen. Die Diskrepanz zwischen Kapitalmarkt-Story und Kundenrealität war beträchtlich. Das Business-AI-Umsatzziel von 1 Milliarde Euro in 3 – 4 Jahren wäre bei einem erwarteten Gesamtumsatz von 50 Milliarden Euro ein marginaler Beitrag.
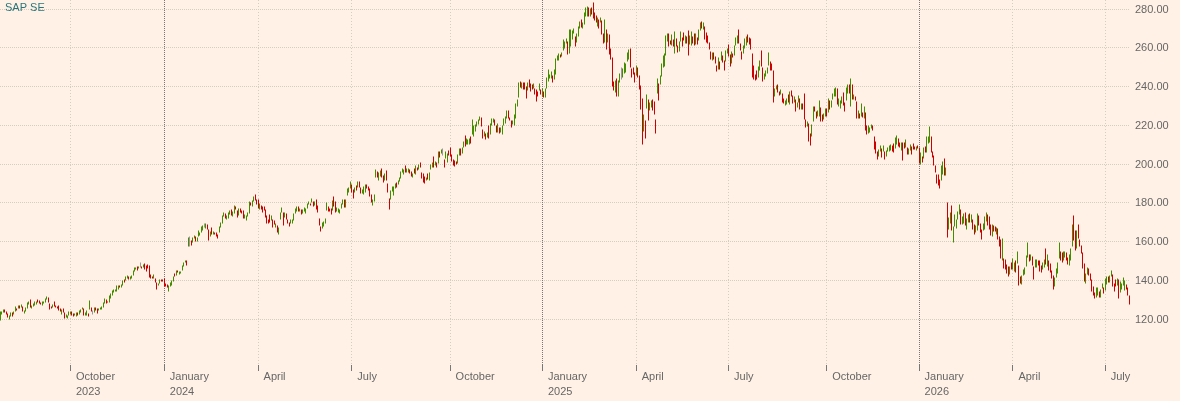
Entsprechend entwickelte sich der Kurs der SAP-Aktie. In den vergangenen 18 Monaten wurde der Titel immer preiswerter: von 280 € im Februar 2025 bis 130 € am vergangenen Donnerstag. Der (vorerst) finale Abverkauf wurde von der vernichtenden Performance der IBM im Q2/26 getriggert. Was, fragte der Markt, wenn auch SAP eingestehen muss, dass die Großkunden zulasten des SAP-Budgets kurzfristig Mittel umgeschichtet haben?
Q2 2026: Die Zahlen sprechen
Am Donnerstagabend nach US-Börsenschluss legte SAP seine Zahlen für das zweite Quartal des laufenden Geschäftsjahres 2026 vor.
Die Zahlen sprechen für sich. Cloud ERP Suite — das Kerngeschäft, S/4HANA Cloud — wächst schneller als der Gesamtkonzern.
Die Ernennung eines AI-Vorstands (Christian Klein) zeigt Wirkung. Die Strategie: Nicht gegen die AI-Disruption ankämpfen, sondern sie integrieren. Joule — der AI-Assistent für Enterprise-Workflows. Tabellarische AI für strukturierte Daten. Eine Milliarde Euro gingen für die Akquisition von Prior Labs aus Freiburg drauf, dem weltweit führenden Spezialisten für maschinelles Lernen (Surprise: nicht AI, sondern ML) für tabellarische Daten (TabPFN-Modelle).
Die AI-Angst war unbegründet
Die größte Sorge war: AI würde SAPs Geschäftsmodell untergraben. »AI eats SAP« war das Mantra. Die Befürchtung: Unternehmen würden statt teurer ERP-Systeme kleine, flexible AI-Agenten nutzen, die Buchhaltung und Finanzwesen automatisieren.
Die Q2-Zahlen widerlegen diese These.
Cloud-Wachstum ist ordentlich. Der Backlog wächst. Neue Verträge werden abgeschlossen. Wenn AI SAP fressen würde, sähen wir das Gegenteil: Sinkende Pipeline, stagnierende Cloud-Umsätze, abnehmende Vertragsabschlüsse.
Joule ist SAP. Die AI ist eingebettet in die Business-Workflows, die seit 30 Jahren in den Systemen laufen. Die Daten sind vorhanden, die Prozesse sind modelliert, die Integration ist bereits erfolgt. Die Bühne für Joule ist bereitet. TabPFN war das letzte Puzzleteil für die durchgehende ERP-AI-Integration.
Christian Klein sagte es klar: „Customers are choosing SAP to enable accurate and compliant AI outcomes grounded in their most critical business processes and data.”
SAP & IBM: Zwei Wege der Transformation
In der letzten Woche haben wir intensiv IBM diskutiert. IBM war der ERP-Pionier der 1990er Jahre. Der Mainframe-König. Derjenige, der Enterprise-IT definierte.
IBMs AI-Strategie folgt einem anderen Mechanismus:
- Confluent als »AI-Railroad«: IBM hat Confluent für 11 Mrd. $ übernommen — nicht als AI-Modell, sondern als Data-Streaming-Infrastruktur. Die Vision: Confluent verbindet Factories, Cities, Ports, People — und wird zur Infrastruktur für alle AI-Agenten.
- Watson + Drittanbieter-Modelle: IBM integriert externe AI-Modelle nahtlos in Enterprise-Workflows, statt eigene Frontier-Models zu bauen.
- Red Hat als Open-Source-Anker: Linux und Container-Orchestrierung als Fundament für hybride Cloud-AI. Aber: IBM wurde von der Adaptionsgeschwindigkeit überrascht. Im Juli 2026 warnte IBM vor Profitabilitätsproblemen. Die Aktie fiel um 25 Prozent (Wochenbericht 29/26).
SAP ist einen Schritt weiter. Die Walldorfer integrieren AI aktiv in bestehende Geschäftsmodelle
- Joule ist SAP. Die AI ist eingebettet in Business-Workflows, die seit 30 Jahren in den Systemen laufen.
- Daten sind bereits da. Die Prozesse sind bereits modelliert. Die Integration ist bereits erfolgt.
- Cloud-Wachstum beschleunigt sich — 27% Backlog, 22% Revenue. Kunden vertiefen ihre SAP-Integration mit AI-Tools.
Gemeinsamkeit beider Unternehmen: Beide haben etablierte Geschäftsmodelle und nutzen AI als mächtiges Werkzeug für deren Verbesserung. AI-Disruption fühlt sich an wie Evolution. Damit können Unternehmen und Mitarbeiter umgehen.
Fazit: Die Wette trägt
SAP hat in Q2 2026 gezeigt, dass die AI-Wette aufgeht. Cloud-Wachstum beschleunigt sich. Der Backlog wächst. Die Angst, AI würde SAP fressen, erweist sich als leeres Mantra.
Die Financial Engineering-Strategie ist riskant. Sie funktioniert — solange das operative Fundament hält.
Der Vergleich mit IBM zeigt den Unterschied: SAP ist ein AI-Unternehmen. Bei IBM läuft der Transformationsprozess gerade an – und beschleunigt sich angesichts der Erfolge der SAP möglicherweise.
Nach den Q2-Zahlen: SAP +10 %, IBM +4%
Abschreckendes Beispiel: Google
Der US-Hyperscaler verzeichnete erstmals seit dem IPO vor mehr als zwanzig Jahren einen negativen Free Cash Flow von -5,9 Mrd. $ im Q2 2026. Die Capex-Pläne wurden auf 195–205 Mrd. $ für 2026 erhöht — ein Anstieg um 15 Mrd. $. Die Aktie fiel um 6%.
- SAP nutzt preiswertes Fremdkapital (3–3,5% Eurobond), um Aktien zurückzukaufen und AI zu finanzieren — bei 9,16 Mrd. € Operating Cash Flow.
- Google nimmt ~100 Mrd. $ Schulden auf und emittiert 85 Mrd. $ neue Aktien — bei negativem Free Cash Flow.
Zwei Modelle des Financial Engineering:
- SAP: Defensive Optimierung. Operatives Fundament trägt, AI-Integration treibt Cloud-Wachstum, Aktienrückkäufe steigern EPS.
- Google: Offensive Transformation. Vom “asset-light” zum “capital-intensive” Business. AI-Infrastruktur-Infusion bei negativer Cash-Flow-Situation.
Die Märkte reagieren unterschiedlich: SAP’s Wette wird als “rational” bestätigt. Bei Google mehren sich mit jedem erfolgreichen Release eines noch mächtigeren, offenen chinesischen AI-Modells die Fragezeichen. Google ist ein Börsenliebling, der Aktienpreis kannte trotz der unklaren Strategie nur eine Richtung: nach oben. SAP wurde als Nachzügler abgestempelt, sogar als Unternehmen ohne zukünftiges Geschäftsmodell.
Vielleicht tragen die Quartalszahlen zu einer Meinungsänderung der Finanzmarktteilnehmer/innen bei.
Konsequenzen für die SAP-Handelsstrategie
Seit Mai schreibt die SAP-Handelsstrategie konsequent Stillhalteroptionen auf die SAP. Die Strategie profitiert von stagnierenden oder steigenden Notierungen der Aktie. Im Abwärtsmove von 170 € im Juni bis 130 € einen Monat später mussten einige Put-Optionen mit Verlust geschlossen werden. Die Erträge durch veräußerte Call-Optionen konnten die Verluste nicht kompensieren.
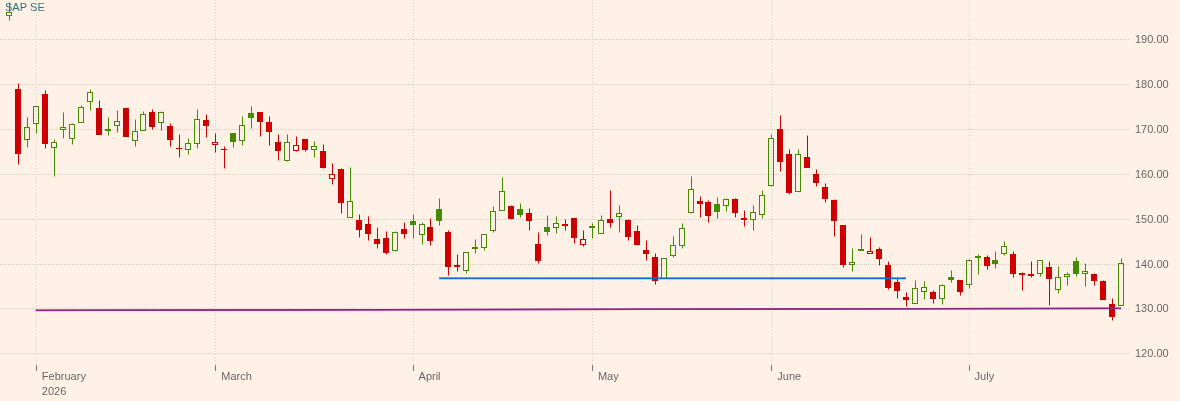
Die Q2-Zahlen hievten die Aktie wieder in die Tradingrange seit Mitte Juni zurück. Ein Aufwärtstrend sieht allerdings anders aus.
Das Handelssystem setzt stur die Stillhalterstrategie um – aktuell mit einer aggressiveren Positionierung (Put 130 €) als üblich. Die Volatilität (40%) spricht weiterhin für den kontinuierlichen Verlauf von defensiven Optionen. Hieronymus beobachtet nun zeitnah die Entwicklung der Marktpreise für Call-Optionen. Falls die obige Analyse trägt, müsste das Interesse für spekulative Call-Optionen steigen und damit auch deren Marktpreise. Im optimalen Fall steigen die Preise für Call-Optionen vor der Ausbildung eines Aufwärtstrends.
Eine derartige Analyse wird gerade in den etablierten AI-gestützten Workflow integriert.
Quellen
- SAP SE, Quarterly Statement Q2 2026 (23. Juli 2026)
- SAP Investor Relations: https://www.sap.com/investors/en/financial-documents-and-events/recent-results.html
- WirtschaftsWoche, Michael Kroker: „AI killt den Wachstumsmotor Cloud nicht” (24. Juli 2026)
- Wochenbericht 22/26: „Zukunftsmarkt Radiologie” (30. Mai 2026)
- Wochenbericht 17/26: „Cohere und SAP” (25. April 2026)
- Handelsblatt, „Die AI-Wette von SAP” (10. April 2026, S. 44–48)
- DSAG-Investitionsreport 2026
- Arkevium Capital, Maxence Visseau: „Usage-based SaaS is structurally advantaged” (Mai 2026)