Halbleiter-Edition
In den USA zeichnet sich ein Zenit im Hype um Speicherhersteller und Hyperscaler ab. Nach dem Börsengang von SK Hynix strebt auch Samsung eine US-Notiz an. Es mehren sich kritische Stimmen, die die Aufnahmefähigkeit des US-Markts hierfür in Frage stellen. Gleichzeitig verbessern sich die Perspektiven in Europa. Der industrielle Restart nimmt deutliche Konturen an. Im Zentrum: europäische Halbleiterwerte.
Last Minute
Im Wochenbericht 26/27 ging Hieronymus ausführlich auf die Krise der heimischen Automobilhersteller ein. In einer Ad-Hoc-Meldung verkündet Xpeng einen »Tesla Killer« an, der zeitgleich in China und Europa verfügbar sein wird. Xpeng kooperiert mit VW. Das Modell L03 wird 35.000 € kosten und soll simultan in Europa gefertigt werden, ggf. in einem zur Schließung vorgesehenen Volkswagen-Werk.
Absurdistan
Am Freitag lautete die Top-Meldung der FT:
Trump Media pitched $100,000 monthly fee for fast feed of president’s posts
Im Klartext: Wer 100.000 Dollar pro Monat zahlt, erhält die Posts von D. Trump etwa eine Zentelsekunde früher als alle anderen.
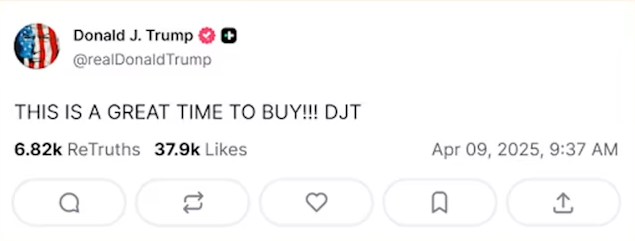
Wenn der US-Präsident einen Post absetzt, können die zahlenden Kunden vorab eine Wette platzieren, wie die anderen Marktteilnehmer reagieren werden. In der Vergangenheit lösten derartige Posts wiederholt starke Preisveränderungen aus. Bisher musste man einen Account auf der Plattform haben, dem Präsidenten folgen und dessen Meldungen manuell bzw. algorithmisch auswerten. Auch das Bloomberg Terminal bot einen Stream dieser Nachrichten an, was mit Handelsrobotern ausgewertet werden konnte. Nun will der Präsident direkt daran verdienen, wenn er Posts absetzt, die Marktpreise verändern können. Nun will der Präsident direkt daran verdienen, wenn er Posts absetzt, die Marktpreise verändern können.
Das wirft die Frage auf, was es kostet, vorab Insider-Infos zu beziehen und wer in den Insider-Premium-Truth-Media Zirkel aufgenommen wird. Zuletzt nahmen die Aktien- und Rohstoffmärkte Entscheidungen der Trump-Administration z.T. deutlich (im Falle des Iran-Kriegs bis zu 15 Minuten) vorweg.
Shine and Rise: Europäische Halbleiter-Unternehmen
Im Wochenverlauf sanken die Notierungen gehypter Speicherhersteller, wie SK Hynix, Micron, Samsung oder Sandisc zweistellig. Samsung erwägt eine Zweitnotierung in den USA, um sich weitere Liquidität zu sichern. Samsung und TMSC lieferten ihre Quartalszahlen ab und wiesen beeindruckende Wachstumsraten aus – die Notierungen sanken trotzdem. Der Hype hat möglicherweise seinen Zenit überschritten. Auch der Preis für SpaceX-Aktien sank weiter. Anleihen der Hyperscaler, Speicherhersteller und Halbleiterunternehmen wurden ebenfalls preiswerter. Der Markt reagiert zunehmend kritisch auf negative Cash-Flows und fehlende Liquiditätspuffer.
Auch die europäischen Halbleiterunternehmen wurden im Wochenverlauf moderat preiswerter. Sie spielen aber in einer anderen Liga: Die Cash-Flows sind positiv, es gibt auskömmliche Liquiditätspuffer und die zukünftige Umsatzentwicklung ist maßgeblich an die Erholung der europäischen Industrie gekoppelt, weniger an dem Fortgang des AI-Hypes. Deshalb lohnt ein kritischer Blick auf diese Werte.
Beginnen wir mit dem Highflyer des hiesigen DAX
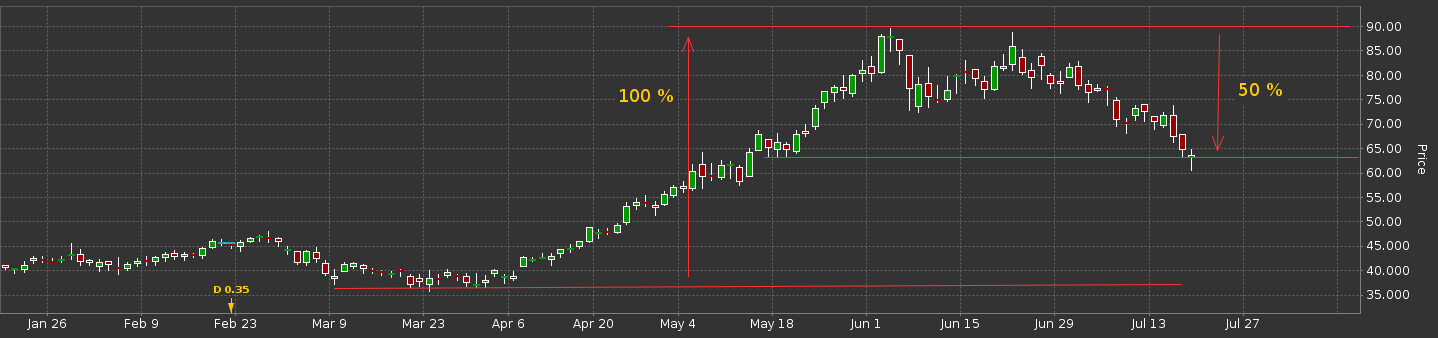
Die Infineon gehört zu den verbliebenen nationalen Vorzeigeunternehmen. Europäische digitale Souveränität ist ohne sie nicht vorstellbar.
Der Markt hat dies mit einer Verdopplung des Marktpreises seit April honoriert. Seit Juni ist der Trend gebrochen. Am Freitag wurde das 50% Fibonacci-Retracement angehandelt. Charttechnisch steht der Aufwärtstrend nun akut zur Disposition.
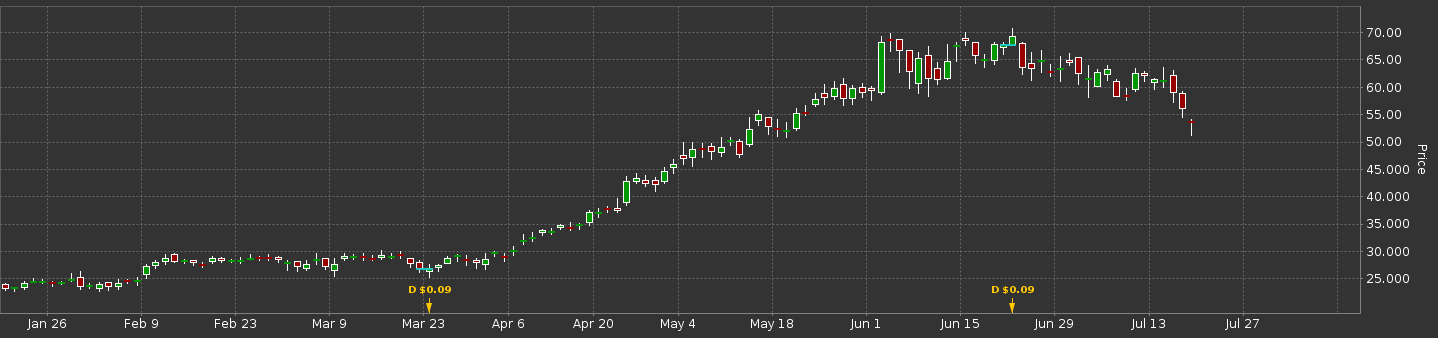
Weniger volatil präsentiert sich die französisch-italienische Konkurrenz: STMicroelectronics. Der Aufwärtstrend ist identisch, die Korrektur verläuft aber anders.
Die Aktie hat am 22. Juni ihr bisheriges Jahres-Top ausgebildet (Infineon war zu diesem Zeitpunkt bereits in der Korrektur). Aktuell testet die STM-Aktie das 68%-Fibonacci-Retracement aus. Die Wahrscheinlichkeit, dass die derzeitigen Preisrückgänge nur ein temporäres Phänomen sind, ist ungleich höher. Eine AI-Bewertung gibt für die STM eine Trendfortsetzungswahrscheinlichkeit von ca. 77 Prozent aus, bei Infineon beträgt sie 62 Prozent.
Infineon ist mit einem KGV von 77x (für europäische Verhältnisse) einfach wahnsinnig teuer. Die STM handelt mit einem normalisierten KGV von etwa 30x. (STM wies für das Q4/2025 einen Verlust aus, deshalb muss das KGV normalisiert werden.)
Hier zusammenfassend eine Vergleichsmatrix
| Kriterium | Infineon | STM | |
|---|---|---|---|
| Trendkorrektur | 50% | 38% | STM ist charttechnisch sauber |
| Zyklische Resilienz | ✅ Stabil | ⚠️ Extrem (Q4 2025 Verlust) | Infineon: Bilanz ist stabiler |
| Bewertung (KGV) | 77x (sehr hoch) | 184x (extrem) | STM-Bewertung ist verfälscht |
| Marktkapitalisierung | 83 Mrd. € | 49 Mrd. € | Infineon ist deutlich größer |
| Netto-Cash-Position | ~ 2,0 Mrd. € | 2,4 Mrd. € | Trotzdem hat STM die absolut bessere Liquidität |
| Beta | 2,15 | 1,44 | Infineon schwankt 44% stärker als STM |
| Upside-Potenzial | 23-34% | 15-26% | |
| Downside-Risiko | -25-30% | -16-30% | |
| Trendfortsetzung | 60-65% | 75-80% |
Interessant ist die Gleichläufigkeit der Aufwärtstrends bei beiden Werten. Der Trend begann jeweils am 23. März und endete am 3. Juni. Im Aufwärtstrend baute sich die implizite Volatilität bei beiden Aktien auf. Das ist ungewöhnlich und deutet auf eine konstante, spekulativ getriebene Nachfrage hin. Die implizite Volatilität ist im Verlauf der bisherigen Korrektur weiter gestiegen – möglicherweise in Antizipation der Quartalsberichte.
Sowohl die Bewertungen als auch das Ausmaß der aktuellen Marktkorrektur unterscheiden sich wohltuend von den gehypten US-amerikanischen, japanischen und insbesondere koreanischen AI-Halbleiterwerten. Hier bietet sich eine Handelsopportunität für den Sommer und das zweite Halbjahr.
Trotz Sommerhandel ist das Handelsvolumen in der Aktie in der vergangenen Woche bei deutlich sinkenden Marktpreisen gestiegen – dies deutet auf Zweifel einer Erholung der Automotive-Sparte hin. Ja. STM ist auch eine Wette auf eine Recovery der europäischen Automobilhersteller, genauer: auf den weiträumigen Einbau lokal gefertigter Sensoren, Controller und Anzeigen in moderne Elektrofahrzeuge. Die Quartalszahlen geben auch Aufschluß über die Nachfrage anderer Industriezweige für EU-souveräne Technik. STM mag in Europa einen Alleinstellungsanspruch haben, auf globaler Ebene konkurriert das Unternehmen mit hocheffizienten chinesischen und indischen Produzenten. Hieronymus vermag nicht abzuschätzen, ob sich STM gegenwärtig mit der asiatischen Konkurrenz messen kann.
Fazit. Die europäischen Halbleiterhersteller, insbesondere STMicroelectronics sind aktuell hoch spannend. Zuletzt wurden die Notierungen vom Hype um Speicherhersteller getragen. Nun könnten diese Werte ihre eigene Story ausbreiten und eigene Trends ausbilden. Die kleinere STM ist zudem nativ in den USA gelistet und hat so Zugang zur dortigen Liquidität. Im Direktvergleich mit viel höher bewerteten Halbleiterwerten an der NYSE sind die Aktien sehr attraktiv.
IBM
Das IBM-Management veröffentlichte am Dienstag eine Gewinnwarnung. Der Aktienpreis sank unmittelbar von 290 auf 220 $. Der Abverkauf setzte sich bis zum Wochenschluß fort: Die Aktie kostet aktuell 212 $.
Die FT titelte:
- IBM shares plunge 25% as customers shift spending to AI
- Manic markets show no mercy to IBM
- IBM’s profit warning shows tech valuations are all in the timing (Lex)
- IBM’s share plunge is a warning to the IT sector
Der Preisrutsch ist der größte in der jüngeren Unternehmensgeschichte, er gleicht dem Wertverlust am »Black Monday 1987«. Zum Vergleich: Der Aktienpreis von Enron sank 2001 um 21 %, als bekannt wurde, dass das Unternehmen seine Bilanzen gefälscht hatte. IBM steht nicht vor einer Existenzkrise, der Markt bestraft aber die Diskrepanz zwischen Erwartung und Realität. Ist das gerechtfertigt oder übertrieben?
| Dimension | Ist-Zustand | Erwartung |
|---|---|---|
| Umsatz Q2 2026 | $17,2 Mrd. (+1 % YoY) | $17,8 Mrd. (5 % mehr) |
| Software-Umsatz | +5 % | Stabil bis leicht steigend |
| Mainframes | -7 % | “Low single-digit” Rückgang |
| EPS | $2,27 (-2 % YoY) | |
| Preisreaktion | -25 % |
Die Zahlen sind moderat: Der Umsatz entwickelt sich schlechter, als erwartet, trotzdem weist IBM ein Umsatzplus aus, die Softwaresparte wächst, der Rückgang bei Mainframes ist im Rahmen. Der Kursverfall steht für sich betrachtet in keinem Verhältnis zu den Fundamentaldaten.
Ursachenanalyse
Fundamentale Nachfrageverlagerung
Die Gewinnwarnung wurde in den ersten Kommentaren als Symptom für eine fundamentale Verschiebung der Nachfragestruktur gewertet. Ankerkunden haben ihre Budgets radikal umverteilt: Weg von etablierten Mainframes und Software-Lizenzen, hin zu AI-Stack-Lösungen (Server, Storage, Memory).
CEO Arvind Krishna räumte ein, dass IBM die Geschwindigkeit dieser Umschichtung unterschätzt hat: “These conditions require our teams to execute perfectly, and this quarter we faltered. We did not adapt and move quickly enough, and numerous large deals failed to close on the timelines we expected.”
Cybersecurity-Priorisierung
Die größte Überraschung war die auf Kundenseite mit oberster Priorität verfolgte Schließung möglicher Cybersecurity-Schlupflöcher. Offenbar verfing die drastische Kommunikation von Anthropic bei der Vorstellung der neuesten AI-Modelle (Mythos, Fable). IT-Budgets wurden hastig umgeschichtet – zulasten auch von IBM.
Anthropic selbst limitierte den Zugang zu seinem Mythos-Modell, nachdem festgestellt wurde, dass es kritische Schwachstellen schneller finden konnte als Menschen sie patchen konnten. Dies löste eine Welle von Sicherheitsinvestitionen aus. Am Donnerstag lieferte zudem Moonshot Kimi K3 aus, mit offenen Gewichten. Damit haben Hacker nun die Möglichkeit, eigene Versionen zu erstellen, die auf die Kompromittierung von Softwaresystemen spezialisiert sind. Kimi K3 ist mit den geschlossenen US-Modellen ebenbürtig. Das Umschichten der IT-Budgets war also gerechtfertigt.
Timing und Diskontierung Die Aussage des IBM-CEO endet mit der kritischen Feststellung: “failed to close on the timelines we expected”. Der entscheidende Punkt: Zeit ist Geld. Bei einem Kapitalkostensatz von 10 % verzögert sich der Wert einer Cashflow-Serie um 20 %, wenn sie zwei Jahre später eintrifft als erwartet. IBM’s Verzögerung bei großen Deals bedeutet also nicht nur weniger Umsatz heute, sondern einen diskontierten Wertverlust von morgen.
Dies ist die eigentliche »Begründung« für die Preisanpassung der Aktie.
Ist die Verlagerung nachhaltig?
Die These: Hektische Allokation ist übertrieben
Die Panik-Reaktion auf die Fähigkeiten der neuen Premium-AI-Modelle löste eine reaktive Budget-Umschichtung aus. Kunden zögerten Projekte hinaus, um Sicherheitslücken zu patchen. Dies ist ein Timing-Effekt, keine permanente Budget-Reduktion.
Sobald die Panik abklingt, kehren Budgets teilweise zurück. Die hybride Cloud-Strategie von IBM bleibt langfristig valide – Red Hat wächst weiter, Software-Umsätze bleiben zumindest stabil.
Die Gegen-These: Fundamentale Bedrohung ist real
Allerdings ist die Cybersecurity-Bedrohung kein Einmaleffekt:
- AI-gestützte Angriffe sind ein permanenter Paradigmenwechsel – Schwachstellen können in Minuten statt Wochen gefunden werden
- Regulatorischer Druck ist verbindlich (ECB-Frist Ende Oktober 2026)
- Open-weight-Modelle werden dauerhaft verfügbar – chinesische Modelle nähern sich US-Rivalen an (Gap von 6-10 Monaten auf 4 Monate geschrumpft)
- Autonomous Vulnerability Discovery (Kimi K3) ist bereits Realität – keine Kontrolle über die Technologie mehr möglich
Dies erfordert permanente Zusatz-Investitionen in Sicherheit.
Conclusion
Die Umschichtung der IT-Budgets zugunsten AI-gestützter Cybersecurity-Projekte ist begrenzt nachhaltig: Cybersecurity-Budgets bleiben langfristig erhöht, aber sie führen nicht zu einem dauerhaften Nachfrageeinbruch für IBM’s Kernprodukte. Die Hybrid-Cloud-Strategie bleibt valide – Cybersecurity ist kein Konkurrent, sondern integraler Bestandteil.
Das Problem ist Timing: Die Umschichtung verzögert Verträge um 6-12 Monate, aber führt nicht zu einem strukturellen Zusammenbruch.
Der Aktienkurs ist auf das Niveau vom Mai zurückgekehrt. Markt- und charttechnisch wurde die aktuelle Tradingrange der Aktie an einem Handelstag unter hohem Volumen durchhandelt. Ein Trendwechsel ist nicht vollzogen.
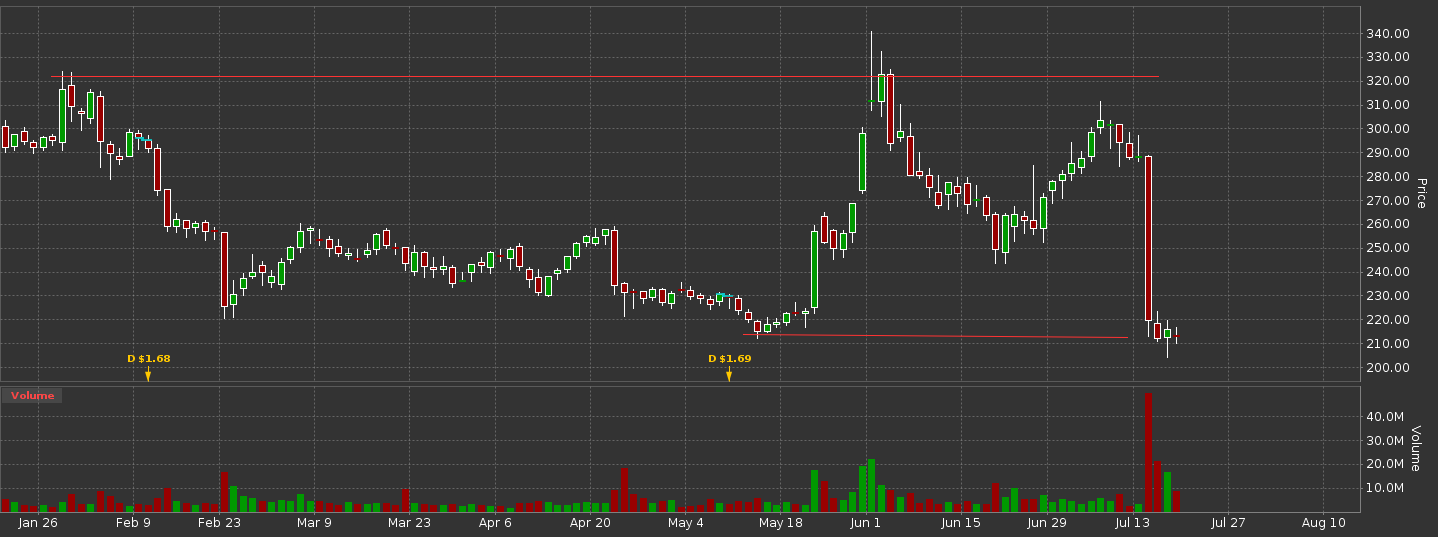
Mit hoher Wahrscheinlichkeit bietet der jüngste Preisrutsch eine strategische Kaufgelegenheit für die Aktie.
Kurzfristig könnten die Notierungen durchaus weiter sinken, z.B. weil die rasante Entwicklung neuer AI-Modelle weitere Umschichtungen von IT-Budgets erfordern. Das breite Produkt- und Dienstleistungsportfolio der IBM wirkt jedoch wie ein Fallschirm gegen weitere Preiskapriolen.
Stillhalterstrategie
Im Rahmen der Stillhalterstrategie ist eine IBM-Option mit Fälligkeit im September vom Preisrutsch betroffen. Diese Option ermöglicht den Kauf der Aktie zu 250 $. Die Wahrscheinlichkeit, dass der Aktienkurs bis zur Fälligkeit der Option deutlich oberhalb der aktuellen Notierung liegt, ist hoch.
Die Alternative zum Halten ist das Rollen der Option. Der aktuelle Marktpreis der Option ist 42 $. Der verbliebene Zeitwert ist nur noch 4 $ (Innerer Wert: 250 - 212 = 38 $). Man müsste die Option auf einen Strike von 180 $ herunterrollen. Der Erlös wären genau die 4 $ aktueller Zeitwert, die erlöst werden, falls die Aktie nicht unter 180 $ fällt. Es bedarf also 10 derartiger Trades um den Wertverlust der aktuellen Position zu egalisieren. Angesichts der Perspektiven der IBM-Aktie ist es vermutlich sinnvoller, »Still zu halten« und auf die Einbuchtung der Aktie zu warten. Ergänzend können bereits jetzt Call-Optionen geschrieben werden, die z.B. die Aktie zu 230 $ im September veräußern. Dies würde die aktuellen Buchverluste bis September egalisieren.