Schnell noch Geld einsammeln
SpaceX ist erfolgreich im Nasdaq-Index gelandet. Das bescherte den Konsortialbanken einen Geldregen. Mit diesem neuen Spirit gehen die Investment- Banker neue Börsengänge an. In der Berichtswoche kam die Zweitnotierung von Hynix an die US-Börse. Eine frische Quelle unberechenbarer Volatilität als Spielwiese für US- Spekulanten. Die Sandwich-Kette Jersey Mike ist als Nächstes dran. Dort strebt man Bewertungen ähnlich wie Palantir und SpaceX an. Die Konsortialbanken sind wieder an Board, bereit, den Appetit der Börsenjunkies für Junkfood auszutesten.
Bayer – Die Umstrukturierung beginnt
Am 25. Juni entschied der US-Supreme Court mit 7:2 zugunsten Bayers. Danach hat das föderale Pflanzenschutzgesetz (FIFRA) Vorrang vor bundesstaatlichen Regelungen. Für Schadensersatzklagen wegen unzureichender Warnhinweise beim Totalherbizid Glyphosat gilt also Bundesrecht. Auf Bundesebene ist das Herbizid aber nicht als schädlich für Menschen klassifiziert. Damit werden tausende Klagen gegen Bayer und Monsanto hinfällig. Der Aktienkurs stieg um +19%.
Seitdem pendelt die Bayer-Aktie zwischen 50 und 53 €.
Unmittelbar nach dem Urteil überführte Bayer die US-Glyphosat-Sparte in eine separate Firma (Ruveon) (noch) 100%ige Tochter des Bayer-Konzerns. Die Strukturen für eine Abspaltung sind allerdings gelegt.
In der vergangenen Woche die zweite Transaktion: Eine Minderheitsbeteiligung über 3 Mrd. € an der profitablen Verhütungsmittel-Sparte (LARC) wird an die Private Equity Gesellschaft Apollo veräußert. Mit dem Geld sollen primär im Herbst fällige Anleihen bedient werden.
Die Message könnte klarer nicht sein: Man hat sich viel zu lange mit Schadensersatzansprüchen beschäftigt. Es ist nun Zeit, mit großen Schritten die Zukunft zu gestalten. Der Deal mit Apollo verbessert die Bilanz und sendet ein deutliches Signal an potenzielle Interessenten: Bayer ist offen für Portfolio-Unbundling (Make your offer).
Analysten spekulieren bereits seit geraumer Zeit, dass es nur eine Frage des “Wann und Wie” sei, bis die Struktur des Konzerns durch den Wolf gedreht wird, “Nicht des Ob”. Fakt ist: Bayer wird nun systematisch Financial Engineering betreiben, um den Wert des Konzerns zu optimieren. Erstes (wahrscheinliches) Ziel: KGV (aktuell: 9,8x) auf 12-15x – gleichbedeutend mit einem Kursziel der Aktie von 71 €.
Das ist eine klassische “low-hanging fruit”. Allein die Aufspaltung des Bereichs Crop-Science vom Pharma-Geschäft (Consumer Science) dürfte dieses Potenzial erschließen. Möglich ist auch die Übernahme der Rumpf- Bio-N-Tech mit anschließender Restrukturierung des Pharma-Geschäfts zu einem zeitgemäßen bundesdeutschen Pharma-Giganten.
Wie dem auch sei: Das durchschnittliche Kursziel der SellSide-Analysten beträgt 53,40 €. Die Berenberg Bank hat gerade ihr “hold”-Rating erneuert, JP-Morgan traut der Aktie maximal 50 € zu, Goldman Sachs ruft optimistisch 62,5 € als Kursziel (12 Monate) aus: Die Sell-Side springt nicht auf den Zug auf. Messerscharf schließt Hieronymus, dass die Buy-Side gerade am Zug ist: Institutionelle Marktteilnehmer und Fonds kaufen, Retail-Kunden hält man möglichst fern. Diesen bietet man lieber SpaceX als Investment an …
General Fusion – Der letzte heiße Scheiß
Am Freitag wurde der Merger mit der Aktien-Hülle Spring Valley Acquisition Corp III vollzogen. Am Montag startet der Börsenhandel an der Nasdaq: Ein erstes kanadisches Fusionsreaktor-Start-up geht per SPAC an die Börse.
General Fusion entwickelt die Kernfusions-Technologie mit einem proprietären Magnetised Target Fusion (MTF)-Ansatz. Im Gegensatz zu den meisten Fusions-StartUps, die Tokamak-Designs mit supraleitenden Magneten verwenden, komprimiert General Fusion magnetisiertes Plasma mit einem schnell kollabierenden Flüssigmetall-Hohlraum, der durch mechanische Kolben angetrieben wird.
Größter Einzelinvestor ist Jeff Bezos (Amazon). 2025 entließ die Firma wegen Mittelknappheit ein Viertel seiner Belegschaft. Es gibt Stimmen, die vermuten, dass der Börsengang der Zurückhaltung privater Investoren geschuldet ist.
Die Konkurrenz läuft voraus. Proximia Fusion – eine Ausgründung des Max-Planck-Instituts – wird von RWE und Google gestützt, erhält Staatshilfen und will schon vor 2040 kommerziell produzieren. Commonwealth Fusion Systems hat sogar einen Stromabnahmevertrag mit Google abgeschlossen. General Fusion dagegen steckt noch im Stadium der Machbarkeitsstudie. Allgemein wird bezweifelt, dass der MFT-Ansatz die kontrollierte Kernfusion auf der Erde verlässlich betreiben kann.
Dient der Börsengang einem gesichtswahrendem Exit für Bezos, dem Hauptinvestor, soll die Kapitalbasis einfach auf solidere Füße gestellt werden oder ist die Gelegenheit einfach gerade günstig? Die Wahrscheinlichkeit, dass sich hier eine Opportunität für ein strategisches Investment in die vielleicht vielversprechende Fusionstechnologie auftut, ist jedenfalls sehr überschaubar. Das ist Spekulation in Reinform.
To the Moon – mit Jersey Mike Sandwiches
Wie nicht anders zu erwarten, zieht das bislang erfolgreiche SpaceX-IPO Trittbrettfahrer auf das Parkett. Besonders dreist ist die Sandwich-Kette Jersey Mike. Das Unternehmen ist bislang im Portfolio von Blackstone. Mit dem Börsengang testet der Private-Equity-Gigant die Aufnahmebereitschaft für fiktive Narrative. Wichtiges Detail: Es ist wiederum ein geballtes Konsortium an Investmentbanken involviert, die unisono auf ein erfolgreiches Börsendebüt angewiesen sind. Das Playbook des IPO ist eine Miniaturausgabe der SpaceX-Präsentation: Fiktion statt Fakten.
Es handelt sich um eine Franchise-Kette, die nach dem Börsengang 12 Mrd. $ Wert sein dürfte. Den potenziellen Investoren wird eine phantastische Wachstumsstory in einem gesättigten Markt verkauft. Das Oberziel: Ein Gewinnwachstum von 19 Prozent pro Jahr (ad infinitum). Tatsächlich kann Jersey Mike für die zurückliegenden Jahre auf dieses Wachstum zurückschauen – natürlich ist das nachhaltig!
Vorbild ist Cava, eine, in 2023 zu 35 $ an die Börse gegangene Restaurant-Kette. Der Aktienkurs hat sich volatil aber per Saldo positiv entwickelt. Die Bewertung: KGV: 118x, Price/__F__ree __C__ash __F__low: 220x, FCF: 26 Mio $, Schuldenlast: 403 Mio $. Bemerkenswert: Jede zweite Aktie wird einmal im Monat börslich gehandelt. Es tobt eine epische Schlacht diverser Handelssysteme.
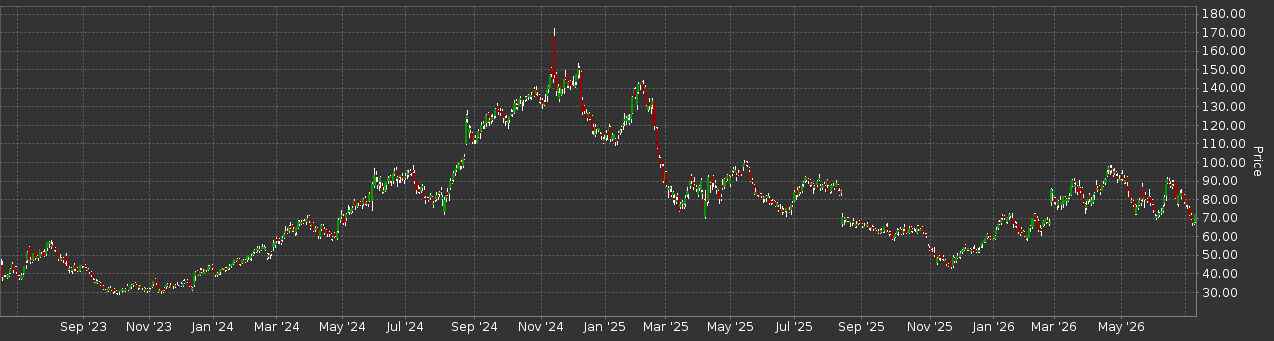
Weder Jersey Mike noch Cava bemühen sich um eine fundamental gerechtfertigte Bewertung. Das eint sie mit den Gesellschaften von Elon Musk. Dort pflegt man einen heidnisch religiösen Personenkult, der jede Bewertung rechtfertigt. Was die Triebkraft hinter den absurden Bewertungen von Cava und bald Jersey Mike ist, kann nur spekuliert werden. Hieronymus tippt auf eine Kombination aus neuen Opportunitäten mit ai-gestützten Handelssystemen und der ai-induzierten Liquiditätsschwemme in den USA.
PALANTIR – oder „Wissen ohne Weisheit ist gefährlich”
Die modernen Palantíri sind selbsternannte Apostel der Trump-Administration, Orchestranten des Völkermordes in Gaza und stehen für den totalen Überwachungsstaat.
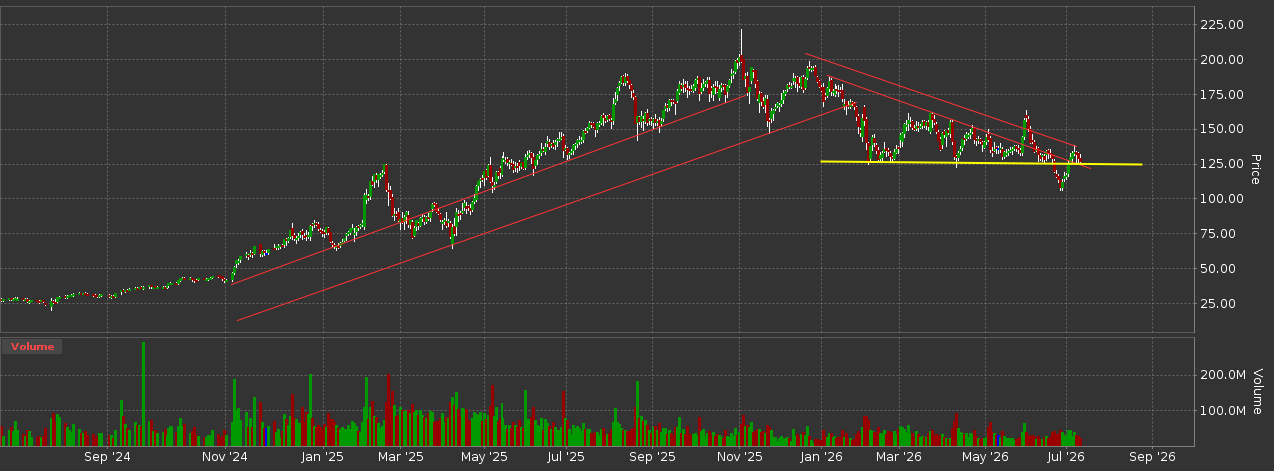
Die Kapitalmärkte haben dies eine Weile gefeiert. Der Aktienpreis ist von 27 $ im August 2024 auf 220 $ im November 2025 geklettert.
Seitdem haben die Zweifel ob der Nachhaltigkeit des Geschäftsmodells die Oberhand. Aktuell kosten die Aktien 126 $.
Man soll ja bekanntlich die politische Auffassung nicht mit Kapitalmarktentscheidungen verknüpfen. Wenn aber ein Unternehmen mit einem fürchterlichen Geschäftsmodell einen tragfähigen Abwärtstrend ausgebildet hat, bietet sich eine Short-Strategie an, oder?
Aktuell testet der Wert charttechnisch eine wichtige Unterstützung. Die implizite Volatilität beträgt 68%. Call-Optionen sind also trotz Abwärtstrend teuer. Mindestens im Sommerhandel sollten Stillhalterpositionen hier gute defensive Erträge generieren – gutes Gewissen inklusive.
Fazit: Die Märkte preisen derzeit weniger Fundamentaldaten ein als Narrative. Ob Fusionstechnologie, Sandwichketten oder KI-Datenkraken – die Banken verdienen am Einstieg, die Käufer am Risiko. Wer jetzt einsteigt, zahlt für die Story. Wer stillhält, kassiert die Prämie. Nächste Woche mehr zu den nächsten Hypes.