Into the Cold: CSL & Cochlear
Ferienzeit in Germany, Schmuddelwetter in Down Under. Gehen wir dorthin, wo die Action ist: Der Healthcare Sektor in Australien. CEO-Krise, Währungsrisiken, Zoll- Unsicherheiten, gesättigte Märkte und ein Preisdiktat aus dem Wachstumsmarkt China – das volle Programm hausgemachter und geopolitisch geerbter Krisen. Die Marktreaktion ist entsprechend. Australische Healthcare Aktien sind ausgebombt. CSL und Cochlear sind die beiden BlueChips. Beide erholen sich von Mehrjahrestiefständen – mit unterschiedlichen Perspektiven.
Healthcare Australia: Erwachen aus dem Dornröschenschlaf
Vor drei Wochen, im Wochenbericht 24/26, legte Hieronymus eine Fundamentalanalyse der CSL vor. Damals notierte die Aktie bei 107,23 A$ — ein Wert, der nach dem 55-prozentigen Kursrutsch rückblickend ein Schnäppchen war. Die CSL sammelte Negativ-Schlagzeilen: CEO-Krise, Impf-Skepsis unter RFK Jr., ein um 81 % eingebrochenes Betriebsergebnis, schlechte Investor-Kommunikation. Die Liste der Baustellen war lang.
Heute notiert die Aktie bei 121,80 A$. Das sind +13,6 % in drei Wochen. Der Markt hat begonnen, die Diskrepanz zwischen Fundamentaldaten und Marktpreisen zu erkennen. Erste Sell-Side-Analysten wagen sich aus der Defensive, z.B. Mark Gardner von MPC-Markets: „Investors are finally waking up, how cheap australian healthcare stocks are in a historical context.”
Die große Rotation: Minen raus, Healthcare rein
Was sich Down Under gerade abspielt, ist eine klassische Sektorrotation. Die einstmals glorreichen Minenwerte — Rio Tinto, BHP, Fortescue Metals — werden preiswerter. Die AI-Story bekommt Risse, Nachfrage aus China bleibt unsicher, Investoren suchen nach “sicheren Häfen”. Australische Bluechip-Healthcare-Werte wie CSL und Cochlear profitieren hiervon.
Lame Duck Trump
Ian Bremer (GZero) hat am 1. Juli einen treffenden Blog-Beitrag verfasst, der eine wesentliche Ursache der aktuellen Sektorrotation auf den Punkt bringt: „Peak Trump”. Der heutige
Independence Day markiert danach die Wende für die Trump-Administration. Der verlorene Iran-Krieg ist das für alle sichtbare Manifest einer nicht mehr haltbaren Überheblichkeitsfassade.
Erwartet wurde, dass Trump nach den Midterms zur Lame Duck wird. Die Iran-Schlappe verschiebt die Zeitleiste nach vorn. In den USA konzentrieren sich zunehmend Risiken.
Damit wird der referierte Mechanismus früher aktiviert: Der Kapitalstaubsauger USA hat seine Kapazitätsgrenze erreicht. Das Kapital kehrt zurück nach Europa, Asien — und nach Australien.
Das stützt generell die Marktpreise für defensive Werte in Australien, in Singapore (Jardines, Haw Par) und natürlich Europa.
El Niño
Ein Faktor, der bisher übersehen wurde, gewinnt an Brisanz: El Niño. Das Wetterphänomen bringt für Australien und den pazifischen Raum Überschwemmungen, für Südamerika Dürren — und in beiden Fällen erheblichen Gesundheitsstress. Überschwemmungswellen tragen Wasserkrankheiten (Hepatitis A, Cholera, Dengue-Fieber). Die Nachfrage nach Impfseren steigt. Und genau hier kommt CSL Seqirus, die Impfstoff-Sparte der CSL, ins Spiel. Seqirus ist einer der größten Hersteller von Influenza-Impfstoffen weltweit und versorgt Regierungen mit Pandemie-Services. Ein El-Niño-Jahr setzt sich für CSL in ein konkretes Umsatzpotenzial um.
Tavneos: (Vorerst) Eingepreist!
Zum Wochenbeginn schlug (scheinbar) die nächste Bombe ein: Die European Medicines Agency (EMA) empfiehlt den Widerruf der EU-Zulassung für Tavneos (Avacopan). Grund: Die zugrundeliegende Advocate-Studie verstößt gegen die Grundsätze der Guten Klinischen Praxis, die Daten sind möglicherweise fehlerhaft und irreführend. Für Patienten mit schwerer Vaskulitis (GPA/MPA) bedeutet das die Umstellung auf Alternativmedikamente, für neue Patienten hat CSL das Medikament bereits vom Markt genommen.
Auf den ersten Blick war das ein Verkaufs-Signal. Auf den zweiten: ein alter Hut. Die FDA (USA) hatte bereits am 16. Januar 2026 — also vor einem halben Jahr — ChemoCentryx aufgefordert, Tavneos freiwillig vom US-Markt zu nehmen. Amgen, das ChemoCentryx 2022 übernommen hat, weigerte sich am 28. Januar. Der Konflikt schwelt seitdem. Die EMA folgt lediglich einer regulatorischen Logik, die längst erwartet war.
- Wer hat welche Rechte?
| Unternehmen | Rechte | Umsatz 2025/26E | Status |
|---|---|---|---|
| Amgen (via ChemoCentryx) | USA | 423 Mio. $ | FDA fordert Rückzug (Jan 2026) |
| Amgen — ROW | Kanada, andere | 36 Mio. $ | Risiko der Nachzügler-Entscheidungen |
| CSL/Vifor | EU + ex-US | ~145 Mio. $ (2026E) | EMA empfiehlt Widerruf (Jun 2026) |
| Global gesamt | ~600 Mio. $ | 2 von 3 Hauptregulatoren aktiv |
- Bewertung des Risikos für CSL
| Aspekt | Bewertung |
|---|---|
| EU-Umsatz direkt gefährdet | ~40-50 Mio. $ (Anteil der 145 Mio. $) |
| Ex-US-Gesamtumsatz gefährdet | Bis zu 145 Mio. $, wenn asiatische Regulatoren folgen |
| Wahrscheinlichkeit des EU-Widerrufs | Hoch — EMA-Empfehlung + FDA-Präzedenzfall |
| Buchwert bei Amgen | 2,5 Mrd. $ (davon 2,4 Mrd. $ US) — drohen geschrieben zu werden |
| CSL-Buchwert | Nicht separat ausgewiesen (Teil der 11,7 Mrd. $ Vifor-Übernahme) |
- Einordnung: Bedeutung Tavneos für CSL
| Bezugsgröße | Wert |
|---|---|
| Tavneos Umsatzerwartung 2026 (global ex-US) | 145 Mio. $ |
| CSL Gesamtrevenue (TTM) | ~14,4 Mrd. $ (21,87 Mrd. A$) |
| Tavneos-Anteil am CSL-Umsatz | ~1,0 % |
| EU-Anteil an Tavneos (typisch Orphan Drug) | ~25-35 % |
| EU-Umsatz akut gefährdet | ~40-50 Mio. $ |
| EU-Umsatz als % von CSL-Gesamtumsatz | ~0,3 % |
Die nüchterne Einordnung zeigt: Die finanziellen Auswirkungen sind überschaubar. Ein möglicher Reputationsschaden wirkt deutlich stärker.
Hier kann die CSL mit ihrem neuen Management punkten. Die Rücknahme von Tavneos ist genau was ein neuer CEO braucht, um mit einem scharfen Schwert effektiv die Zöpfe der Vergangenheit zu kappen und das Unternehmen neu aufzustellen.
Tavneos ist ein Nischenprodukt. Das Kerngeschäft — Plasma-Therapien, Impfstoffe, Eisenmangel/Nephrologie — bleibt intakt. Die History zeigt: Pharmaunternehmen überleben Zulassungsrückzüge einzelner Produkte, solange die Pipeline breit genug aufgestellt ist. Was Besseres kann dem neuen Management also passieren, als ein »Skandal« in einer Nische, die nicht unerheblich aber auch nicht kritisch ist?
Die Fundamentaldaten (Wochenbericht 24/26) haben sich nicht verschlechtert — sie haben sich, wenn man das Tavneos-Thema abtrennt, sogar leicht verbessert. Die Dividendenrendite von 4,28 % ist nach wie vor attraktiv. Die Verschuldung liegt bei 37,3 % und ist rückläufig. Plasma-Therapien erzielen nach wie vor hohe Margen. Der Umsatz sank 2025 um 4 %, der Börsenkurs aber um 50 % — diese Diskrepanz war der Ausgangspunkt der Analyse und sie besteht fort.
Charttechnik
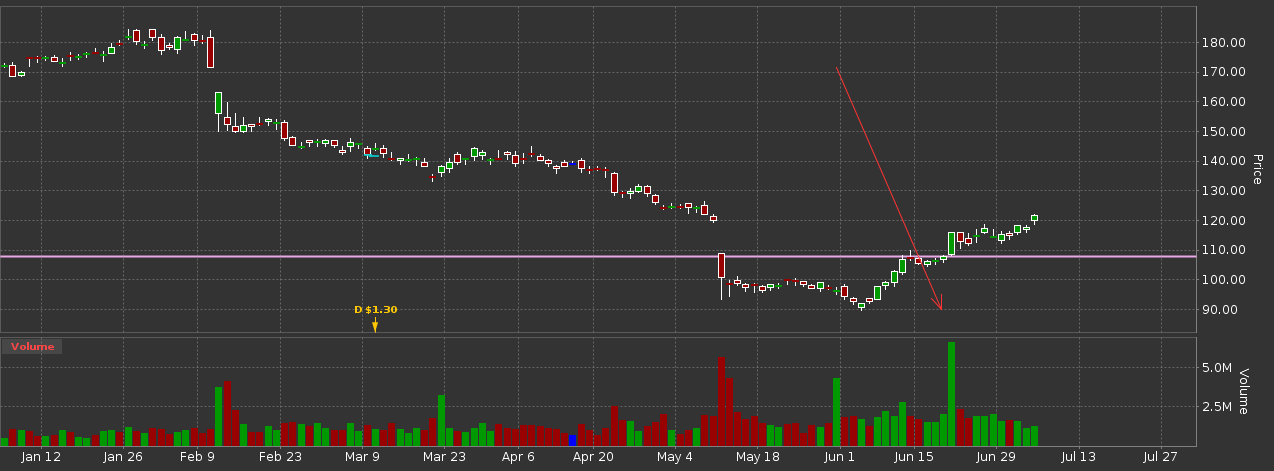
Fast unmittelbar nach der Veröffentlichung unserer Fundamentalanalyse (nebst Kaufempfehlung) kletterte die CSL-Aktie nachrichtenlos mit signifikant erhöhtem Volumen ins Preis-Gap vom 11. Mai 2026. Am Freitag schloss sich das Gap: der Wochenschlusskurs liegt oberhalb der Notierung vom 10. Mai. Das ist noch keine Bestätigung für eine Bodenbildung. Im Gegenteil: Die Wahrscheinlichkeit für ein nochmaliges Testen des Preistiefs bei 90 A$ ist recht hoch. Charttechnisch kann die Aktie noch bis 150 A$ steigen, erst dann wird der Trendbruch vollzogen. Trotz der beeindruckenden Performance seit dem Low am 3. Juni handelt die Aktie weiterhin in einem vollkommen intakten Abwärtstrend. Long-Positionen sind aktuell Risikopositionen.
Covered Call
Glücklicherweise dominiert weiterhin Zurückhaltung bei den Sell-Side-Analysten. Institutionelle Adressen bewerten die Aktie auch nach den jüngsten Preiserhöhungen mehrheitlich mit Hold (Preisziel 12 Monate ist trotzdem 136 A$) und betonen die Risiken. Sentimenttechnisch könnte sich die Erholung also fortsetzen. In dieses Bild passt auch der Verlauf der Impliziten Volatilität. Kurzlaufende Optionen handeln mit einer Volatilität von 33 %, Optionen mit Fälligkeit im September weisen eine Volatilität von 44 % auf.
Eine Call-Option mit Fälligkeit im September und einem Strike bei 130 A$ kostet etwa 5 A$. Effektiv veräußert man damit die Aktie am 17. September zu 135 A$, außer der Wert handelt dann unterhalb von 130 A$. Das entspricht einer Rendite von 25 Prozent innerhalb von drei Monaten (oder 100 % pa.). Der Preis der Aktie kann auf 103 A$ sinken (Break Even). Erst dann beginnt die Verlustzone für das Investment.
Vergleich Cochlear
Cochlear ist der weltweit führende Hersteller von Hörimplantaten. Ähnlich wie CSL kämpft das Unternehmen mit multiplen externen und hausgemachten Krisen. Das Unternehmen stellt auf eine neue Architektur um (Nexa). Die Umstellung verzögerte sich, Cochlear versuchte bis zuletzt höhere Preise durchzusetzen – meist erfolglos. Im Ergebnis musste das Management im Februar seine Halbjahresprognose kassieren. Der Aktienpreis sank um 20 Prozent. Im März stellte die US-Administration ihre Vorstellungen zur Abschottung des US-Markts vor ausländischen Medizinprodukten vor: Zölle bis zu 200 Prozent waren geplant. Im April sah sich Cochlear gezwungen, eine Gewinnwarnung kommunizieren: Der Aktienpreis sank um weitere 40 %.
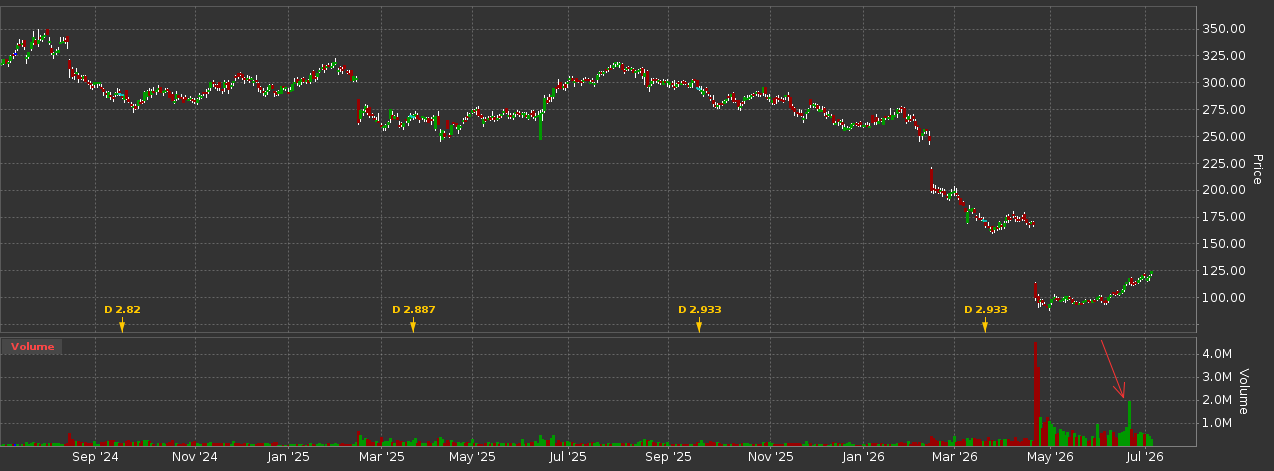
Der Aktienpreis ist seitdem von 86 A$ auf aktuell 125 A$ geklettert (bei zuletzt sinkendem Volumen). Der Chart zeigt bis dato eine Korrektur der massiven Preisrückgänge, mehr nicht. Allerdings ist das Handelsvolumen seit dem Ausverkauf im April strukturell höher, als vorher. Das kann die These einer Bodenbildung auf diesem Niveau stützen. Möglicherweise nutzen Langfristinvestoren die aktuellen Marktpreise aber auch für den Ausstieg.
Fakt ist: Die westlichen Märkte sind gesättigt. Der Bedarf nach Hörimplantaten bei Kindern wird mit dem technischen Fortschritt weiter abnehmen. In den Schwellenländern kämpft Cochlear gegen massive Preisregime. China setzt durch, dass die Implantate nur mit erheblichen Preisabschlägen importiert werden dürfen. Das strahlt auf andere Länder aus.
Die Hieronymus-Fundamentalanalyse (LSEG-Daten, Qwen3.5-122b) gibt eine unmißverständliche Empfehlung:
Der charttechnische Vergleich mit der CSL ist so unterschiedlich nicht. Der Vergleich mit der Cochlear zeigt primär, wie ausgebombt die australischen Healthcare-BlueChips tatsächlich sind und wie fragil die Erholungstrends. Der Vergleich stärkt die Argumente für eine Covered Call Strategie für der CSL Position.
Fazit
Es bleibt bei der Einschätzung: CSL ist kein reiner Biotech-Play, sondern ein weltweit einmaliger Verbund aus Biotechnologie-Phantasie und Solidität des Blutplasma-Geschäfts. Risiken bleiben – inklusive eines erneuten Tests des Lows des Abwärtstrends bei 90 A$ im weiteren Verlauf des australischen Winters. Dennoch: Die CSL weist gerade im direkten Vergleich zur Cochlear ein erfreulich solides Geschäftsmodell auf, mit perspektivisch steigenden Margen und Marktanteilen.
Angesichts der guten Performance (Zufallskomponente des Timings) bietet sich aktuell ein Covered Call an, der bis September eine Zielrendite von 25 Prozent festklopft.