Autokrise
Ist dies nur ein Versuch, die Bundesregierung noch vor der Sommerpause zu weiteren Subventionen zu drängen oder mehr? Es geht um die Ankündigung von VW, 100.000 Beschäftigte zu entlassen. Inbesondere im Osten der Republik beeilten sich Funktionsträger den beabsichtigten Kahlschlag zu verdammen. Tatsächlich erscheint der halbstaatliche Konzern ziemlich angeschlagen. VW ist sicherlich »too big to fail«, Erinnerungen an die Rettung von GM im Jahr 2008 werden wach. Allein dies begründet einen Blick hinter die Fassade.
Es fehlte nicht viel, dann wäre der Spark (die AI-Kiste) in den Kühlschrank gewandert. Selbst im Keller ist die Raum-Temperatur inzwischen so hoch, dass die Kühlung des Geräts bei umfangreichen Recherchen nicht mehr ausreicht.
Im hintersten Winkel war die Temperatur dann aber doch ausreichend niedrig. Oder liegt es vielleicht am Thema? Der europäische Automobilsektor sendet »Flashing Signals«. Egal, was man anfasst, China ist schneller, effizienter, preisgünstiger.
Andererseits: der Automobilsektor ist zyklisch. Es gehört zur Charakteristik von Börsenzyklen, dass Nahe einem Tiefpunkt die letzten »zittrigen Hände« aus dem Markt gedrängt werden. Deshalb macht eine kritische Bestandsaufnahme vor dem Sommer durchaus Sinn.
Die Analyse soll eine einfache Frage beantworten: Wie wahrscheinlich ist es, dass der Markt im Sommer einen Boden ausbildet und im Herbst eine (fragile) Recovery einsetzt.
Doch vorher ein Update:
SpaceX-Nachlese (Fortsetzung)
Bereits im letzten Wochenbericht wunderte sich Hieronymus über das Investmentgrade-Rating von SpaceX. Am Dienstag emittierte SpaceX tatsächlich die Anleihen (Laufzeit: 5 – 30 Jahre) im Volumen von 25 Mrd. $. Interessant: Es bestand große Nachfrage (84 Mrd. $ bei einem Angebot von 25 Mrd. $) von institutionellen Adressen.
SpaceX musste allerdings einen Aufpreis zahlen: Gegenüber gleich gerateten Unternehmen musste SpaceX einen Zinsaufschlag von 0,93 % akzeptieren.
Damit handelten die Anleihen bereits von Begin an quasi auf Junk-Niveau.
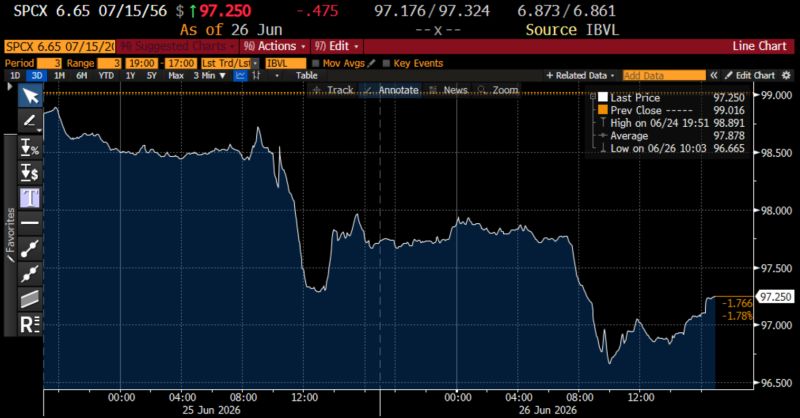
Bei einer überzeichneten Anleiheemission erwartet man an den Folgetagen steigende Marktpreise. Schließlich kamen ja einige Interessenten nicht zum Zuge. Das Gegenteil ist aber der Fall. Der Kurs sinkt im Sekundärmarkt kontinuierlich. Am Freitag war die Anleihe der größte Tagesverlierer am US-Anleihemarkt.
Die FT zitiert einen Händler: “Aktionäre kann man auf den Mars schicken, im Glauben auf sagenhafte Gewinne. Gläubiger fragen: Wie steht’s um meinen Kupon – und schauen auf den Verlust von fast 5 Mrd. $ bei einem Umsatz von 19 Mrd. $.”
Die Marktkapitalisierung von SpaceX ist von 3 Billionen in der Vorwoche auf 2 Billionen Dollar gesunken.
Die Preise für SpaceX-Aktien und die der Anleihen dürften ab jetzt korreliert sein: Wenn die Aktien teurer werden, sinken die Renditen der Anleihen und umgekehrt.
Das Problem: Die Anleihen (Rating: Investmentgrade) wurden trotz der Preisabschläge in die Bloomberg-Anleihe-Referenzindizes aufgenommen. Diese dienen als Benchmark für Anleihefonds. In ersten Step führen die Anleihen bei diesen Produkten zu höherer Volatilität. Mittelfristig sinkt die Qualität der Indizes und auch der Bonds-Fonds. Das ist ein Problem für institutionelle Adressen. Vielleicht steigen deshalb gerade die Preise für die Kreditausfallversicherungen (CDS) für SpaceX.
Am 7. Juli erfolgt die Integration der SpaceX-Aktie in den Nasdaq-Index. Bis dahin ist der Aktienpreis gut unterstützt (wg. Käufen von Indexprodukten). Danach erwartet Hieronymus deutliche Preissenkungen.
Die Autokrise am Wendepunkt?
Jetzt hat es VW geschafft, in allen Schlagzeilen zu sein. Die Ankündigung 100.000 Mitarbeiter zu entlassen, rüttelt auf.
Ist dies der Moment, sich den Automobilsektor genau anzuschauen und auf einen Turnaround zu spekulieren – oder ist die Situation noch hoffnungsloser, als es die Medien darstellen?
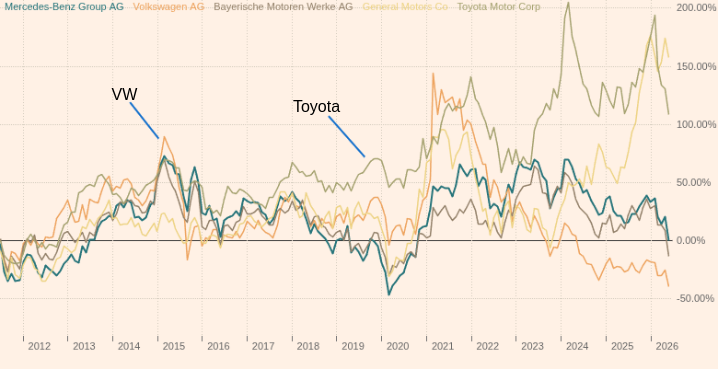
In der Vergangenheit war der halbstaatliche VW-Konzern in Aufschwungphasen des Sektors stets ein Outperformer. Toyota hat sich seit 2015 (Dieselskandal) nachhaltig von allen deutschen Automobilaktien abgesetzt.
Ein Dreifach-Schock trifft den Sektor
- Massenentlassungen historischen Ausmaßes
Volkswagen plant den Abbau von 100.000 Stellen (1/6 der 625.000 Belegschaft) und die Schließung von vier deutschen Werken (Emden, Zwickau, Hannover, Audi Neckarsulm). Dies wäre die größte Entlassungsaktion in der deutschen Industriegeschichte. Das Aufsichtsratsvotum steht für den 9. Juli an.
BMW investiert €1 Mrd. in Restrukturierung, plant bis zu 10.000 Job-Kürzungen und eine 15%ige Produktionskürzung in Europa. Seit der Gewinnwarnung Mitte Juni verlor BMW 13% an Aktienwert.
Mercedes-Benz streicht den Sommerbonus für die Mitarbeiter. Inzwischen haben 5.500 Mitarbeiter die Abfindungsregelung genommen. Die Unternehmensführung spricht von einer „kritischen Situation in Deutschland” und erwägt eine Rückkehr zur 40-Stunden-Woche — dies würde die Produktion um 15% steigern, behauptet das Management.
- Chinesische Übermacht
Zum ersten Mal haben chinesische Automobilmarken (BYD, Chery und andere) im Mai 2026 bei Neuzulassungen einen kombinierten Marktanteil von über 10% in Europa erreicht. Die Wachstumsdynamik übertrifft alle Erwartungen. McKinsey beziffert den Kostenvorteil chinesischer Hersteller auf 20 – 50 % gegenüber europäischen Autobauern — bei einem durchschnittlichen Produktionskosten von 30.000 € pro Fahrzeug bedeutet dies einen Kosten-Vorteil von etwa 6.000 € pro Fahrzeug.
Während der europäische Gesamtmarkt im Mai 2026 um 4% wuchs, verloren alle großen europäischen Hersteller (VW, Mercedes, Stellantis, Renault) Marktanteile.
- US-Zölle als zusätzlicher Druckfaktor
VW trägt mit 3,6 Mrd. € die höchsten Zolllasten aller europäischen Autobauer (BMW: 2,1 Mrd. €, Mercedes: 1,3 Mrd. €). VW-CFO Arno Antlitz warnt: „Incremental cost measures will not be enough. We must fundamentally reshape our business model.”
Maßnahmen
- Verkauf bzw. Abspaltung des Porzellangeschirrs
VW hält bedeutende Anteile an börsennotierten Unternehmen (Porsche, Traton, Rivian, QuantumScape, Gotion), die zusammen geschätzt ~35 Mrd. EUR wert sind. Die Marktkapitalisierung von VW beträgt 38,57 Mrd. EUR. Das bedeutet: Das Kern-Automobilgeschäft wird implizit nahezu null bewertet. Das ist Segen und Fluch zugleich.
Vor einer Woche veräußerte der Konzern Everllence (Schiffsdiesel) für 7,4 Mrd. € an Bain Capital. 2020 ging die heutige Renk an Triton, später wurde die Firma an die Börse geführt. Im Sommer 2019 brachte der Konzern seine LKW-Sparte an die Börse (Traton).
Setzt sich dieses »Ausbluten« fort, droht die Automobilproduktion eine industrielle »Bad Bank« zu werden, ähnlich wie aktuell Thyssen Krupp. Profitable Geschäftsteile werden veräußert, zurück bleibt ein unprofitabler Staatskonzern.
- Kooperationen
Nach dem Scheitern des Versuchs, eine eigene Fahrzeug-Softwaresparte aufzubauen (Abschreibung: 12 Mrd. €) ging VW eine Partnerschaft mit Rivian(USA) ein. Das erste Modell, der ID.Every1 (€20.000), soll 2027 erscheinen, gefolgt von Audi-Modellen. Die Software ist der chinesischen Konkurrenz allerdings nicht gewachsen.
VW investierte 2023 700 Mio. $ für eine 5%ige Beteiligung in Xpeng, dem chinesischen »Tesla«, und entwickelt gemeinsam Elektrofahrzeuge. Xpeng produziert aktuell bei Magna Steyr (Österreich). Dort sind die Kapazitätsgrenzen erreicht. Was liegt für Xpeng näher, als ein nicht mehr benötigtes VW-Werk zu übernehmen? Die Gespräche laufen.
Wie wahrscheinlich ist eine Bodenbildung des Sektors im Sommer?
Positiv-Signale:
- Massive Restrukturierungen im Gange: 100.000 VW-Jobs, BMW €1 Mrd., Mercedes 5.500 Kündigungen — es werden „schmerzhafte” Maßnahmen eingeleitet
- Extreme Bewertung: P/E 6,34x bei VW, implizite Null-Bewertung des Kerngeschäfts
- Hidden Value: ~35 Mrd. EUR in Beteiligungen, der Everllence-Verkauf zeigt das Potential für weitere Abspaltungen
- Negative Sentiment-Extreme: Analysten sprechen von „permanent shrink” der deutschen Autoindustrie Negativ-Signale:
- Struktureller Wettbewerbsnachteil: 6.000 EUR Gap pro Fahrzeug zu China — Restrukturierung bringt nur ~1.000 EUR
- Negativer Free Cash Flow: -0,29 Mrd. € bei VW — Dividende wird durch Schulden finanziert
Wahrscheinlichkeitsschätzung
| Szenario | Wahrscheinlichkeit | Begründung |
|---|---|---|
| Sommer-Boden + fragile Herbst-Recovery | 55% | Extreme Restrukturierung, extreme Bewertung, Hidden Value werden im Sommer eingepreist. Herbst bringt Klarheit über Umsetzungsrisiken. |
| Verzögerter Boden (Q4 2026) | 30% | Restrukturierung braucht Zeit, China-Expansion beschleunigt sich, US-Zölle belasten weiter: Boden erst bei Q3/Q4-Zahlen. |
| Kein Boden 2026 | 15% | Struktureller Niedergang beschleunigt sich, die Autowerte werden zu einer »Value-Trap«, chinesische Marken erreichen 20%+ EU-Marktanteil. |
Kontraintuitive Thesen
- These 1: Der Wert liegt in den Beteiligungen, nicht im Automobilgeschäft
VW’s Marktkapitalisierung (38,57 Mrd. EUR) wird fast vollständig durch börsennotierte Beteiligungen (~35 Mrd. EUR) getragen. Das Kern-Automobilgeschäft wird implizit null bewertet. Der Everllence-Verkauf (7,4 Mrd. EUR) zeigt, dass Asset-Verkäufe Value freisetzen können. Investoren sollten den »Sum-of-the-Parts-Value« analysieren, nicht das P/E.
- These 2: Strategische Partnerschaften sind keine Bedrohung, sondern Überlebensstrategie
VW’s Investitionen in Xpeng (700 Mio. $) und Rivian (5,8 Mrd. $) werden oft als „Versagen der Eigenentwicklung” interpretiert. Richtig ist: Sie ermöglichen Zugang zu chinesischen Produktionskapazitäten und US-Software-Kompetenz, die VW nicht selbst aufbauen kann. Xpeng’s Interesse an VW-Fabriken zeigt Chancen einer umgekehrten Wertschöpfungskette (China investiert in Europa).
- These 3: Die Entlassung von 100.000 Mitarbeitern ist notwendige Voraussetzung für eine Erholung und kein Symptom des Untergangs
VW’s CEO Blume hat recht: „Never has the risk situation been so high.” Aber ohne massive Kapazitätsreduktion wäre die Situation katastrophaler. Die 100.000 Jobs sind der Preis für langfristige Überlebensfähigkeit. Wer jetzt keine einschneidenden Maßnahmen durchdrückt, wird 2027-2028 gezwungen sein, noch radikaler zu kürzen.
Fragile Recovery im Herbst 2026?
Die Wahrscheinlichkeit eines Sommer-Bodens mit fragiler Herbst-Recovery liegt bei etwa 55%.
Begründung:
- Extreme Restrukturierung (100.000 VW-Jobs) schafft die Voraussetzung für langfristige Überlebensfähigkeit.
- Extreme Bewertung (P/E 6,34x, implizite Null-Bewertung des Kerngeschäfts) lässt wenig Abwärtspotential.
- Hidden Value (~35 Mrd. EUR in Beteiligungen, Everllence 7,4 Mrd. EUR) bietet Upside-Potential.
- Negative Sentiment-Extreme (Analysten sprechen von „permanent shrink”) signalisiert Zyklus-Tiefpunkt.
Diese Analyse basiert auf einer AI-gestützen ( Hermes + qwen3.5-122b ) Auswertung von Handelsblatt- und FT-Artikeln der letzten Monate. Sie wurde nachträglich neu gegliedert und auch inhaltlich überarbeitet.
Fazit
Langfrist-Charts lügen nicht. Die heimische Automobilindustrie hat sich vom Diesel-Skandal nicht erholt. Allein VW musste 10 Mrd. für Prozesse und Strafzahlungen ausgeben, die ganz offensichtlich in der strategischen Konzernentwicklung fehlen. Der Vergleichschart in Abb. 2 zeigt, wie die japanische und auch die eigentlich disfunktionale US-Konkurrenz die ehemalige deutsche Leitindustrie aufs Abstellgleis schicken.
Der Eindruck des Chartbildes setzt sich bei den Fundamentaldaten fort. VW zahlt die bereits mächtig gekürzte Dividende mittels aufgenommenem Fremdkapitals. Die Cashflow-Entwicklung (-61% seit 2021) ist katastrophal, die operative Marge (aktuell: 2,3%) geht immer weiter zurück.
Das Management agiert immer noch nicht strategisch – und wenn, wie bei der Beteiligung beim Pleitekandidaten Rivian, dann extrem ungeschickt. Die Beteiligung an Xpeng entwickelt sich gar zum Bumerang. Das Gespenst der »umgekehrten Wertschöpfungskette« geht um. VW wird zum Zulieferer degradiert.
Selbst der scheinbare Befreiungsschlag, die Entlassung von 100.000 Mitarbeitern, entpuppt sich bei näherer Betrachtung als Mogelpackung. Erstens hat der Konzern gar nicht genügend Reserven um Abfindungen und Frühverrentungen zu finanzieren. Zweitens »bringt« dies nur 1.000 € pro Fahrzeug – um zur (chin.) Konkurrenz aufzuschließen wären 6.000 € notwendig. Dreiviertel der Belegschaft müssten hierfür durch Roboter ersetzt werden – aber halt – auch das kann sich VW ja gar nicht leisten.
Damit bleibt die Erkenntnis, dass VW mehr als nur ein Sanierungsfall ist und von den Wohltaten seiner Beteiligungen abhängig. Moment – Porsche ist ein Kernbestandteil des Beteiligungsportfolios. Die Zukunft des Sportwagenherstellers hängt an einem noch dünnerem Faden, als die von VW. Hier steht im Zweifel immer noch das Land Niedersachsen als Retter mit sehr tiefen Taschen bereit.
Der Aufbau einer Turnaround Handelsstrategie drängt sich für die Sommermonate nicht auf. Wir legen dies auf die Beobachtungsliste für das Q4.