Die Warsh FED
Es war das Ereignis der Woche: Der neue FED-Vorsitzende gab den Zinsentscheid der Notenbank bekannt und äußerte sich zur Geldpolitik unter seiner Leitung. Jede/r neue FED-Vorsitzende wird kurz nach dem Amtsantritt von den Märkten getestet. Was erwartet uns im Herbst 2026?
Atom-Unsinn
Warum akzeptiert die Trump-Administration eine militärische Niederlage im Irankrieg? Man hatte keine Truppen im Iran und hätte sich dem Problem mit zwei bis vier taktischen Atomschlägen entledigen können. Die Welt hätte kurz den Atem angehalten, anschließend wäre man wie gewohnt zur Tagesordnung zurückgekehrt, das Öl wäre in den Händen der USA gelandet und der Mittlere Osten wäre befriedet.
In Russland das Gleiche. Zu Beginn des Ukraine-Kriegs wagte es kein NATO-Staat, Waffen an die Ukraine zu liefern, mit denen Ziele in Russland selbst angegriffen werden können. Scholz und Biden hatten einen großen Respekt vor den nuklearen Fähigkeiten Russlands.
Inzwischen greift die Ukraine flächendeckend erfolgreich Ziele in Russland an – und auch Moskau zögert, dies mit taktischen Atomschlägen zu beantworten.
Vor diesem Hintergrund stellt sich die Frage nach dem Sinn der atomaren Bewaffnung im 21. Jahrhundert. Und es drängt sich eine andere Frage auf: Was ist das neue Kennzeichen geopolitischer Macht?
Im Falle der Ukraine scheint es auf intellektuelle Überlegenheit hinaus zu laufen. Immerhin ist es gelungen, innerhalb von wenigen Jahren mittels gut ausgebildeter Entrepreneure sich der Aggression der anfangs übermächtigen Großmacht Russland zu widersetzen. Im Falle des Iran drängt sich ein Vergleich mit China auf. Beide autoritäre Staaten definieren sich über strategische Staatsziele, die über längere Zeiträume verfolgt und umgesetzt werden. Eine Supermacht kann physische Strukturen zerstören. Systematisch verankerte gesellschaftliche Strukturen und staatliche Realitäten sind „unkaputbar”. Vielleicht hat die Trump-Administration dies im Verlauf ihrer Aggression gegen den Iran “gelernt” und sucht nun nach Methoden, in der anstehenden Konfrontation mit China nicht genauso vorgeführt zu werden.
SpaceX-Nachlese
Ein normaler Börsengang ist der ultimative Test der Bewertung eines neuen Geschäftsmodells. Vorher legen wenige Insider den Wert eines Unternehmens fest: Im Zuge der Ausgabe neuer Aktien oder wenn Geschäftsanteile den Besitzer wechseln. Wenn jede/r ohne Beschränkung öffentlich Geschäftsanteile einer Firma kaufen oder auch verkaufen kann, kommt nach kurzer Zeit ein belastbarer Gleichgewichtspreis zustande.
Der SpaceX-Börsengang sollte sich nicht in dieses Schema einordnen. Zu groß schien der Firmenwert, zu einseitig bzw. zu manipuliert der Willensbildungsprozess. Nach einer Woche entwickelt sich das SpaceX-IPO aber zu einem “ganz normalen Börsenereignis”, mit den bekannten Besonderheiten.
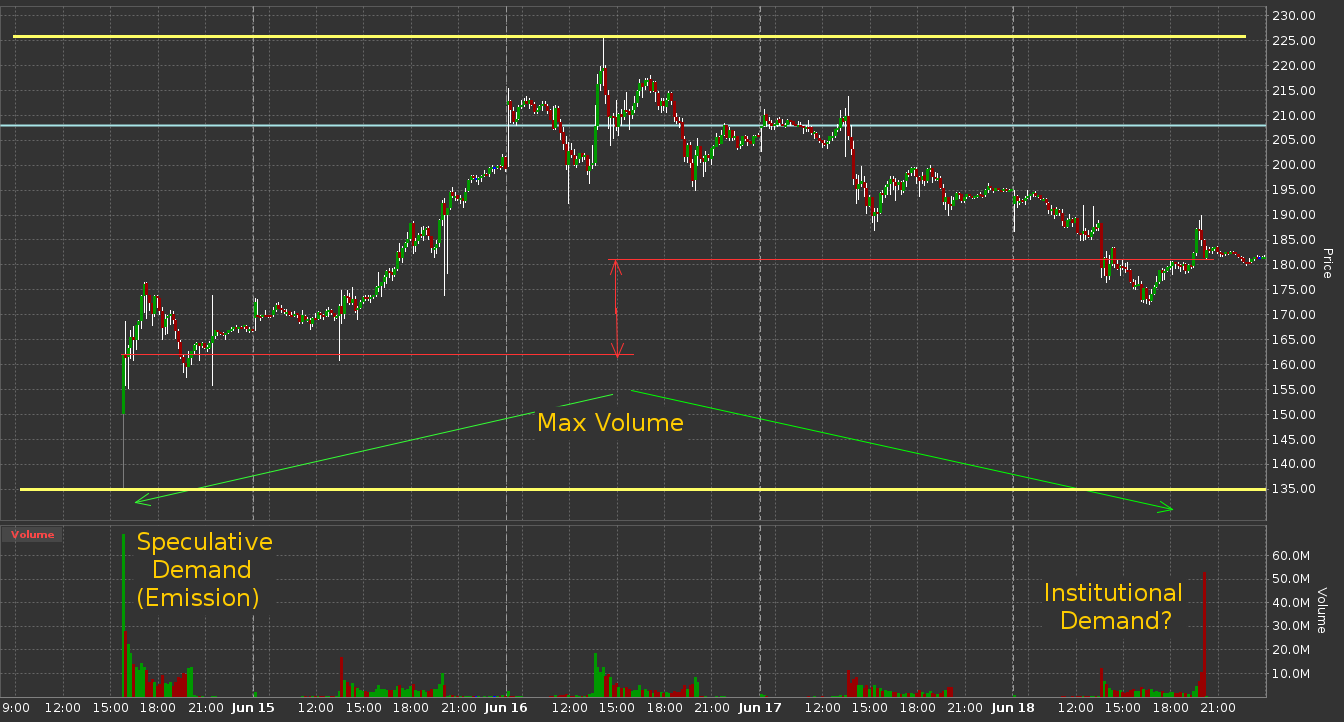
- Die Preisspanne der Aktie im geregelten Handel deckt sich überraschend gut mit den vorbörslich aufgerufenen Quoten auf Hyperliquid.
- Das Handelsvolumen in den Folgetagen nach dem Börsengang war unspektakulär.
- Am Donnerstag sahen wir zum Handelsschluss (Wochenschluss) erstmals das Eindecken eines ETF’s. Vorher hatten informierte Spekulanten den Kurs der Aktie von 178 auf 190 $ getrieben. Mit der Schlussglocke um 22 Uhr schloß die Aktie dann mit hohem Volumen bei 181 $. Es gelang den informierten Spekulanten einen Aufpreis von drei Dollar zu orchestrieren.
Bis zur Integration der SpaceX-Aktie in den Nasdaq-Index wird sich dieses Verhalten höchstwahrscheinlich noch ein paar Mal wiederholen. Nachdem die Aktie kontinuierlich über dem Ausgabepreis notiert, dürfte das Ziel der ETF’s und sonstiger Parteien , die den Index abbilden müssen, eine Zuteilung zum Emissionspreis bei 135 $ sein. Es wäre überraschend, wenn die Aktie dieses Preisniveau nicht erreicht.
In der ersten Woche nach dem Börsengang landete SpaceX gleich zweimal in den Schlagzeilen. Erstens: Man erwarb das AI-Startup Cursor für Aktien im Wert von 60 Mrd. $. Das allein weckt viele Fragezeichen bezüglich des “wahren Werts” der Firma. Zum Wochenschluß gab Elon Musk bekannt, dass man nun für 20 Mrd. $ Anleihen ausgeben würde, die mit dem Wert von SpaceX besichert sind. Der angestrebte Zinssatz: 1,05% über dem Referenzzins für US-Treasuries.
Wenn Anleihen eines unprofitablen Unternehmens mit einem fragwürdigen Geschäftsmodell etwa so hohe Zinserträge erzielen, wie US-Staatsanleihen, sagt das entweder viel über die Due Diligence zukünftiger Gläubiger aus oder allgemein über den Zustand öffentlicher Schulden der USA.
Das bringt uns direkt zum Schwerpunktthema:
Die Warsh FED
Die FED hat die Leitzinsen in ihrem Zinssentscheid am Mittwoch unverändert gelassen.
Trotzdem haben sich mit den Aussagen Warsch’s zu seinen Plänen für die FED die Erwartungen für Leitzinserhöhungen massiv verändert.
Vor der Pressekonferenz preisten die Futuresmärkte wegen der Folgen des Iran-Krieges eine Zinsanhebung für die kommenden 12 Monate ein. Zur Einordnung: Australien, die EZB, Norwegen, Indonesien, die Philippinen und Südafrika haben 2026 die Leitzinsen zwischen 0,25 und 0,75% angehoben. Wegen des politischen Drucks auf die FED ging trotz einer Inflation von 3,8 % in den USA niemand von einer sofortigen Zinsanhebung aus.
Dann äußerte sich Warsh zu geplanten »Reformen« innerhalb der FED. Er erwähnte die Zinssätze überhaupt nicht. Trotzdem war die Welt danach eine andere: Warsh holte den Geist von Alan Greenspan aus der Flasche – die Marktteilnehmer beeilten sich, mindestens zwei Zinsanhebungen für die kommenden 12 Monate einzupreisen.
- Alan Greenspan war von 1987 bis 2006 FED-Vorsitzender.
- Er galt als das Orakel der FED. Anstatt die Geldpolitik im Frage- und Antwortspiel mit der Weltpresse zu erläutern, gab Greenspan den Zinsentscheid bekannt und verlas eine kryptische Erklärung. Es oblag den Marktbeobachtern, hieraus die korrekten Schlüsse zu ziehen.
- Es gab keine »Forward Guidance«, in der die FED ihre Leitlinien öffentlich machte noch gab es einen »Dot-Chart«, mit Einzelmeinungen der Mitglieder des Offenmarktausschusses.
Die Greenspan-FED zelebrierte ihre Unberechenbarkeit. Ja – der berühmte »Greenspan-Put« lebte gar hiervon. Immer wenn die Finanzmärkte eine ungewollte Entwicklung nahmen, trat Greenspan hervor und »erklärte« seine Bemerkungen der letzten FED-Entscheidung. – Natürlich genauso, wie es die Märkte hören wollten.
Geldpolitischer Rahmen vor dem Wechsel an der FED-Spitze
Vor der Ernennung Kevin Warsh’s operierte die Federal Reserve in einem komplexen geldpolitischen Umfeld. Nach einer Phase aggressiver Zinserhöhungen (2022-2023) zur Bekämpfung der Inflation (auf 5,5 %), die in diesem Zuge (in den USA) von über 9% auf zeitweise 2,5% zurückging, hatte die FED bis 2025 den Zinssatz auf 3,5-3,75% gesenkt. Weitere Zinssenkungen sind in Forward-Statements der FED kommuniziert. Allerdings blieb die Inflation hartnäckig über dem 2%-Ziel und stieg im Zuge des Iran-Kriegs auf 3,8%.
Der neue FED-Vorsitzende steht vor dem Dilemma, dem politischen Druck der Trump-Administration nachgeben zu müssen, gleichzeitig aber dem Mandat des Amtes nachzukommen, das von der FED Maßnahmen für Preisstabilität erfordert. Ob die Methoden der Vergangenheit zum Erfolg führen?
Alan Greenspan erbte 1987 Paul Volckers radikale Inflationsbekämpfung (1979-1987). Volcker hatte die Inflation von über 13% (1980) auf ~4% (1987) gesenkt, jedoch zu hohen Kosten: Die Zinsen waren zwischenzeitlich auf über 20% angehoben worden, was 1981-1982 zu einer schweren Rezession führte. Bis 1987 hatte sich die Wirtschaft erholt, mit moderatem Wachstum und sinkender Inflation. Die FED befand sich in einer Phase der Konsolidierung, mit Zinsen im Bereich von 6-7% und einem “Easing Bias” zur Unterstützung der wirtschaftlichen Erholung.
Als Alan Greenspan den FED-Chair übernahm war die Inflation unter Kontrolle, die Wirtschaft war stabil, und es gab kaum geopolitische Krisen. Die FED-Kommunikation war bereits damals weniger transparent als heute – “FEDspeak” mit kryptischer Sprache war die Norm.
Finanzmärkte unter Greenspan: Die ersten 12 Monate (August 1987 - Juli 1988)
Die ersten 12 Monate von Greenspans Amtszeit waren geprägt von Stabilität, gefolgt von einem historischen Schock. Nach seiner Ernennung im August 1987 setzten die US-Aktienmärkte ihren Aufwärtstrend fort, getrieben von einer stabilen Wirtschaft und sinkenden Inflationserwartungen. Der S&P 500 stieg um etwa 8% in den ersten sechs Monaten. Dann kollabierte ein großer Hedgefund. Am 19. Oktober 1987 folgte “Black Monday”, der größte Einzeltagsverlust der US-Aktiengeschichte (-22,6%). Greenspans Bewährungsprobe bestand darin, die Liquidität zu sichern und Vertrauen wiederherzustellen. Die FED senkte kurzfristig die Zinsen und stellte sicher, dass das Bankensystem funktionsfähig blieb. Diese Reaktion begründete Greenspans Ruf als “Marktretter” und etablierte den “Greenspan Put” – die Erwartung, dass die FED bei Marktstörungen stets eingreift. Im Anschluss an den Crash stabilisierten sich die Märkte schnell, und bis Juli 1988 hatten die Indizes ihre Verluste weitgehend wettgemacht.
Was spricht dafür, dass eine vergleichbare Entwicklung bevorsteht? (mit AI-Unterstützung)
| Aspekt | Kevin Warsh (2026) | Alan Greenspan (1987) | Analyse |
|---|---|---|---|
| Inflation | 3,8% (ansteigend) | ~4% (sinkend) | Beide erben moderat-hohe Inflation, aber unterschiedliche Vorzeichen |
| Kommunikationsstil | Wenige Statements, Abkehr von Forward Guidance | Kryptische Sprache, bei Bedarf Interpretation früherer Aussagen | Ähnliche Philosophie |
| Geopolitisches Umfeld | Erratische US-Politik, komplexe Risiken, Protektionismus | Post-Plaza-Ära, stabiles Wachstum, Globalisierung | Warshs Umfeld ist unvorhersehbarer |
| Instrumente | ? | Traditionelle Zinsinstrumente | |
| Politische Spannung | Trump fordert Zinssenkungen | Reagan respektierte die Unabhängigkeit der FED | Heute höhere politische Einflussnahme |
Gemeinsamkeiten
- Kommunikationsphilosophie: Beide bevorzugen eine kontrollierte, eingeschränkte Kommunikation
- Marktreaktion: Sobald sich der FED-Vorsitzende öffentlich äußert, reagieren die Märkte nervös
- Reformorientierung: Beide hinterfragen etablierte Praktiken
Unterschiede
- Inflationsumfeld: Warsh erbt eine steigende Inflation und komplexere Risiken
- Finanzmarktstruktur: 1987 noch relativ einfach, heute hochvernetzt mit Derivaten, ETFs, Algorithmic Trading
- Politische Polarisierung: Heute deutlich höher als in der Reagan-Ära
Alan Greenspan wurde zu dem einflußreichsten FED-Vorsitzenden der Geschichte weil der den Black Monday extrem gut gemanagt hat. Danach wagte es niemand mehr, die Geldpolitik der US-Notenbank in Frage zu stellen, Geschweige gegen die FED zu wetten. Dieser Test steht für Warsh noch aus.
Es gibt einige Parallelen der Gegenwart mit dem Umfeld 1987. Der Crash des Jahres 1987 ist einer systematischen Vernachlässigung von Fat-Tail-Risiken durch institutionelle Marktteilnehmer zuzuordnen. Alle arbeiteten mit Standard-Optionspreismodellen und verließen sich auf die Gültigkeit der Black-Scholes-Formeln. Damit konnte man erstmals die Risiken für Preisveränderungen berechnen und über Optionen weghedgen. Glaubte man zumindest. In der Realität halten sich die Marktpreise nicht an die Theorie. Die Hedges funktionierten nicht – Panikverkäufe waren die Folge.
AI könnte ähnlichen systematischen Fehlprognosen unterliegen.
Historische Parallele:
| Aspekt | 1987 (Black-Scholes) | 2026 (AI-Modelle) |
|---|---|---|
| Neues Instrument | Portfolio-Insurance | AI-getriebene Produktivitätstransformation |
| Theoretische Lücke | Systemische Risiken nicht verstanden | AI-Produktivitätseffekte nicht verstanden |
| Modell-Homogenität | Alle Institutionen nutzten ähnliche Modelle | Wenige Modelle dominieren den Markt |
| Kollaps-Szenario | Extreme Korrelationen, Liquiditätsversagen | Zirkuläre Investments, Produktivitäts-Illusionen |
| Warshs Position | Kritik an FED-Modellen, aber AI als Chance |
- 1987-Vergleich: Greenspan trat nach dem Crash auf den Plan, etablierte den “Greenspan Put” (FED als Market-Maker-of-Last-Resort)
- 2026-Potenzial: Warsh kritisiert FED-Modelle, aber befürwortet AI als Produktivitäts-Treiber, auch innerhalb der FED
- Risiko: AI fehlt ähnlich dem Risikomanagement der 1980er die theoretische Durchdringung.
History Repeats Itself: Neue Instrumente ohne ausreichende theoretische Durchdringung
Das Muster 1987:
- Neues Instrument: Portfolio-Insurance-Strategien basierend auf Black-Scholes-Optionsmodellen
- Problem: Die Modelle werd ohne ausreichendes Verständnis ihrer systemischen Implikationen benutzt
- Annahme: Modelle funktionieren unter “normalen” Marktbedingungen
- Realität: Bei extremer Volatilität kollabierten die Modellannahmen (extreme Korrelationen, Liquiditätsversagen)
- Ergebnis: Feedback-Schleife aus automatisiertem Selling → Black Monday (-22,6%)
Das Muster 2026:
- Neues Instrument: AI-getriebene Produktivitätsannahmen, zirkuläre Investments, Monster-Börsengänge
- Problem: AI-Modelle wird flächendeckend verwendet, systemische Risiken werden ausgeblendet
- Annahme: AI wird Produktivität steigern, AI wirkt deflationär, die Inflation sinkt, Zinsen können gesenkt werden
- Realität AI wird von wenigen, hochkapitalisierten Unternehmen dominiert, die sich jeder gesellschaftlichen Kontrolle entziehen.
- Risiko: AI-wird selbst zum Systemrisiko und erschüttert das Finanzsystem