Pfingsten
Der Spirit der Jahrtausendwende ist zurück. Wer etwas auf sich hält, sieht die Zukunft durch eine rosarote Brille, träumt von Erdaufgängen über dem Tycho-Krater bei einem All-Inklusive-Urlaub mit SpaceX und unendlicher umweltfreundlicher Energie aus gigantischen Sonnenkraftwerken zwischen Erde und Venus. Realistische Zeitgenossen warnen vor ähnlichen Enttäuschungen wie 2001, als die Aktienpreise einen Realitätscheck durchliefen. Vielleicht passt das alles zum zweithöchsten christlichen Fest, das an die erste christliche Gemeinde erinnert und den Siegeszug des Monotheismus begründet.
Am Montag ist „Memorial Day” in den USA, Pfingstmontag überall anders. Der Beginn des Sommerhandels.
Dieses Jahr ist besonders. Das hat mit der besonderen Situation in den USA zu tun:
- Dank oder Trotz des Irankriegs und den damit verbundenen hohen Energiepreisen glänzen US-Unternehmen mit hervorragenden Geschäftsberichten.
- Privatanleger und Fondsmanager haben rekordverdächtige Longquoten aufgebaut.
- Hedgefonds auf der anderen Seite haben ebenfalls rekordverdächtig hohe Shortpositionen aufgebaut.
- Bis zum Jahresende erwartet der Markt mindestens eine Zinserhöhung, die Inflation bleibt deutlich höher als drei Prozent.
- Die Staatsverschuldung in den USA ist auf Rekordniveau, das gilt auch für die Zinszahlungen der US-Treasury an Anleihegläubiger.
- Das Konsumentenvertrauen ist auf einen Rekordwert gesunken. Die stark gestiegenen Energiepreise und die durchgereichten Kosten für Zölle für importierte Waren schlagen durch.
Europa hat eigene »Probleme«:
- Konjunkturprognosen werden reihenweise zur Unterseite revidiert. Für Deutschland wurde die Wachstumsperspektive von ca. 1 % auf 0.3 % gesenkt. In anderen Eurozonenstaaten ist der Effekt noch dramatischer.
- Gleichzeitig zwingt die russische Aggression die Staaten zu einer massiven Aufrüstung.
- Als Netto-Importeur fossiler Energiebrennstoffe zahlt Europa einen hohen Preis für den Iran-Krieg. Dieses Geld fehlt an anderer Stelle. Die Folge: geringeres Wachstum und höhere Staatsverschuldung.
- Auf der Strecke bleiben Zukunftsprojekte, wie der klimagerechte Umbau der Industrie, Investitionen in Quantentechnologie, AI, digitale Abschreckung und Automation. Europa ist mangels Kapital in der Vergangenheit verhaftet.
- Die Unfähigkeit der heimischen Industrie, Elektromobilität zur Marktreife zu bringen, wirft ein Schlaglicht auf die Konsequenzen chronischer Kapitalknappheit.
Entsprechend diesen Moll-Tönen begann die Woche mit weiter steigenden Renditen für Staatsanleihen überall und sinkenden Aktienpreisen in Europa und vielen Schwellenländern. Ganz anders verhielten sich die Aktienmärkte in den USA, Korea und Japan. Dort feiert man »AI«. Wenige gehypte Aktien tragen die Aktienindizes immer weiter.
Die USA im IPO-Fieber
In der Berichtswoche gaben OpenAI und SpaceX ihre IPO-Absichten konkret bekannt. Anthropic dürfte bald folgen. Damit steht ein extrem heißer Börsensommer und -herbst bevor. SpaceX peilt den 12. Juni für seinen Börsengang an, OpenAI den September. Die Infrastruktur steht: Im Vorgriff auf die Mega-IPOs wurden »Fast-Entry«-Regeln für die Aufnahme in die großen Aktienindizes geschaffen. Damit ist klar: Drei Wochen nach dem Börsendebüt erfolgt die Aufnahme der Unternehmen in die Nasdaq und den S&P 500. Dann müssen alle ETFs und aktiven Fonds entsprechend dem Indexgewicht Aktien der Unternehmen erwerben. Es ist praktisch ausgeschlossen, dass die Börsengänge keine Riesenerfolge werden.
Hinter dem Hype verbergen sich Bewertungen, die jede vergleichbare Realität sprengen.
SpaceX: Der IPO-Prospekt ist ein Manifest, kein Finanzpapier
Die ersten 16 Seiten von SpaceX S-1-Filing sind 14 mit Bildern von Raketen, Satelliten und Planeten gefüllt. SpaceX wirbt mit einem Gesamtwert von 1,75 Billionen Dollar. Man will nur einen Bruchteil der Aktien tatsächlich öffentlich anbieten – 75 Mrd. Dollar sind angestrebt. Investoren müssen stark im Glauben sein:
- Elton Musk ist allmächtig, hält 85% der Stimmrechte, ist CEO, Managing Director und Aufsichtsratsvorsitzender in Personalunion.
- Man will Asteroid Mining betreiben. Ressourcenabbau auf erdnahen Asteroiden und sieht darin einen Trillionen-Dollar-Markt.
- Kommerzieller Passagiertransport zu Mond und Mars: „Light of consciousness to the stars” — Musk will das Bewusstsein auf die Sterne ausdehnen.
- Extraterrestrische Rechenzentren: Orbital AI-Datenzentren, angetrieben von Sonnenenergie und gekühlt durch das Vakuum des Weltraums. Der erste Schritt zu „new trillion-dollar markets on the Moon, Mars, and beyond”.
- Luna-Economy: Entwicklung selbsttragenden Ökonomie auf dem Mond, inklusive städtischer Infrastruktur mit Bergbau als Cashcow und Tourismus als Entwicklungsoption.
- Sonnenenergie für KI: SpaceX wird die Sonne nutzen, um eine „truth-seeking AI” zu betreiben — orbital Solararrays, die Energie per Mikrowelle zu KI-Infrastruktur auf der Erde senden.
Alles klingt wie Star Trek, die Enterprise heist in der Realität »Starship« — eine wiederverwendbare Rakete, höher als ein 35-stöckiges Gebäude, ohne künstliche Gravidität und vor allem ohne Überlichtgeschwindigkeitstriebwerk.
Die Bewertungsannahmen im Detail
Wem die Aussichten auf eine goldene Zukunft nicht ausreichen als Investmentanreiz, dem bietet SpaceX ein – zugegeben dünnes – Zahlenwerk. Die Basis für alles ist ein Jahresumsatz von 18,6 Mrd. Dollar. Setzt man dies zum angenommenen Geschäftswert von 1,75 Billionen Dollar in Beziehung, ergibt sich ein Price-to-Sales-Verhältnis von 93,7. Zum Vergleich:
| Unternehmen | P/S (Trailing) |
|---|---|
| SpaceX (IPO-Ziel) | 93,7 |
| Palantir | 94,1 |
| Nvidia | 21,2 |
| Tesla | 15,3 |
SpaceX und Palantir sind die einzigen größeren börsennotierten Unternehmen, die so ambitioniert bewertet werden.
28,5 Billionen Dollar gegen die akademische Wirklichkeit
SpaceX bewirbt einen Total Addressable Market (TAM) von 28,5 Billionen Dollar — fast so groß wie das gesamte US-BIP (32,4 Billionen). Im Detail:
- Traditionelles Space Tech (Raketen etc.): 370 Mrd. Dollar
- Starlink (Connectivity Solutions): 1.610 Mrd. Dollar
- AI & Data Centres in Space: 26.500 Mrd. Dollar (der Rest der 28,5 Bio.)
Eine aktuelle Studie von Corrado (Uni Arizona) und Makridis (Stanford) (Measuring the Space Economy with Input-Output Linkages, 2026) kommt zu einem völlig anderen Ergebnis: Bis 2030 wird das TAM für Space Tech direkt nur 115 bis 120 Mrd. Dollar betragen (indirekt: 230–240 Mrd.). Das Gesamt-TAM liegt bei 230 bis 240 Mrd. Dollar.
Die Differenz: Ein Faktor von 120. Das Space-Tech-TAM von SpaceX ohne AI-Anteil (1.980 Mrd.) ist bereits achtmal so hoch wie die gesamte akademische Schätzung. Mit AI-Anteil ist es über 100 mal mehr als die wissenschaftliche Realität.
SpaceX – der AI-Gemischtwarenladen
Ironischerweise verbirgt sich hinter SpaceX wahrem Geschäftsmodell nicht der Weltraum, sondern die Erde: xAI, der (faschistoide, sexistische und antiwoke) Chatbot Grok, verbrannte 2025 operativ 6,4 Mrd. Dollar. 13 Mrd. Dollar flossen in AI-Hardware. Das einzige, was xAI aktuell profitabel macht: Anthropic zahlt 15 Mrd. Dollar pro Jahr für Rechenzentrumskapazität in SpaceX’ Colossus-Datenzentren — ein Deal im Wert von 45 Mrd. bis Mai 2029. Die Erkenntnis: Selbst Musk’ eigener Chatbot Grok braucht die installierten Kapazitäten nicht. Ohne die CashCow Starlink würde vermutlich selbst in den USA dieser Börsengang nicht stattfinden. Aber so …
Den Gigantismus und die Skurrilität des IPO’s hat der Deutschlandfunk in der Ausgaben des Podcasts Der Tag am 21. Mai unterhaltsam zusammengeführt – absolut hörenswert!
OpenAI: Eine Billion sind genug?
Was Elon Musk kann, kann ich schon lange, mag sich Sam Altman gedacht haben, als er das OpenAI-IPO in der gleichen Woche verkündete, als SpaceX zur ersten RoadShow rief.
OpenAI will im September 2026 an die Börse, man begnügt sich mit einem Börsenwert von knapp unter einer Billion Dollar. Die Strategie dahinter: Man möchte zum einem den aktuellen Hype nutzen, um spekulatives Kapital für OpenAI zu begeistern. Die zweite Stoßrichtung ist Anthropic: Hier will man Tatsachen schaffen, bevor deren Dominanz zu offensichtlich wird. Zum Dritten geht es darum, SpaceX möglichst viel vom verfügbaren Anlagekapital für IPO’s abzunehmen.
Dafür muss der Börsengang viel seriöser verpackt werden. Wir können uns darauf einstellen, dass die Emissionsbanken eine gigantische PR-Maschine installieren werden und OpenAI als Must-To-Have Investition und Once-In-A-Lifetime Opportunität verkaufen werden.
Fazit
Der US-AI-Gigantismus ist zum Erfolg verdammt. Das PR-Rad dreht sich immer schneller, die Bodenhaftung interessiert niemanden mehr. Nur Spielverderber verweisen auf die Unmöglichkeit der Finanzmathematik.
Die IPOs der AI-Unternehmen sind vor allem ein massiver Risiko-Transfer: vom Insider zum öffentlichen Investor, vom Privatanleger zum Pensionsfonds, vom Visionär zur Passiv-Index-Industrie. Die Frage ist längst nicht mehr, wer den Dance-Floor bevölkert, wenn die Musik stoppt, sondern wer später die Scherben aufkehrt. Im IPO-Prospekt von SpaceX hat das Kapitel Risk Factors 37 Seiten, beginnend mit Mikrometeoriten bis zu „space-related risks” und – ja – der Person Elon Musk selbst, z.B. seiner geistigen Gesundheit. Das IPO von SpaceX zeigt vor allem eines: Die Grenze zwischen Wahn und Genie ist hauchdünn.
Es ist aus heutiger Sicht absolut undenkbar, dass die Börsengänge floppen. Im Worst Case stehen die US-Aktienindizes Ende August auf den aktuellen Preisniveaus. Im Zeitfenster Juni bis Oktober sind Preisrückgänge auf Indexebene praktisch ausgeschlossen. Dafür sorgen die Emissionsbanken für SpaceX und OpenAI.
Das merkt man bereits heute: Put-Optionen sind billig, wie selten zuvor. Call Optionen sind dagegen gesucht. Die Gefahr: Sollte doch irgend etwas dazwischen kommen, ist der Markt extrem verwundbar.
Selbst wenn die AI-Unternehmen nur 5 Prozent ihrer angestrebten Marktkapitalisierung öffentlich anbieten, kostet das 180 Mrd. $ an Liquidität, etwa so viel, wie der Irankrieg insgesamt. Spannend wird es ein Jahr später. Dann endet die Haltefrist für Altaktionäre. Insbesondere Mitarbeiteraktien dürften dann zum Verkauf stehen und dem Gesamtmarkt erneut Liquidität entziehen.
Handelsstrategie
Die Gretchenfrage 2026 lautet: wie gelingt es, ob den absehbaren Erschütterungen am Kapitalmarkt, nicht zerrieben zu werden.
Die Antwort ist zweigeteilt.
Erstens: Die etablierten Stillhalterhandelssysteme isolieren uns sowohl von den spekulativen Exzessen in den USA als auch von rezessiven Trends in Europa. SAP, Bayer und RWE entwickeln ihre eigenen Stories. Einzig Siemens Energy ist mit dem AI-Boom korreliert.
Zweitens: Es wurde eine erste Position in der IBM aufgebaut. Das wird immer interessanter. Der hohe Stromverbrauch für AI-Datacenter kann auf zwei Arten gesenkt werden: Optoelektronische Komponenten und Quantencomputer. IBM spielt in beiden Kategorien an vorderster Front mit. Die konkrete Antwort Hieronymus auf die AI-Exzesse ist ausgerechnet ein Urgestein aus den USA.
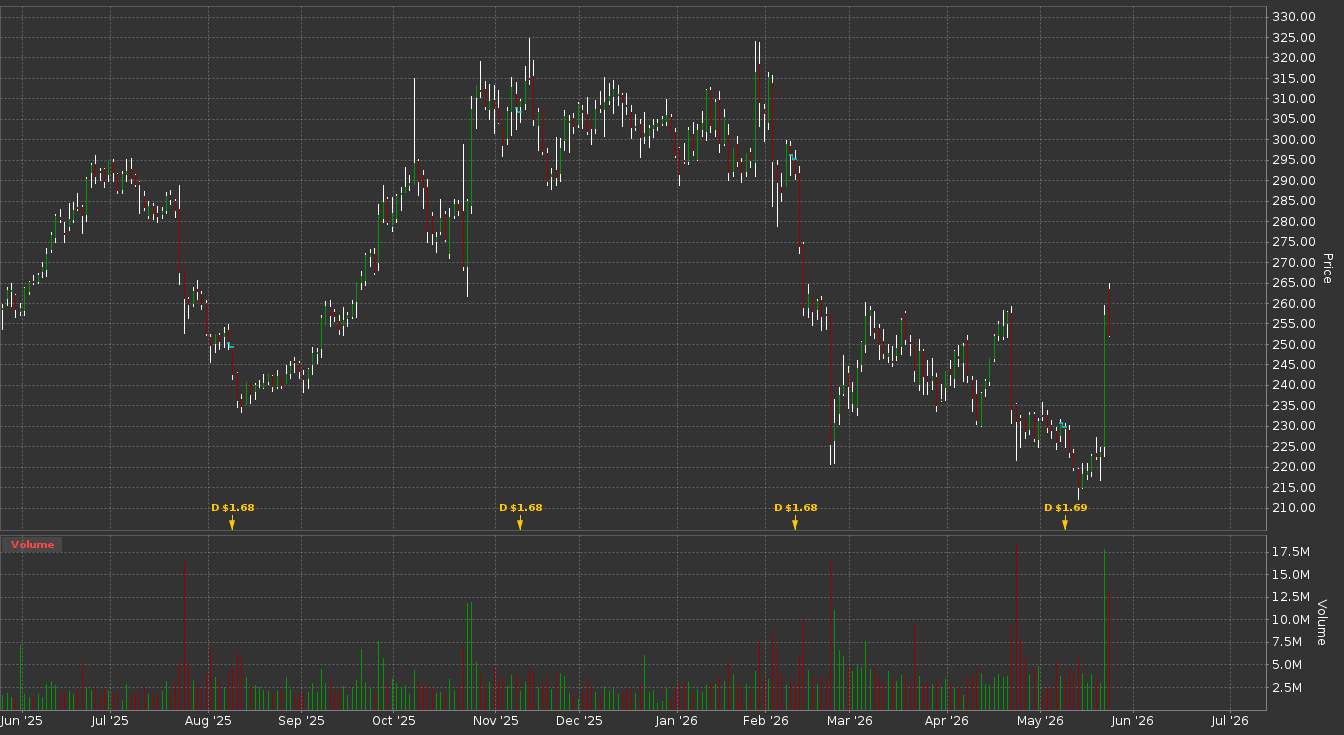
Der Wert ist weiterhin (nicht nur für US-Verhältnisse) »vernünftig« bewertet (KGV: 20, Gewinn: 12,50$/Aktie). Das Unternehmen wird am Finanzmarkt mit CoreWeave, Snowflake, Cloudware, Salesforce oder Accenture vergleichen (drenglisch: gebenchmarkt). Das entspricht nicht der Realität und ist vermutlich ein Grund für die immer noch attraktive Bewertung.
In der Berichtswoche machte die Aktie unter hohem Volumen einen Preissprung. Der aktuelle US-Präsident eröffnete der Welt nach seinem Besuch in der VR China, dass auch die USA strategisch auf Quantencomputing setzen werden. Scheinbar hat er in Peking doch etwas gelernt, könnte man ketzerisch anmerken. Auf jeden Fall profitiert die IBM von der “US Quantum Initiative”.
Der Charme einer Handelsstrategie mit der IBM: Das Unternehmen ist derart breit aufgestellt, dass es beinahe ein gut diversifizierter IT-Technologie-Fonds ist, ein IT-Mischkonzern. Passt hervorragend zu Investments in die Jardines, die EQT und auch Prosus; die – bis auf die Jardines – aktuell (unbegründet) Underperformer sind.