Cronjuwelen
Nach den Midterms wird alles Besser, hallt es aus den Echokammern in den Sozialen Netzen. Kann sein. Vorher erleben viele hoch investierte Anleger ihr persönliches Watergate. Intel: am Freitag minus 31 Prozent, Google: bis Freitag minus 12 Prozent. Google ist seit dem Sommer um 31 %, Intel um 55 % preiswerter geworden. Die AI-Blase lässt bereits ordentlich Dampf ab. Des einen Leid ist des anderen Freud. CSL und EssilorLux profitieren von der aktuellen Rotation. Die Hochtiefmutter ACS könnte sich bald dazu gesellen.
EssilorLux – Übernahmeangebot
Am Donnerstag meldet Reuters, zuvor Il Domani: Michal Strnad, tschechischer Milliardär und Waffenfabrikant, bietet 30 Milliarden Euro für Delfin — die Holding der Del-Vecchio-Familie und mit 32 % Kontrollaktionärin von EssilorLux. Das Schreiben trägt das Datum vom 20. Oktober; Delfin passe „perfectly” zu seiner Anlagestrategie.
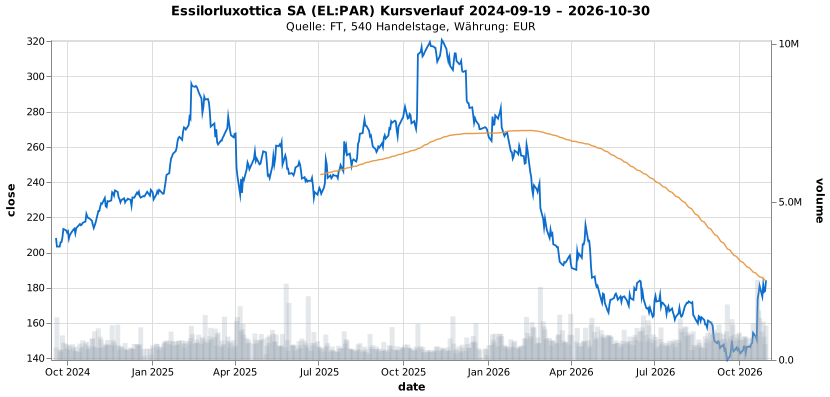
Die Mechanik des Preises ist schnell nachgerechnet. Stichtag ist der 20. Oktober, das Datum des Schreibens: Bei einem Schluss von 150,50 € war das EssilorLux-Paket in der Delfin rund 22,4 Mrd. € wert. 30 Milliarden für das Gesamtpaket — vier Beteiligungen, darunter Generali und Monte dei Paschi — sind deutlich zu wenig. Seither ist der Kurs zudem um fast ein Viertel gestiegen.
Die Del-Vecchio-Familie hat das Angebot bereits am Freitag klar und deutlich abgelehnt – und trotzdem steigt der Aktienpreis.
Die Konsequenz
Wochenbericht 42/26 hat das größte Risiko für EssilorLux beschrieben: eine handlungsunfähige Familienholding als kontrollierender Aktionär.
Wenn das Übernahmeangebot eines bewirkt hat, dann ein öffentliches Bild der Geschlossenheit. Allein die Existenz eines Käufers beendet die Pointe des Erbstreits: Die Erben bekommen eine Zahl, und Zahlen beruhigen Gesellschafter mehr als Memoranden.
Zur Entspannung trägt auch die Heraufstufung des Anleihe-Ratings auf A+ (S&P) für EssilorLux bei, die auch am Aktienmarkt freundlich aufgenommen wurde. Interessant ist die Begründung von S&P: EssilorLux entwickle sich zunehmend von einem Brillenfabrikanten zu einem Medizintechnikunternehmen. Wasser auf die Mühlen Hieronymuss. Im Vagen operiert es sich aus der Kapitalmarktperspektive am Besten.
Die Börsenreaktion
Am Freitag stieg der Aktienpreis in einem ansonsten schwachen Marktumfeld bei hohem Volumen (1,1 Mio Stk., 1,4fach im Schnitt) um 3,4 % auf 184,30 €. Es ist der erste Schlusskurs seit dem 16. Januar über der 200-Tage-Linie. Seit den Q3-Zahlen ist das ein Preisanstieg von +22,5 %.
Die Bestätigung von außen
Die Hieronymus Stillhalterstrategie performt naturgemäß in diesem Umfeld ordentlich. Hier konnte am Donnerstag bereits die dritte Option mit dem Zielertrag gerollt werden. Die frische Position konnte bis zum Wochenschluss 14 Prozent der Optionsprämie abbauen.
ACS – Die andere Seite des AI-Booms
Man lese diese Woche zwei Berichte über AI-Rechenzentren und glaubt, den Zyklus zu kennen: In den USA ist der Bau der Rechenparks Wahlkampfthema geworden — 406 Moratorien, ein Kongressrennen in Pennsylvania, das ausschließlich darum führt. Die aktuelle Ausgabe der Wirtschaftswoche widmet dem Thema ganze fünf Seiten.
Es wird gebaut, wie verrückt und eigentlich sollte dies eine Goldgrube für Aktionäre der Baufirmen sein. Aber nein: Die Börsennotierungen der großen Player wie Quanta Services (PWR) oder Comfort Systems (FIX) gehen seit dem Frühsommer kontinuierlich zurück.
Das Thema ist politisch aufgeladen, positive Überraschungen wären tatsächlich »Überraschungen«, wahrscheinlicher ist es, dass die Unternehmen die versprochenen Erträge nicht erzielen.
Mitten drinnen in dieser Cohorte: Die ACS aus Spanien.
Schaut man näher hin, passen einige Dinge nicht zusammen und ds verstärkt sich der Eindruck, hier wäre ein Konzern in Sippenhaft zu Unrecht genommen worden.
Pikant: Sowohl die Mutter als auch die Tochter bewerben sich bei der EU als Investoren und Betreiber für die geplanten AI-Gigafactories. Dabei weist ACS bereits jetzt einen Rekordauftragsbestand aus – und ist ein großer Profiteur der bundesdeutschen Infrastrukturaufträge. Das Kernargument der Bewerbungen: Umfangreiche Erfahrungen mit zeitkritischen Datacenter-Großaufträgen in den USA.
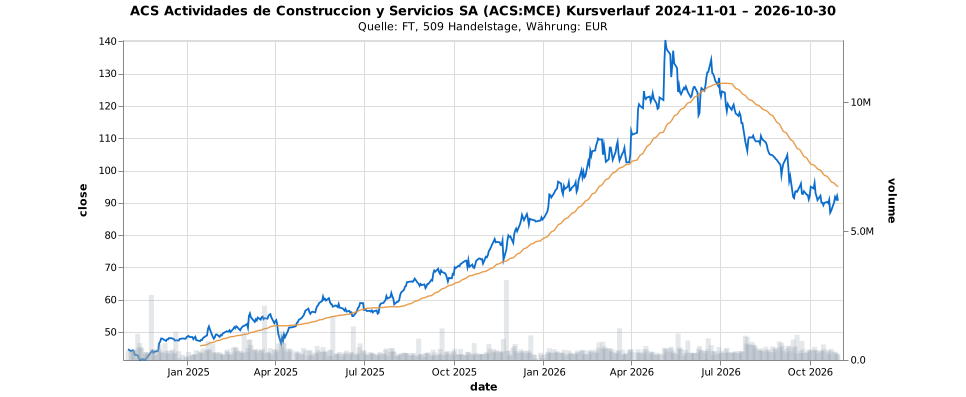
Seit dem Jahreshoch im Mai ist der Wert peu à peu um insgesamt 36 Prozent gesunken.
Charttechnisch steht die Aktie damit exakt auf der Kante: 90,65 € sind das 50-%-Retracement der Rally von 41 auf 141 €, SMA 50, 100 und 200 (95/106/110 €) liegen über dem aktuellen Preisniveau und wirken als Widerstände.
Nach unten bietet die 61,8-%-Linie bei 79 € eine Orientierung dafür, dass die Risiken offenbar falsch eingeschätzt wurden.
Das Chance-Risiko-Profil: Chancen — Zyklusversatz Europa/APAC, Rekord-Auftragsbestand, Netto-Cash auf Tochterebene, BBB-Heraufstufung. Risiken — Holding-Abschlag mit Goodwill bei 84 % des Eigenkapitals, Doppelbewerbungen im eigenen Konzern, und über Turner importiert ACS ein Stück US-Politikrisiko. Der Markt bepreist die Risiken, die Bücher liefern die Chancen.
In den vergangenen Tagen wurde die Pressestelle bei Hochtief nicht müde, einen eingeworbenen Auftrag an den nächsten zu hängen.
Aktuell liefert die australische CIMIC:
Die Tochter UGL baut für 478 Mio. AUD das Stromnetz in
Western Australia aus, Thiess, auch eine 100%ige Beteiligung, hat zwei Fünfjahresverträge in der Mongolei
geholt — Oyu Tolgoi, eine der größten Kupferminen der Welt. Kupfer und Trassen
sind das physische Vorfeld des AI-Zyklus.
Die Positionierung ist eine Spekulation auf den zweiten Teil des DataCenter-Bauzyklus, in Europa, in Asien, in Afrika. Im trumpschen Amerika wird ohne Sinn und Verstand drauflosgebaut. Mit wahrscheinlich eher negativen Konsequenzen für alle Beteiligten. Trotzdem: Turner ist DAS Bauschwergewicht, hat im Jahresverlauf über 10 Großaufträge mit mehr als einer Milliarde Auftragsvolumen eingeworben, davon knapp die Hälfte DataCenter, der Rest Infrastruktur. Solange die Auftraggeber nicht insolvent werden, sind die Umsätze sicher.
In Europa (und auch in Asien) gehen die Uhren anders. Hier wie dort dominieren ordentliche Planungsverfahren, Umweltverträglichkeitsprüfungen werden ernst genommen und die Energieinfrastruktur wird im Vorfeld abgeklärt. Der Bauzyklus für Datacenter ist hier wie in Asien hinter dem in den USA zurück. Für die Bauunternehmen bedeutet dies: Falls der Bedarf an AI-Rechenleistung echt ist, können mit hoher Wahrscheinlichkeit in Europa und Asien ähnliche Großaufträge akquiriert werden.
Die ACS ist das natürliche Investmentziel für dieses Szenario.
Die Daten sprechen, die Kurven auch. QuASImodo